Анализ рынка специализированной офисной недвижимости Киева
Анализ сложившейся ситуации на рынке недвижимости
Существенные изменения на международном долговом рынке фундаментально изменили динамику прямых инвестиций в недвижимость. На протяжении 2008 г. наблюдалось снижение активности инвесторов. При оптимистичном сценарии определенная активность среди инвесторов возобновится не ранее второго полугодия 2009 г. Возможность приобрести качественные активы по дисконтным ценам послужит катализатором оживления рынка. Отсутствие финансирования выведет на рынок качественные объекты на привлекательных для инвесторов условиях.
Кризис ликвидности объектов недвижимости в Киеве имеет несколько иную производную нежели в странах Европы и США (в городах которых наблюдалось перепроизводство коммерческих площадей). В докризисный период рынок ощущал дефицит коммерческих, площадей. В период кризиса было заморожено большинство новых объектов, что может способствовать росту дефицита на коммерческие помещения в период восстановления экономики.
Провал в объемах строительства уже сформирован на 1-2 года, то есть как минимум до 2010 года. Нужны будут огромные усилия, чтобы восстановить отрасль, поскольку строительный процесс непрерывный. Если проекты не стартуют своевременно, то нарастить мощности практически нереально. Восстановление объемов строительства произойдет скорее всего к 2011-2012 гг. При позитивном развитии Экономики Украины через 2–3 года можно прогнозировать новый рост цен, поскольку к этому периоду будет сформирован достаточно сильный дефицит в объемах предложения.
Тенденции рынка.
На рынке недвижимости Киева, так и во многих городах и Украины установился четкий нисходящий тренд:
Концепции большинства объектов на рынке недвижимости Киева будут пересмотрены в ближайшее время ввиду ориентации большинства объектов на класс выше нежели это целесообразно учитывая рыночные условия кризиса ликвидности падение и переориентацию спроса.
Доля рынка помещений класса «С» будет расти в ближайшие два года, посредством переоборудования под офисы НИИ, реконструкции промышленных объектов. В ближайшие два года проекты реконструкции будут более приемлемыми для девелоперов в виду меньших объемов инвестиций по сравнению с новым строительством и более простой схемой легализации проекта.
Анализ предложения.
Общее предложение разноплановых офисных помещений в г. Киеве составляет около 5 млн. кв. м
Общий объем предложения на рынке специализированной офисной недвижимости г. Киева по итогам 4 кв. 2008 г. составил 1 869,99 тыс. кв. м (178 объектов); из них введенных в эксплуатацию 137 объектов или 992,8 тыс. кв. м, 877,19 тыс. кв. м – не введено в эксплуатацию. Реальный объем предложения составляет 1140 тыс. кв. м.
Объем нового предложения в 2008 году составляет 340,4 тыс. кв. м или 25 объектов на различных стадиях реализации. Рост рынка по отношению к 2007 г. составил 45,4 %.
Диаграмма 1. Динамика предложения на рынке специализированной офисной недвижимости 2004-2010 (п)гг.
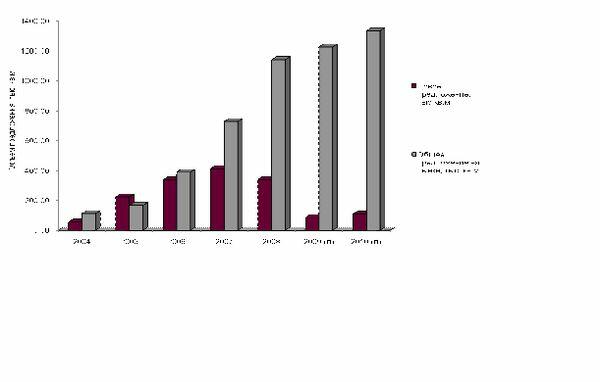
Во 2 полугодии 2008 года объем нового предложения составил 101,1 тыс. кв. м офисных площадей (6 объектов), из них:
Офисы класса А – 58,8 тыс. кв. м (2 объекта)
Офисы класса В+ - 21 тыс. кв. м (1 объект)
Офисы класса В – 21,3 тыс. кв. м (3 объекта)
Из 25 объектов нового предложения 2008 г введено в эксплуатацию 9 объектов или 45,2 тыс. кв. м площадей, офисная площадь которых составляет 29,2 тыс. кв. м.
Большинство девелоперов ощущают дефицит денежных ресурсов, исходя из чего, переносятся сроки ввода в эксплуатацию большинства объектов, а финансирование с рынка не поступает, поскольку арендаторы предпочитают заключать договора на завершающих стадиях строительства (не менее 90% готовности).
Следует отметить, что из заявленного нового предложения во 2 полугодии 2008 г. реальный объем предложения составляет лишь 19,4 % или 12 200 кв. м готовых к эксплуатации в текущий момент и 31,8 % или 20 000 кв. м в 1 кв. 2009 г.
Исходя из ранее заявленных к строительству объектов, а также их стадии строительства в ближайшие два года ожидается увеличение объемов нового предложения:
2009 г. на 85,63 тыс. кв. м;
2010 г. на 108,20 тыс. кв. м.
Структура предложения специализированной офисной недвижимости.
На конец 2008 г. общее предложение офисных помещений класса С составили 187,0 тыс. кв. м (27 объектов).
До конца 2010 г. планируется ввод в эксплуатацию 82 тыс. кв. м офисных помещений класса С. На конец 2010 г. общее предложение офисных помещений класса С может составить 269 тыс. кв. м. (29 объектов).
Доля ввода помещений этого класса будет расти в ближайшие два года. Предложение будет пополнятся в основном за счет переоборудования под офисы НИИ, реконструкции и промышленных объектов. Необходимо отметить, что в ближайшие два года проекты реконструкции будут более приемлемыми для девелоперов в виду меньших объемов инвестиций по сравнению с новым строительством и более простой схемой легализации проекта.
Диаграмма 2. Структура предложения офисных площадей в разрезе классов объекта
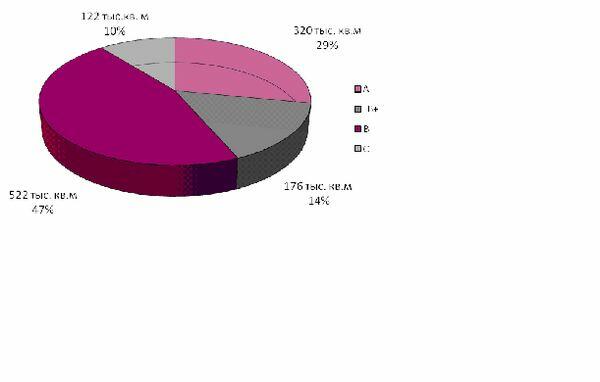
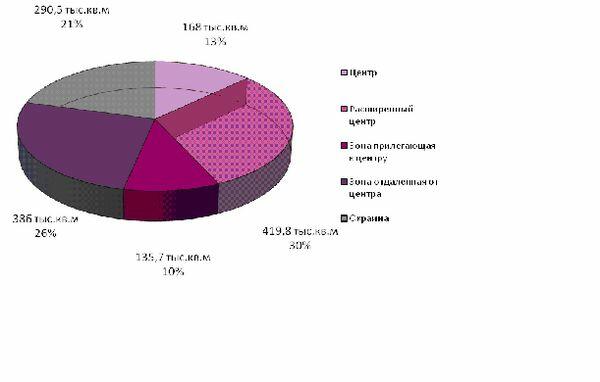
Диаграмма 3. Структура предложения офисных площадей в разрезе удаленности от центра
Вакантность
Индикатором соотношения спроса и предложения в том или ином сегменте, на рынке недвижимости является уровень вакантности (или коэффициент недоиспользования).
Точно определить уровень вакантности офисных помещений в настоящий момент не представляется возможным, поскольку значительная часть высвобождающих помещений сдается в субаренду самими арендаторами (уменьшение используемой площади за счет сокращения бизнеса, условия контракта не позволяющие арендатору разорвать договор в одностороннем порядке).
Диаграмма 4. Динамика уровня вакантности в разрезе классов объекта
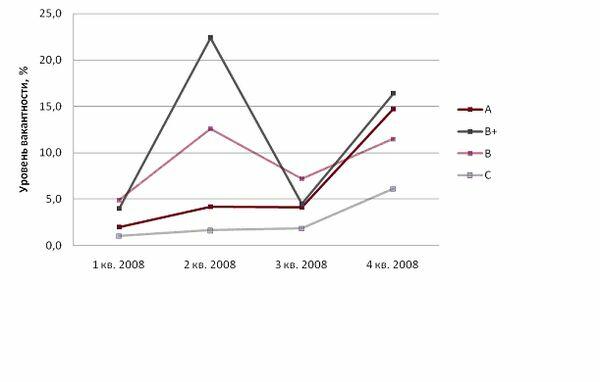
Примечание. Значительное увеличение уровня вакантности во 2 квартале 2008 г. в офисной недвижимости класса В+ свидетельствует не о низком спросе, а является следствием появления на рынке объекта нового предложения. На данный момент он на этапе строительства, ввод в эксплуатацию - конец 2009 г.
В первом полугодии 2009 г. будет наблюдаться рост предложения субаренды в верхнем ценовом сегменте (клас «А» и «В»), а также рост уровня вакантности.
На рынке неспециализированной офисной недвижимости уровень арендных ставок колеблется в пределах $ 25-10. Определяющим фактором ценообразования в данном сегменте является месторасположения объекта а также уровень ремонта.
Таблица 1
Район |
Жилой дом |
Админздание |
Центр |
23 |
25 |
Расширенный центр |
19 |
20 |
Приближенный к центру |
18 |
20 |
Удаленный от центра |
10 |
11 |
Окраина |
9 |
10 |
Анализ ценовой политики
В первом полугодии прогнозируется падение уровня арендных ставок во всех сегментах, а также переориентация на гривневые договора.
Оптимистический сценарий развития рынка, прогнозируемый многими аналитиками в конце декабря 2008 г. указывал на падение цен в первом полугодии 2009 г. на уровне 20%-25%, однако данного показателя рынок достиг уже в январе текущего года. В первом полугодии 2009 г. падение цен достигнет уровня 30% – 60% (в гривневом эквиваленте) по отношению к концу 2008 г. Данный диапазон зависит, от сегмента рынка, качества помещения и от уровня падения арендных ставок объектов в конце года 2008 г. Большинство арендодателей не спешили снижать арендные ставки исходя из чего падение цен на данные объекты будет более глубоким. Назвать какой то усредненный показатель в настоящий момент времени очень сложно, поскольку на него влияет адекватность реакции владельцев объектов на рыночную ситуацию (ценовая динамика каждого из объектов).
Диаграмма 5. Динамика средних арендных ставок на офисные площади в разрезе классов объектов.
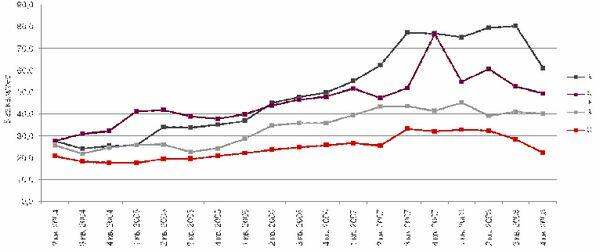
Закономерным явлением в период декабря 2008г. – января 2009г. стало предоставление скидок потенциальным клиентам в размере от 10% до 40%. А так же снижение цен существующим арендаторам в среднем в пределах 10% - 20%.
При определении ценовой политики объектов офисной недвижимости в настоящий момент аналитики Aurora Development используют разработанную ними - систему достоверных индикаторов, с помощью которой корректируется докризисная модель ценообразования.
Суть данной методики заключается в формировании массива данных о заключенных сделках . В первую очередь, это цена сделки (в данный момент цена предложения может отличатся от цены сделки на 10%-50%), в каком виде передается помещение и предусматривается ли компенсация ремонта, предоставляемое количество паркомест на единицу площади, в какой валюте заключается договор, срок действия договора.
Ориентация на цену предложения не позволяет в настоящий момент определить адекватную рыночную стоимость в том или ином сегменте, а так же спрогнозировать эффективную стратегию реализации объектов.
Оценка спроса.
В связи с усилением негативного влияния кризиса на экономику Украины и деловую активность, в 4 кв. 2008 г. спрос на офисную недвижимость в Киеве сократился, о чем свидетельствуют:
Возможность занять требуемые площади на выгодных экономических условиях становится более важным условием для большинства арендаторов, чем престижное место в центральной части города и презентабельность фасадов, а так же видовые характеристики.
О снижении спроса на офисные помещения в бизнес-центрах классов «А», «В+» свидетельствует высокий уровень вакантности 14,7% и 16,4% соответственно, что обусловлено сокращением работников ряда компаний (предоставление в аренду офисных помещений с выполненной отделкой, мебелью и офисной техникой) и изменением планов по будущему расширению своего бизнеса.
В условиях экономической нестабильности, снижения платежеспособности многих компаний, можно спрогнозировать рост уровня вакантности в сегменте класса «А» и «В+», и как результат рост объема предложения помещений, которые будут сдаваться компаниями в субаренду.
В настоящий момент компании рассматривают площади для аренды только в тех помещениях, которые введены в эксплуатацию или будут сданы в максимально сжатые сроки. Сделки по предварительным договорам аренды на строящиеся объекты практически отсудствуютотсутствуют.
Дальнейшее развитие рынка офисной недвижимости в Киеве, и, в частности спроса со стороны компаний-арендаторов находится в прямой зависимости от прогнозируемой динамики макроэкономических показателей и скорости выхода Украины из мирового кризиса.
Вывод
Наблюдается тенденция падения спроса на офисы класса А. Более высоким спросом пользуются офисы класса В и С в районах с хорошим месторасположением и соответствующими классу качественными характеристиками, решающую роль однако играет гибкая ценовая политика арендодателя.
Исходя из проведенного анализа рынка, коррекция арендных ставок окажется меньше, чем снижение цен купли-продажи коммерческих помещений.
Основная часть объектов офисной недвижимости в «докризисный период» сдавалась в аренду большими площадями, что является неуместным в настоящий момент, где большим спросом будут пользоваться небольшие «скромные но чистенькие» помещения. Оптимальным решением будет предоставление возможности переформатирования больших сайтов (тысячи метров) к сайтам средней (несколько сотен метров) и малой площади (до 100 метров). Это позволит повысить ликвидность объекта тем самым спрос на офисы и торговые площади со стороны небольших и средних компаний.
В условиях общего финансового кризиса прогнозы развития рынка недвижимости стают непредсказуемыми и неоднозначными, поскольку зависят от многих непрогнозируемых факторов, как на мировых рынках, так и на внутренних. Основной задачей в настоящий момент, с помощью многофакторного анализа определить в каком временном диапазоне будет наблюдаться снижение цен, глубину их падения, наступление момента стабилизации и восстановление позитивной динамики развития рынка.
По данным компании Aurora Development
По данным компании Aurora Development