Блог: Просто интернет-банкинг – минимализм в действии
Возможности системы
Как и в старом интернет-банкинге ПУМБа, список возможностей системы довольно короткий. Пользователь может:
- получить информацию о доступных в системе счетах (по умолчанию доступны только карточный и сберегательный счета);
- посмотреть мини-выписку по карте или счету о последних 10 операциях;
- посмотреть детальную выписку с операциями по карте или счету за указанный месяц;
- блокировать карту;
- работать со сберегательным счетом «Ощадний+»;
- перевести деньги с карты на карту (только в пределах карт Visa и MasterCard, эмитированных Укрсоцбанком);
- купить ваучеры операторов мобильной связи и интернет-провайдеров.
Детальное описание
Работа с банкингом проводится по адресу и начинается с оригинальной формы входа.
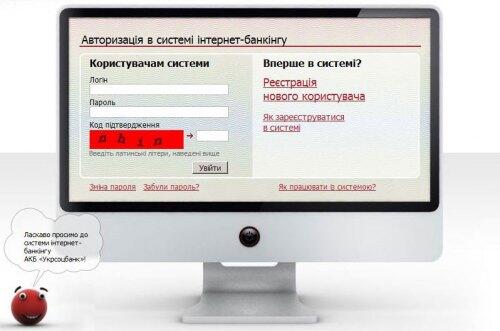
Кроме собственно входа в систему интернет-банкинга, она позволяет поменять или напомнить пароль, зарегистрировать в системе новую карту, а также вызвать окно со справочной информацией о системе.
Вид главной страницы, на которую мы попадаем после успешного входа в систему.
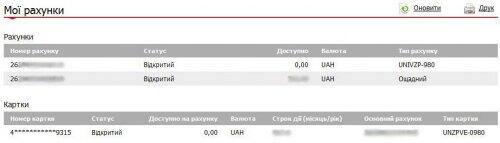
После регистрации в системе карты вам доступен ее карточный счет и связанный с ним сберегательный счет. Также на этом экране отображается информация о ваших картах (срок действия, остаток на счету). Если у вас несколько карточек Укрсоцбанка, то здесь может ждать неприятный сюрприз: для каждой карты необходимо отдельно проходить регистрацию в интернет-банкинге, если они были заведены в разных контрактах. А именно так и будет в большинстве случаев. На лицо явная недоработка в банковском ПО.
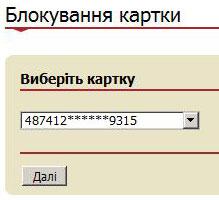
Меню с доступными операциями расположено в окне слева. И следующим пунктом идет блокирование карты. Блокирование выполняется с помощью простенькой формы. Просто выберите карту и нажмите на единственную кнопку «Далее». Это хорошая альтернатива звонку в Call-центр банка в случае потери карты или при захвате ее банкоматом.
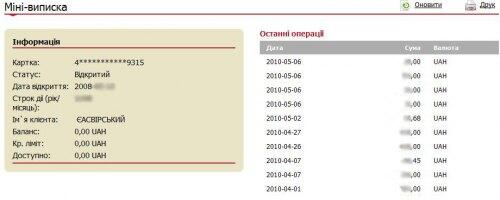
Не менее полезной функцией является получение выписки по карте. Причем в данном случае нам предоставляют целых 2 варианта: мини-выписка и выписка за указанный месяц. Мини-выписка выдается сразу после выбора интересующей вас карты или счета и содержит информацию о карте, а также список 10 последних операций. Быстро и удобно.
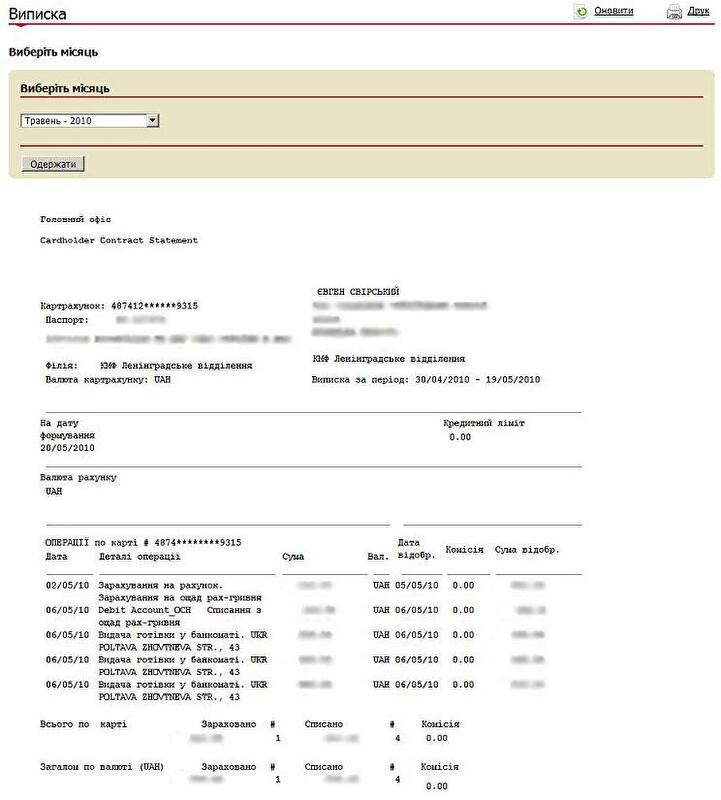
Детальная выписка предоставляет больше возможностей. После выбора карты или счета предоставляется возможность указать месяц, за который будет выдана выписка. В моем случае был доступен любой месяц с момента выдачи карты – с сентября 2008 г. по май 2010 г. В этом типе выписки присутствует полная информация о клиенте (паспорт, место регистрации, место оформления договора). Все операции имеют детальное описание. В конце приведен оборот по выбранной карте или счету за месяц. Таким образом, это удобный документ для печати, если вы хотите иметь бумажные копии выписки, но нет времени и желания посещать свое отделение банка.
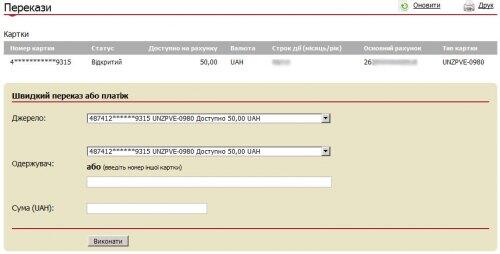
В настоящий момент перевод между картами возможен только для карт Visa и MasterCard в гривне, выпущенных Укрсоцбанком. К слову, перевод на карты Visa других банков можно сделать через банкомат. С практической точки зрения мне такой перевод помог в следующей ситуации. До получения зарплатной карты у меня была личная карта, открытая в Укрсоцбанке. В 2009 году ее срок действия подходил к концу. Чтобы не идти в отделение для снятия остатка со счета в размере 3 гривен, я воспользовался переводом этого самого остатка (минус комиссия) на свою зарплатную карту. В итоге комиссия в размере 0,5 грн оказалась настолько малой платой за удобство и экономию моего времени, что я был готов простить системе интернет-банкинга ее ограниченность и примитивность.
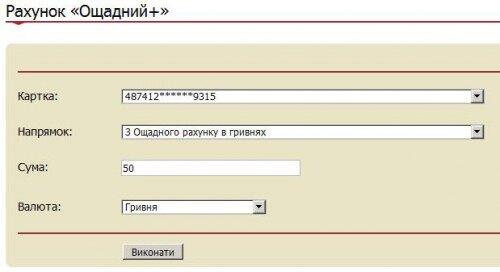
Исключительно интересной функцией считаю возможность управлять специальным сберегательным счетом «Ощадний+». Сберегательный счет – это аналог универсального депозита, на который можно перевести временно свободные средства с карточного счета и получать за это проценты. Более подробная информация об условиях работы с таким счетом и актуальные процентные ставки можно посмотреть на сайте банка здесь. На момент написания заметки процентная ставка для суммы до 100 тыс. грн составляет 13% годовых в гривне. Таким образом, сберегательный счет – хорошая альтернатива депозитам со свободным доступом, которые активно появлялись в банках в период кризиса. Деньги напрямую со сберегательного счета потратить нельзя, т.к. все операции по снятию наличных и безналичным платежам осуществляются только с карточного счета.
Далее представлено пошаговая инструкция по переводу со сберегательного счета на карточный суммы в 50 грн.
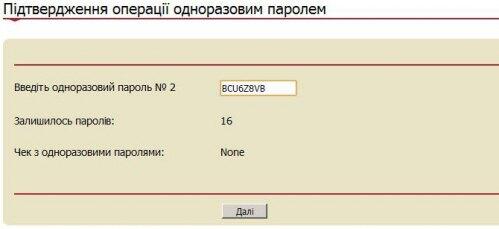
Здесь представлен механизм защиты транзакций, о котором я расскажу позже.
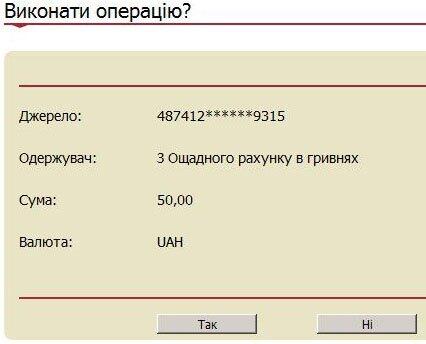
Последний этап, на котором еще можно отменить операцию перевода средств.
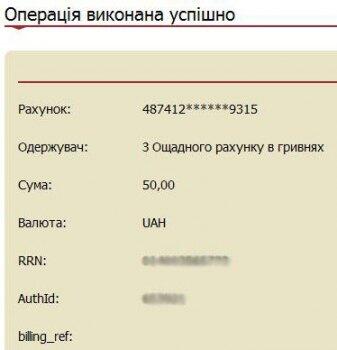
И последний экран показывает сообщение о том, что средства были успешно переведены на карточный счет. Теперь их можно потратить, например, для покупки ваучера посредством интернет-банкинга, потратить с использованием внешних сервисов, принимающих карточки (Portmone.com, интернет-магазины и т.д.) или же снять в банкомате.
Представлю также несколько экранов, которые описывают покупку ваучеров пополнения счета у мобильных операторов и Интернет-провайдеров. Можно заметить, что номинально представлены все крупные мобильные операторы. В частности, меня приятно удивило наличие в списке логотипа «Интертелекома».
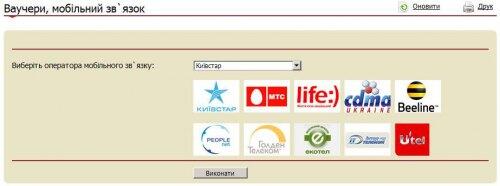
На практике же оказывается, что пополнить можно только Life :) на сумму 100 грн, т.к. все другие опции у него и других операторов попросту неактивны.
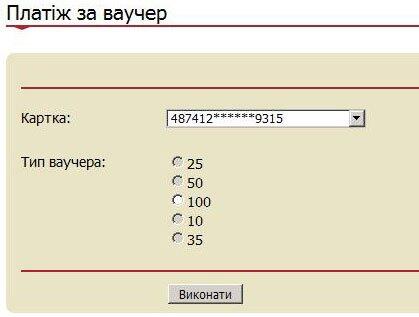
С Интернет-провайдерами сложнее, т.к. их гораздо больше, чем мобильных операторов. Можно заметить, что нет «Воли», которая занимает довольно значительную часть рынка доступа в Интернет в Киеве и некоторых других городах. Нет компании Beeline, которая очень активно включилась в борьбу за интернет-пользователей в многоэтажках крупных городов.
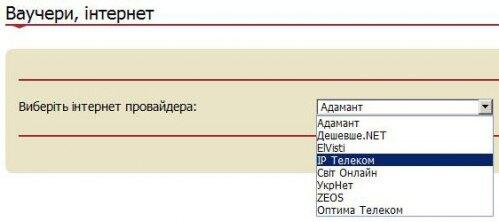
Но с другой стороны, для всех указанных провайдеров все опции пополнения активны, чего очень не хватало для пополнения мобильной связи.
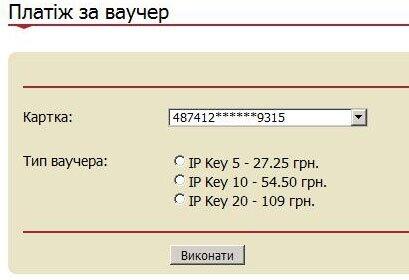
На этом обзор функциональности интернет-банкинга Укрсоцбанка считаю завершенным. В этой заметке описаны действительно все его возможности, существующие на май 2010 года. Мало в нем функций, и с этим я, к сожалению, ничего поделать не могу.
Безопасность
На закуску осталось рассмотреть механизм защиты пользователя системы от злоумышленников.
Как вы уже заметили, вход в систему возможен только с действующими именем пользователя и соответствующим паролем, что было представлено на самом первом рисунке. Никаких других средств авторизации (SSL-сертификат, USB-ключ и др.) не используются. Таким образом, логин и пароль необходимо хранить в безопасном месте (лучше всего исключительно в своей памяти :-)). Хотя обладание правильной парой логин-пароль дает только возможность посмотреть состояние счетов и заблокировать карту.
Для подтверждения операций списания средств (форму -подтверждение можно увидеть на третьем шаге при работе со сберегательным счетом) используется либо так называемый одноразовый пароль, либо PIN2.
Рассмотрим, что такое одноразовый пароль. Одноразовый пароль – это специальный секретный код, который используется для «подписи» (подтверждения) операции клиентом-владельцем карты. Одноразовые пароли можно получить только банкоматах Укрсоцбанка. Чек со списком одноразовых паролей выглядит приблизительно так, как представлено на картинке ниже.
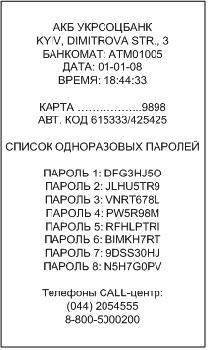
Одноразовые пароли необходимы для осуществления операций перевода средств между картами, снятия/пополнения сберегательного счета, покупки ваучеров операторов мобильной связи и Интернет-провайдеров.
В отличие от одноразовых паролей PIN2 выдается одновременно с конвертом, где указан PIN-код, он всегда один и тот же. Из этого следует, что использование PIN2 потенциально более опасно, чем список одноразовых паролей.
Кроме того, не следует забывать, что вся ответственность за операции, совершенные онлайн с использованием одноразовых паролей или PIN2, согласно правилам системы ложится на пользователя системы, а банк никакой ответственности не несет.
Выводы
Думаю, дочитав до этого места, вы уже составили свое собственное впечатление о данной системе онлайн-банкинга. Резюмируя, отмечу, что простота в данном случае является одновременно как достоинством, так и недостатком системы. Практически все заявленные функции работают отлично. Если вам их хватает (как, например, мне) – отлично. В противном случае придется совмещать использование онлайн-банкинга с посещением отделений банка лично. От себя желаю команде разработчиков данного банкинга так держать (в смысле программировать без ошибок ;-)), а руководству подумать над добавлением возможности оформлять полноценные срочные депозиты, разрешить перевод средств на карты других банков и платежных систем в различных валютах, расширить список предустановленных получателей платежей (провайдеров, операторов и других организаций).
Евгений Свирский



