Чем грозит запрет на досрочное снятие денег с депозита
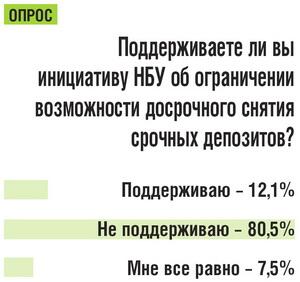
Чудом предотвратив крах отечественной банковской системы во время кризиса, Нацбанк решил подготовиться к будущим потрясениям загодя. А конкретно – запретить разным «несознательным» гражданам досрочно изымать из банков свои деньги, размещенные на срочных депозитных счетах, и тем самым подрывать устойчивость всей банковской системы. Пока данная инициатива законодательно не закреплена, проект находится на стадии «общественных обсуждений». У НБУ два варианта запрета на досрочное снятие депозитов.
Первый: разрешить возвращение вкладов точно в срок, указанный в договоре. Исключение – непредвиденные ситуации, когда клиенту банка срочно требуются деньги (например, оплата лечения, судебные тяжбы и т. д.).
Второй: вкладчик получит деньги через некоторое время. Срочный депозит – через 30 дней, вклад до востребования – через 3 дня.
Всего голосов: 1194
Источник: finance.liga.net
Банкиры: нам нравится!
Александр Сугоняко, президент Ассоциации украинских банков, говорит, что вопрос требует очень взвешенного подхода. Жесткое запрещение может снизить привлекательность срочных вкладов для клиентов банков.
– С другой стороны, договорное урегулирование доступа к депозитам заставит вкладчика более тщательно выбирать банк для размещения собственных средств, – рассказывает специалист. – Сегодня законодательство фактически нивелирует отличия между срочными депозитами и вкладами «до востребования».
Они, по сути, отличаются только размером процентной ставки, а механизм их возврата практически идентичен – по требованию клиента. В таких условиях банки не могут создавать долгосрочную ресурсную базу и, следовательно, лишены возможности совершать долгосрочные кредитные и инвестиционные вложения. Внедрение более жестких, но честных правил принесет всем участникам рынка больше пользы, чем условия, существующие сегодня – лояльные, но не имеющие реального механизма исполнения.
Банкирам инициатива, понятное дело, нравится. Такую идею Александр Бондаренко, председатель правления Юнекс банка, называет общепринятой мировой практикой.
– В целом намерение НБУ – позитивное решение. Оно значительно уменьшит риски банков и увеличит их ликвидность, – говорит банкир. – Срочный счет предусматривает повышенные проценты, но при этом банк уверен в стабильности данных денег. Естественно, у вкладчиков могут возникать ситуации крайней необходимости в деньгах, и в этом случае должен быть механизм досрочного снятия с депозитов.
В любом случае у клиента банка будет выбор – разместить деньги на вклад до востребования или на срочный вклад.
Вкладчики: перейдем на краткосрочные депозиты
Киевлянка Лада Бондарь держит деньги на депозитах в разных банках уже около восьми лет. За это время она ни разу не пользовалась своим правом досрочного снятия средств.
– Хотя признаю, такая возможность была для меня психологически комфортна, – говорит Лада. – Сейчас я размещаю вклады на полгода и три месяца – на более длительный срок не рискую. Исключение – проблемный банк «Родовид». Я прекрасно понимаю, что денег от него я сейчас все равно не получу, так пускай на мой депозит «капает» хоть какой-то процент.
Идея запрета досрочного снятия денег с депозитных счетов меня настораживает: сразу вспоминаются 2004 и 2008 годы. Если будет принято постановление, я, скорее всего, решусь разместить свои деньги максимум на три месяца.
А если вклады будут принимать не меньше, чем на год, то я, наверное, переведу свои сбережения в валюту и положу в банковскую ячейку.
Эксперты: банк, испытывающий трудности, денег не отдаст
Независимый банковский эксперт Анатолий Дробязко говорит, что возможность досрочного снятия депозитов, которая предоставляется ст. 1060 ГК, существенно влияет на стабильность рынка.
– Так, например, если взять последний кризис, то в результате паники, возникшей в связи с девальвацией гривни и потерей ликвидности рядом банков, банковская система Украины потеряла около 16 млрд долларов. Эта сумма больше объемов траншей, предоставленных международными финансовыми организациями. Отмечу, что когда банк теряет ликвидность (попросту находится на грани банкротства. – Ред.), выполнить норму ст. 1060 ГК, то есть по первому требованию вернуть деньги вкладчику, он все равно не сможет. Так, в 2009 году доступ вкладчиков был заблокирован примерно к 12,7% депозитов. Норма позволит предотвратить массовые изъятия депозитов из системы в короткие сроки, а, значит, будет поддерживать ликвидность банков.
Но что по новым правилам будет с вкладом, если банк, в котором он размещен, обанкротится или в нем будет введена временная администрация? Александр Бондаренко, председатель правления Юнекс банка, говорит, что в случае банкротства вклад до 150 тыс. грн выплачивается Фондом гарантирования вкладов и за счет реализации активов банка. В случае введения временной администрации вклад может как выплачиваться, так и быть замороженным до момента восстановления платежеспособности банка. Для каждого банка и в каждой ситуации решения могут быть разными.
Справочная «Газеты…»
Срочные депозиты – счета в банках, открываемые на определенный срок (1, 3, 6 месяцев, 1 год и более). В зависимости от условий, такие депозиты можно пополнять, но снимать с них деньги до окончания срока действия договора нельзя. По таким депозитам банки, как правило, предлагают повышенную процентную ставку – чем срок больше, тем ставка выше.
Текущие депозиты – счета в банках, позволяющие своим владельцам свободно пополнять и снимать деньги. Такие вклады еще называют «до востребования», ставки по ним минимальны.
А как у них?
Юрий ДУДКИН, клиент банка (США)
– Американские банки разрешают вкладчикам досрочно разрывать депозитный договор. Хотя такие поступки здесь не приветствуются – за досрочным снятием средств следует наказание – потеря процентов за несколько месяцев. То есть на вкладе все равно что-то можно будет заработать, но значительную часть прибыли потеряешь.
Вячеслав ВЕРЕМИЙ



