Депозитные новинки: продолжение следует
Это только начало
Наряду с жестокими разочарованиями украинцев, положивших средства в проблемные банки, а точнее именно «благодаря» этим разочарованиям и кризису недоверия, в украинской банковской системе больше года длился праздник вкладчика: банки всячески пытались привлечь клиентов высокими процентами и новыми, неслыханными доселе возможностями депозитов. Весной-2010 напряженная потребность в ресурсах у банков спала, эра высоких процентов подошла к концу – но банки будут продолжать разрабатывать вклады с новыми возможностями.
«Финансовый кризис существенно изменил отношение вкладчиков к сбережению собственных средств, как следствие – банки разработали целый ряд продуктов, принципиально отличающихся от «докризисных» депозитов. Рынок очень положительно оценил эти нововведения. По-моему мнению, банки еще не удовлетворили на 100% изменившиеся потребности клиентов, и поэтому развитие функциональности депозитных продуктов будет продолжаться», - отмечает Андрей Ясногородский, начальник управления маркетинга индивидуального бизнеса банка «Форум ».
Более того, по словам экспертов, развитие депозитов с новыми возможностями только подходит к пику своей популярности, ведь вслед за уходящими высокими ставками со временем отойдут и акционные предложения, и банкам останется конкуренция в области функциональности депозитов. «Практика акционных продаж еще какое-то время плотно удержит свою нишу. Но гораздо активнее клиентов будут привлекать все-таки за счет вывода на рынок интересных продуктов, новых сервисов и дополнительных возможностей», - прогнозирует Цветан Петринин, заместитель председателя правления, директор по розничному бизнесу и дистрибуции VAB Банка .
Новые возможности
Несмотря на то, что многие варианты появившихся во время кризиса депозитов с нестандартными возможностями присутствуют одновременно в нескольких банках, количество вариаций на тему банковского депозита достаточно разнообразно и делает честь фантазии разработчиков. Справедливости ради стоит отметить, что наряду со многими действительно новыми особенностями депозитов, часто банки просто делают акцент на доселе незаметную возможность вклада, расширяют ее – и начинают активно продвигать депозит как нечто новое. Впрочем, сама новизна такого подхода уже радует.
Prostobank.ua удалось обнаружить следующие возможности депозитов апреля-2010:
- Возможность получать большую процентную ставку, если деньги дольше лежат на депозите. Приятным дополнением может быть возможность не потерять начисленные по базовой ставке проценты, если при первой же тревоге захочется забрать средства из банка. Здесь в качестве примера можно привести вклад «Декада» от банка «Форум» (15% годовых в гривне). Он состоит из многих 10-дневных депозитов, и в конце каждой декады можно или забрать средства, или позволить вкладу автоматически продлиться на новую декаду. При этом на 10, 20, 30 и 36 «декаде» банк бонусом постепенно увеличивает ставку до 18% годовых. Похожий по общему смыслу продукт можно найти и у других банков.
- Возможность не терять проценты при досрочном расторжении договора – как в полном объеме, так и в значительной части. По своей полезности для вкладчика такие продукты напоминают упомянутые в предыдущем пункте. Примерами могут послужить депозиты «Вірний відсоток» от Астра Банка (20% годовых в гривне за полгода уменьшатся до 18%, если снять средства после пятого месяца, до 17%, если снять средства после четвертого месяца и так далее) и «Стратегический Долгосрочный» от Всеукраинского Банка Развития (22% годовых в гривне за 18 месяцев уменьшатся до 21%, если снять вклад по прошествии от 9 до 12 месяцев, до 20%, если снять вклад по прошествии от 6 до 9 месяцев и так далее).
- Возможность разместить депозит на нестандартный срок (например, на 277 дней или 54 дня). Пример – вклад «Сделай сам» от VAB Банка, срок можно выбрать любой – в промежутке от 30 до 730 дней. Ставка при этом будет зависеть от срока (от 18 до 21% годовых в гривне).
- Возможность «протестировать» банк сверхкоротким депозитом, часто с возможностью пролонгации и с увеличением при этом процентной ставки, размер которой зависит от срока, на который продлеваете вклад. Примером может послужить двухнедельный депозит «Знакомство» от Platinum Bank , который можно продлить до 28 дней, при этом ставка в гривне увеличится с 17,5% до 18% годовых.
Также на рынке после некоторого затишья стало проще найти вклады с возможностью конвертировать валюту в зависимости от изменений курса (например, «Конвертационный» от Плюс Банка).
Наконец, найти «вклад в подарок» с возможностью оформить его на третье лицо (не в его привычном варианте – к совершеннолетию ребенка), а также получить проценты по вкладу авансом, теперь можно намного чаще, чем в первой половине 2009 года.
«Инновационный подход» в привлечении депозитов, по словам банковских специалистов, себя оправдывает. «Сделай сам» быстро и органично вошел в рынок. Уже на 7-й неделе после запуска он стал лидером в нашей депозитной линейке по темпам прироста. При этом более 50% привлеченных по этой программе вкладчиков – это новые клиенты банка», - рассказывает об успехе Цветан Петринин.
Отмечает успех и Андрей Ясногородский: «Декада» 21 апреля отметила свой годовой юбилей. С начала продаж продукта нам удалось привлечь более 2 903 650 тыс. грн. Прирост портфеля с начала года в абсолютном выражении составил 412 746 тыс. грн. (более 16%). Это отличный показатель, опережающий средний по системе».
Впрочем, такое внимание к вкладчикам вызвано вовсе не альтруизмом банков.
«Это тот редкий случай, когда у банков просто не осталось выбора кроме как идти на уступки клиентам, предлагая все более выгодные для вкладчиков, но менее прогнозируемые и управляемые, а значит, неудобные для банков, депозиты. В 2009 году перед банками остро стояла проблема недостаточной ликвидности, для решения которой они были вынуждены активизировать привлечение депозитов, а на старых условиях население не готово было их размещать. Это и вынудило разрабатывать и предлагать рынку новые депозитные продукты. Но по мере насыщения банков ресурсами эти так называемые «новинки» постепенно исчезнут с рынка, либо процентные ставки по ним станут настолько непривлекательными, что популярность таких вкладов существенно снизится», - поделилась своим мнением Ольга Онуфрийчук , исполнительный директор компании «Простобанк Консалтинг».
Депозиты будущего
Одним из новых на рынке веяний оказалась возможность открыть депозит через интернет. Этот достаточно революционный для рынка продукт уже отметился двумя глубокими неоднозначностями.
Во-первых , его перспективы по-разному оценивают сами банкиры. Одни считают, что оформление депозита онлайн – вообще «какая-то глупость, потому что клиенту все равно нужно ехать в офис, чтобы подписать договора», другие обещают расцвет подобных предложений уже к 2011 году.
Во-вторых , в силу своей новизны у него пока нет четко оформленного вида: под онлайн-вкладом можно подразумевать:
- оформление заявки на депозит по интернету с последующим посещением банка для подписи документов и внесения денег (что ощутимо экономит время при посещении отделения);
- настоящее открытие депозита с возможностью перечислить средства (возможно только для тех вкладчиков, которые используют систему интернет-банкинга).
По состоянию на апрель 2010 года Prostobank.ua удалось обнаружить шесть банков, предлагающих услугу «депозита онлайн»: Альфа-Банк, Индэкс-Банк, Кредитпромбанк, Плюс Банк, ПУМБ, Platinum Bank.
При этом у Platinum Bank, например, кроме самой онлайн-заявки есть небольшой тест, позволяющий разобраться, какой именно продукт нужен, и лишь потом оформлять заявку.
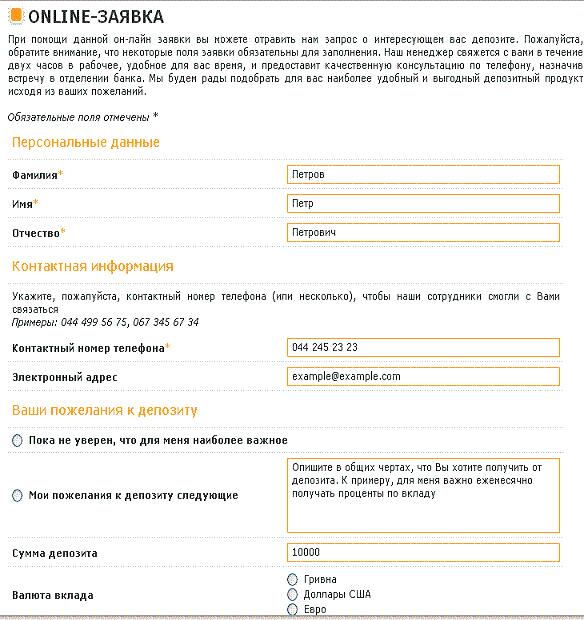
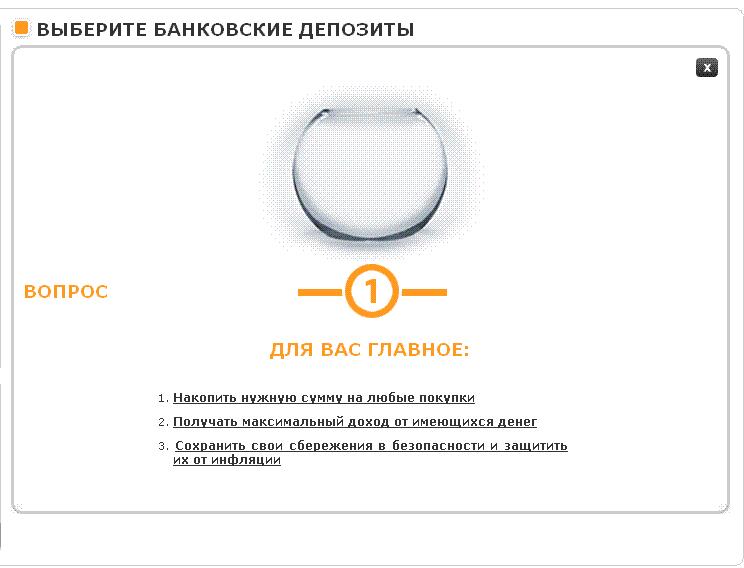
Впрочем, у некоторых банков такой тест может входить в саму заявку.
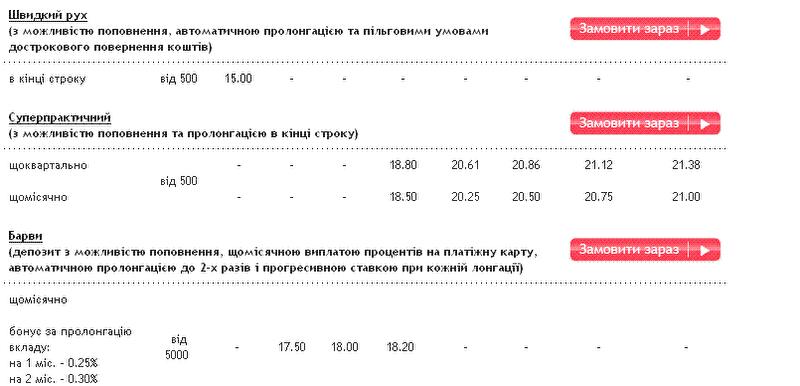
Бывают и варианты, когда заказать депозит можно непосредственно со странички с их описанием.
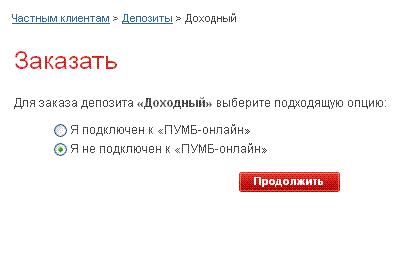
У предоставляющего возможность пользоваться интернет-банкингом ПУМБ, а также у Плюс Банка – можно оформить депозит, перечислив сразу и его сумму.
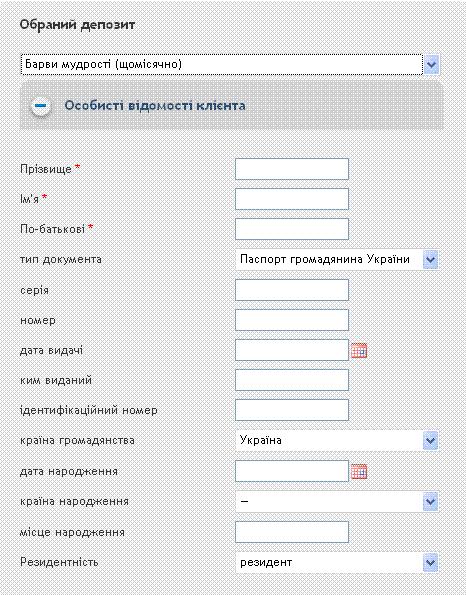
Главное достоинство оформления депозита через интернет – экономия времени, ведь вы оставляете банку все данные, начиная от паспортных, заканчивая пропиской. Для того, чтобы экономия времени была полной, как правило, после получения заявки в указанное вкладчиком время с ним связывается менеджер банка и утверждает дату и адрес посещения отделения. «Онлайн-депозит незаменим в тех случаях, когда дорога каждая минута. Данный вид вклада удобен тем, что оформив предварительно заявку на оформление депозита, клиент предоставляет о себе сведения в банк, где они обрабатываются и на их основании уже может быть открыт договор», - рассказывает Максим Кошевцов , руководитель индивидуального бизнеса Всеукраинского Банка Развития.
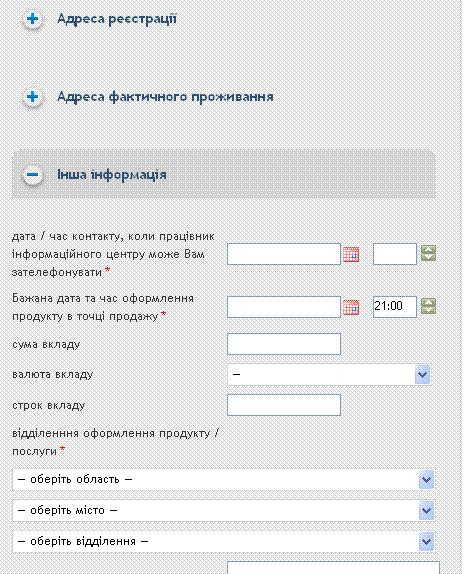
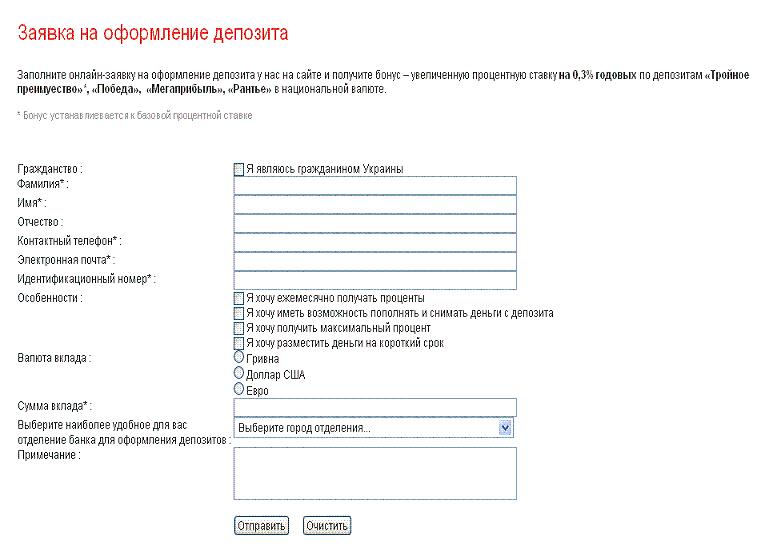
Одна из самых приятных особенностей депозитов по онлайн-заявкам – это установленный некоторыми банками бонус в виде прибавления к ставке (например, 0,3% годовых), если депозит заказывают через интернет. «Этот продукт является выгодным как для банка, так и для клиента, поскольку банку не требуется открывать отделения и нести определенные административные расходы. Поэтому он готов платить более высокие проценты за такие депозиты», - отмечает Виталий Вербовой, заместитель руководителя службы продаж по направлению депозитов Плюс Банка.
Учитываем недостатки
С консультацией по депозиту в онлайн-режиме все понятно: недостатков здесь быть не может. «Если речь идет только о консультировании онлайн – минусов нет. Такая консультация позволяет клиенту оставить некоторые данные и пожелания к депозиту, после чего сотрудник банка перезванивает с конкретным предложением», - отмечает Анджей Олейник, директор по маркетингу и развитию продуктов Platinum Bank.
А вот в случае с подачей лишь заявки то, что нужно ехать в отделение, можно рассматривать и как не достаток. «Недостаток онлайн-депозитов состоит в том, что если человек не является клиентом банка, он может сделать только заявку на депозит, а для оформления вклада ему придется посетить банк», - рассказывает Сергей Мищенко, директор департамента разработки банковских продуктов Астра-Банка.
Наконец, слабым местом онлайн-депозитов может быть именно их «онлайновость». «Основным недостатком таких продуктов является то, что обслуживание продукта происходит через Интернет. А такие операции, как известно, не гарантируют полной безопасности и конфиденциальности ввиду возможного воздействия различных компьютерных вирусов, а также утечки информации в результате хакерских атак. Кроме того, клиент в рамках такого депозита имеет свободный доступ к счету и может снимать деньги 24 часа в сутки, что не может обеспечить банку возможность контроля за стабильностью депозитной базы», - поясняет Игорь Дорошенко, первый заместитель председателя правления по розничному бизнесу Universal Bank. Впрочем, проблему безопасности управлением через интернет могут решить специальные технологии безопасности и идентификации клиента, а также системы оповещения о несанкционированных вмешательствах.
Несмотря на расхожесть мнений об онлайн-депозитах, большинство экспертов все же склоняются к тому, что со временем этот канал оформления вкладов будет становиться все популярнее. «Можно прогнозировать популярность онлайн-депозитов среди современных клиентов молодого и среднего возраста, имеющих постоянный доступ к сети Интернет, и доверяющих подобному способу осуществления банковских операций по депозитным продуктам, - отмечает Игорь Дорошенко. – Предположительно, такие продукты могут занять 5-10% рынка банковских вкладов уже в течение ближайших нескольких лет».
Мнение
В каком направлении будут развиваться депозиты как продукт с точки зрения разработки новинок, предусматривающих новые возможности для клиентов?
Андрей Ясногородский, начальник управления маркетинга индивидуального бизнеса банка «Форум»
На сегодняшний день остаются актуальными два ключевых фактора, влияющих на выбор сберегательных продуктов потребителями, - это выгодная процентная ставка и доступ к управлению своими финансовыми ресурсами.
Сергей Мищенко, директор департамента разработки банковских продуктов Астра-Банка
Основным направлением развития депозитов с точки зрения новых возможностей для клиентов будет разработка дополнительных сервисов, которые позволят удержать старых клиентов и привлечь новых. При относительно одинаковых условиях депозитов клиент будет выбирать такой банк, который сможет предложить больше дополнительных услуг.
Максим Кошевцов, руководитель индивидуального бизнеса Всеукраинского Банка Развития
Депозиты были всегда интересны клиентам. Сказать конкретно в каком направлении будут развиваться депозитные программы, это все равно, что заранее раскрыть все козыри. Банки всегда имеют свежие идеи, что бы порадовать и полностью удовлетворить потребителя, например: расширить продуктовый ряд либо провести акцию.
Игорь Дорошенко, первый заместитель председателя правления по розничному бизнесу, член правления Universal Bank
В ближайшее время продолжат активно внедряться средне- и долгосрочные депозиты с ежемесячно повышающейся процентной ставкой, причём преимущественно в национальной валюте. Кроме того, возможно активное развитие депозитов с авансовой выплатой процентов, а также онлайн-депозитов (с возможностью осуществления операций по депозитному счету через сеть Интернет).
Анджей Олейник, директор по маркетингу и развитию продуктов Platinum Bank
Я бы не ожидал чего-то революционного. Процентные ставки будут снижаться, клиенты поймут, что депозиты на более длинные сроки более выгодные, и мы будем видеть переход с депозитом сроком на 3 месяца на депозиты 6 месяцев и больше. Касательно функционала, думаю, никто не будет изобретать колесо. За последние годы банки разработали свои продуктовые линейки, а кризис всего лишь сделал свои корректировки согласно новым потребностям клиентов. Я думаю, банки сконцентрируются на модернизации продукта при такой необходимости.
Цветан Петринин, заместитель председателя правления, директор по розничному бизнесу и дистрибуции VAB Банка
С точки зрения разработки новинок депозиты как продукт будут развиваться по нескольким направлениям: продукты, стимулирующие размещение в национальной валюте; продукты с прогрессирующей процентной ставкой; более гибкие продукты, предоставляющие вкладчику больше свободы выбора в определении параметров размещения.
Виталий Вербовой, заместитель руководителя службы продаж по направлению депозитов, Плюс Банк
Это в первую очередь возможность для клиента удаленно управлять своими депозитами, самому выбирать из предложенного перечня продуктов тот, который ему подходит и самому размещать свои средства.
Алиса Лисицына