Докликаться до банка: украинцы готовы избавиться от страха перед интернет-банкингом
«В 2011 году многие украинские банкиры поняли, что наличие интернет-банкинга — один из критериев, влияющих на решение клиента при выборе финструктуры. Сегодня востребован полнофункциональный интернет-банкинг, позволяющий управлять счетом даже с мобильного», — говорит зампред правления по розничному бизнесу ПУМБ Дмитрий Крепак.
Причем, если раньше интернет- и мобильный банкинг финучреждения позиционировали как дополнительную услугу, за которую клиентам приходилось платить, то теперь онлайн-банкинг — это канал продаж, позволяющий снизить расходы банка на содержание сети отделений. Первым бесплатный доступ к счетам клиентов предложил в конце 2010 года Банк Форум. Взимать плату за интернет-банкинг — все равно что брать деньги с клиента за вход в отделение банка, говорили менеджеры финучреждения. Теперь же в большинстве финструктур подключиться к интернет-банкингу можно бесплатно, а абонплата отсутствует. И это мировой тренд. Еще в 2009 году Bank of America Corp. сократил сеть своих отделений на 10% (более чем на 600) — клиенты все чаще начали пользоваться онлайн-услугами и посещаемость отделений резко упала.
Сам себе банкир
В 2011 году сразу несколько крупных украинских банков вышло на рынок интернет-банкинга, предложив своим клиентам полный комплекс онлайн-услуг. «С первого дня работы системы клиентам доступны практически все операции: от перевода средств между счетами до перевыпуска карты и ее блокировки в случае необходимости», — рассказывает директор департамента развития карточного бизнеса VAB Банка Юлия Морозова. По данным этого финучреждения, за восемь месяцев пользователями системы стали более 23 тыс. клиентов, причем около 10 тыс. из них — новички. По состоянию на 1 октября 2011-го к сервису «ПУМБ online» подключились примерно 155 тыс. пользователей и каждый месяц количество клиентов увеличивается в среднем на 7 тыс.
Борьба за потенциальных клиентов разгорается нешуточная. Всего в Украине онлайн-услугами банков пользуются почти 2 млн сограждан, а это менее 20% пользователей интернета. Чтобы привлечь и удержать юзеров, финучреждения разрабатывают эксклюзивные услуги для пользователей онлайн-банкинга и предлагают им более выгодные условия. В Альфа-Банке, например, клиенты My AlfaBank (так здесь называют комплекс услуг интернет-банкинга) получают повышенную ставку по вкладу. Депозит VAB24 можно открыть исключительно в системе интернет-банкинг. «Основное преимущество этого депозита — возможность досрочного закрытия в системе интернет-банкинг и повышенные процентные ставки», — комментирует Юлия Морозова.
Постепенно возможности интернет-банкинга расширяются. Банкиры пополняют список возможных целевых платежей (так называемые платежи в пользу третьих лиц). Кроме того, увеличивается количество коммунальных предприятий, мобильных и интернет-операторов, услуги которых можно оплачивать через интернет. В ПУМБ, например, обещают, что уже в ближайшее время его клиенты получат возможность переводить деньги через системы денежных переводов (Western Union, Moneygram) и смогут работать с ценными бумагами на фондовом рынке.
Впрочем, банкиры признаются: очень немногие клиенты пользуются всеми предложенными услугами. Наиболее востребованные — просмотр баланса счета, переводы между счетами, подключение к услуге SMS-банкинг, снятие лимитов, оплата по кредиту, пополнение депозита. Украинцев больше интересует не функциональность, а безопасность. Поэтому пользуются популярностью так называемые динамичные SMS-пароли, которые высылаются клиенту на телефон (срок действия пароля — всего несколько минут) для проведения или подтверждения каждой операции. «Одноразовые пароли позволяют убедиться, что транзакцию выполняет именно владелец счета, а это помогает избежать списания денег в случае, если пароль от «личного кабинета» пользователя интернет-банкинга все-таки попал в руки мошенников», — объясняет Дмитрий Крепак. В VAB Банке на странице интернет-банкинга клиент может установить уникальный аватар, который известен только ему. «Если при входе «в кабинет» клиент увидит чужую картинку — значит, кто-то пытается украсть его данные: в этом случае мы рекомендуем не выполнять каких-либо действий на странице и немедленно обратиться в банк», — рассказывает Юлия Морозова. При этом банкиры не устают напоминать: будьте бдительны, следите за уведомлениями и в случае какого-либо инцидента немедленно звоните в банк.
Догнать и перегнать
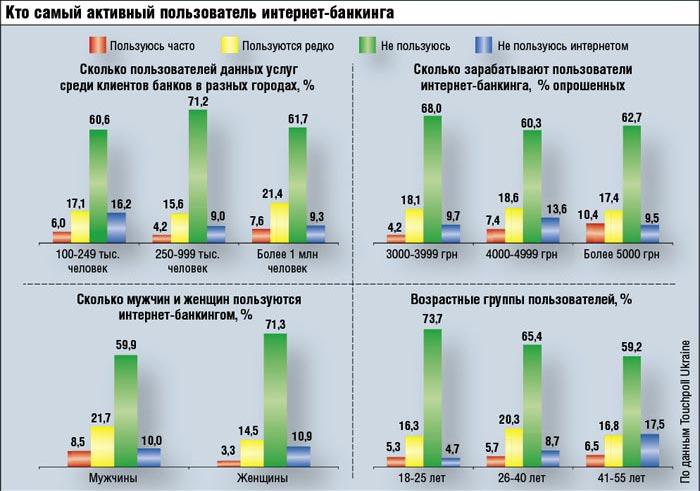
По данным Touchpoll Ukraine, интернет-банкинг больше всего востребован у мужчин в возрасте от 41 до 55 лет с доходом от 5 тыс. грн. Хотя банкиры признаются: социально-демографический портрет типичного пользователя услуги составить крайне сложно. Среди таких клиентов есть и студенты, и пенсионеры, и рабочие. Впрочем, в большинстве своем это все же менеджеры среднего и высшего звена. По мнению банкиров, уже в ближайшее время число таких клиентов значительно возрастет.
Чтобы привлечь клиентов, банкиры разрабатывают приложения для смартфонов и полнофункциональные облегченные версии для мобильных телефонов. «Секрет выбора этих устройств — их высокая популярность среди украинцев, а также современность разработанного программного обеспечения», — объясняет директор департамента развития прямых продаж банковских продуктов Альфа-Банка Аркадиус Цемпура. Кстати, по наблюдениям банкиров, именно владельцы смартфонов, как правило, являются активными пользователями новинок, в том числе банковских.
«Я считаю, что 2012 год станет очень важным в развитии интернет-банкинга в Украине, — говорит Аркадиус Цемпура. — В крупных украинских городах количество активных пользователей интернета, которые предпочитают совершать покупки и оформлять банковские операции онлайн, неуклонно увеличивается». По оценкам Дмитрия Крепака, в ближайшие три года их количество вырастет более чем в 2,4 раза и превысит 4,1 млн человек.
Параллельно будет совершенствоваться и качество интернет-банкинга как такового. «Интернет-банкинг будущего — это, во-первых, совершенно безопасная система, во-вторых, настолько удобная и простая, что понятна даже совсем неопытным пользователям: начиная с процесса входа в систему, легкого и понятного визуального меню, и заканчивая настройкой системы с ясной для обычного пользователя терминологией», — рассуждает директор по маркетингу и развитию продуктов Platinum Bank Анджей Олейник. Кроме того, клиентам будет доступен максимально возможный функционал операций по управлению своими финансами: все, чтобы чувствовать деньги на счете, как у себя в кармане, и одним-двумя кликами управлять своей домашней финансовой империей. «Именно над разработкой такой системы мы сейчас и работаем», — делится планами Анджей Олейник.




Комментарии посетителей