Европейскую валюту ожидает крах, а Еврозону - развал?
Пока сторонников столь радикальной теории, как краха евро, не много, но с каждым днём аргументов в пользу реализации именно этого сценария всё больше. Судите сами. Рынок практически проигнорировал новость о создании стабилизационного механизма ЕС-МВФ, предполагающего кредиты и гарантии государствам зоны евро почти на $1 трлн. Еще хуже реакция была на решение ЕЦБ начать интервенции на долговом рынке. В итоге спекулянты всех размеров и мастей с помощью различных деривативных технологий (в первую очередь «кредит-дефолтных свопов») продолжают массовые атаки на слабых членов Еврозоны, а вместе с ними и на главную валюту региона. В итоге уже появились слухи, что ведущие столпы европейской экономики – Германия и Франция практически «опустили руки» и уже подумывают о выходе из монетарного союза и отказе от евро. Так, на днях появились разговоры о том, Франция может покинуть зону евро, если другие члены блока не будут более активно участвовать в процессе спасения Греции. Еще более оригинальный слух появился в Германии, где якобы работники крупного банка видели уже новую напечатанную партию немецких марок. И хотя подобная информация кажется малоправдоподобной, дыма без огня, как правило, не бывает.
На этом фоне давайте представим себе на минуту, что может случиться, если вдруг наступит день, когда Еврозоны, а вместе с ней и единой валюты, в нынешнем её качестве и статусе, не станет.
Во-первых, необходимо рассмотреть несколько наиболее возможных сценариев развала валютного блока. Из них, наиболее реальным, нам представляется, скорее, не распад, а реорганизация союза, когда из состава блока будут исключены те самые слабые звенья, угрожающие стабильности всей системы.
В этих условиях, в зоне Евро могут остаться лишь наиболее конкурентоспособные страны с относительно высокой бюджетной дисциплиной. Такие же игроки как Греция, Испания, Португалия, Ирландия, и, возможно, даже Италия останутся за бортом «евро-корабля». Перечисленные государства вынуждены будут вернуться к прежним валютам, и за счет девальвации драхмы, песо, лиры и т.д. решать внутренние проблемы. «Новая» же Еврозона в своем сильном составе, вероятно, предпримет ряд политических и экономических мер для дальнейшей интеграции, в первую очередь, в области фискально-бюджетной политики. Помимо этого обновленный состав блока попытается разработать более жесткий свод правил на базе Маастрихтских соглашений, включая аудит и санкции к нарушителям, для предотвращения в будущем ситуаций подобных греческой истории.
В дальнейшем, ранее изгнанные государства вновь могут вступить в монетарный союз, но на этот раз на более жестких условиях, и лишь в случае искоренения предыдущих дисбалансов. Если анализировать поведение евро в случае реализации данного сценария, то наиболее вероятным, нам кажется краткосрочная паника и падение единой валюты на новостях об изгнании «провинившихся» стран, после чего наступит осознание правильности перемен, а за ним, и новый виток спроса на евро, как валюты экономически сильных и бюджетно дисциплинированных государств. Подобное развитие событий, в частности принудительный выход из ЕМС и возврат некоторых государств к прежним валютам, не кажется столь уж нереальным, учитывая, что даже сейчас после почти десятилетия с момента ввода единой валюты, курсы драхмы, лиры, песо и т.п. по-прежнему котируются в Европе (правда, используются лишь при перерасчетах долговых обязательств, номинированных в прежних нацвалютах, т.е. в бухгалтерских целях). Таким образом, механизм обратного перехода может быть не таким и сложным, по крайней мере, с технической точки зрения.
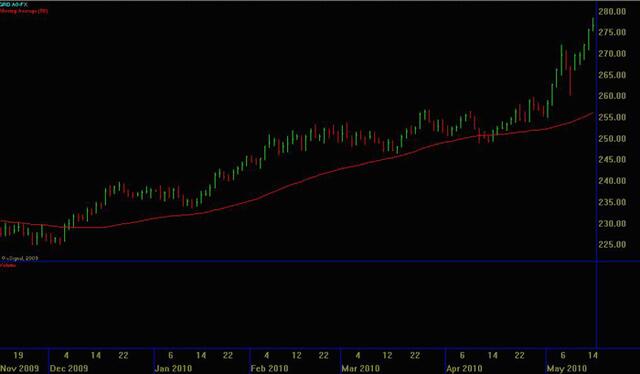
Динамика изменения пары доллар США – Драхма за последнее полугодие – падение с 225 драхм за один доллар США до 280
Менее радужный вариант развития событий – это полный развал Еврозоны, повсеместный отказ от евро, и переход все стран-участниц на национальные денежные единицы. Подобный расклад будет наиболее болезненным для всей мировой экономики. Паника и хаос на финансовых рынках может быть в разы сильнее, чем то, что мы наблюдали осенью 2008 года. Только представьте себе, валюта, доля которой в мировых резервах составляет 35%, в одночасье исчезает. Рынок еврооблигаций (как корпоративных, так и государственных) умирает, впадают в «кому» и другие активы, номинированные в евро. Начинается политическая игра, «как?» (процедура), и по какому курсу обменивать и учитывать долги, акции и другие активы, которые раньше были номинированы в единой валюте. В итоге экономическая активность в европейском регионе может быть подорвана на несколько лет. Впоследствии первыми из «руин» выберутся опять-таки наиболее сильные европейские страны (с положительным сальдо торгового баланса), в то время как «периферийные» члены Европы могут на долгие годы погрузиться в стагфляцию.
Еще один сценарий развития событий, который отчасти можно считать частным случаем первого варианта, - это ситуация когда все страны валютного блока кроме Германии, отказываются от Евро. В итоге некогда единая европейская валюта становится немецкой национальной денежной единицей. В этом случае, инвесторы могут быть менее обеспокоены политическими и другими рисками, поскольку знают, что «стоит» за валютой. Как и в первом случае, после некоторой паники и продаж, евро впоследствии может вернуть ранее утраченные позиции. Вопрос только в том, захочет ли этого экспортноориентированная Германия, для которой дорогой евро – не есть благо.
При этом вне зависимости от того, по какому сценарию мог бы пойти раскол в Еврозоне, основного бенефициара от подобного события легко можно назвать уже сейчас. Массовое бегство капитала из Европы перенаправит огромные потоки средств в США, в первую очередь на американский долговой рынок. Таким образом, проблемы в том, как рефинансировать астрономический объем госдолга (свыше 13.трлн. долларов) у американцев тут же отпадет. Более того ставки по новым займам резко снизятся. В итоге США вновь будут контролировать практически всю мировую экономику.