Где занять на отпуск
Содержание
- Где занять на отпуск:
- Где занять на отпуск:
- Ставки по кредитным карточкам стартуют от 20% годовых, а в среднем составляют 45—50%.
- Где занять на отпуск: наличные – быстро, но дорого
- «Наличку» дает уже каждый второй банк.
- Где занять на отпуск: альтернатива банкам — ломбард
- Займ в ломбарде могут выдать за считанные минуты.
Где занять на отпуск:
условия банков
Вторая половина лета — «горячий» сезон отпусков. В это время даже заядлые трудоголики стараются хотя бы на несколько дней вырваться на отдых. Но денег, отложенных заранее, не всегда оказывается достаточно, чтобы провести время на курорте на должном уровне. В связи с этим возникает вопрос: где занять немного наличных, причем быстро и не хлопотно. Такая же проблема возникает у тех, кто недавно вернулся из отпуска, изрядно потратившись. Здесь на помощь могут прийти банки. Они сейчас активно дают в долг как «кэш», так и кредитки. При этом решение о выдаче займа принимается, как правило, всего за 1 день. А документов для этого с вас спросят немного. Единственный минус — проценты по таким кредитам довольно высоки — 50—60% в среднем для беззалоговых займов.
Но даже здесь «подкованный» заемщик сможет обойти острые углы. К примеру, условия некоторых кредитных карт предусматривают льготный период, во время которого процентная ставка ничтожно мала (0,01% годовых) или отсутствует вовсе. А на кредитах наличными можно сэкономить, если сразу знать размеры комиссий (ежемесячной и при выдаче). Оказывается, кредит с годовой ставкой 1% может обойтись вам дороже, чем тот, по которому требуют 15% годовых, но не просят каждый месяц вносить комиссионный платеж внушительного размера.
ПОД ЗАЛОГ: БОЛЬШЕ, ДЕШЕВЛЕ, НО ХЛОПОТНО
Если же вам не по карману ставки в размере 50% годовых, но вы готовы отдать банку в залог свое жилье как гарантию возвращения кредита, отношение к вам изменится. К примеру, сегодня средние реальные ставки по «кэш-кредитам» под залог недвижимости — 22—25%. То есть если вы возьмете 10 тыс. грн на год под 25%, в результате вам придется отдать 12,5 тыс. К слову, в последнее время ставки почти не менялись. А выдает такие займы еще больше банков — 27 из 50 крупнейших. При этом сроки достигают 10 лет, а размер ссуды — до 70% от стоимости квартиры, оставляемой в залог. Учитывая нынешнюю стоимость жилья, это может быть 1 млн грн и даже больше. В целом на рассмотрение вашей заявки на кредит уйдет от 1 дня до недели.
КАК ВЫДАЮТ. Для оформления такого займа нужно будет принести в банк паспорт, идентификационный код, справку с места работы с указанием должности и зарплаты за последние 6 мес. (с помесячной разбивкой) и пометкой «задержки в выплате заработной платы за последние 6 месяцев отсутствуют». Если этой суммы банку покажется недостаточно, у вас могут попросить еще и документы, подтверждающие другие доходы (при наличии дохода не по основному месту работы), например, декларацию о доходах, заверенную налоговой инспекцией. Кроме того, вам понадобится принести свидетельство о праве собственности на квартиру, а также оценить свое жилье с помощью лицензированного специалиста (обычно его присылает банк). Если квартира находится в совместной собственности, придется еще и заручиться согласием всех остальных владельцев.
ЧЕГО ОПАСАТЬСЯ. В данном случае страховать ваше жилье, которое вы оставляете в залог, придется в обязательном порядке. При этом ежегодно вам понадобится платить 0,3—0,5% от суммы кредита. А некоторые банки требуют еще и застраховать вашу жизнь или же приобрести страховку от несчастного случая. Она обойдется примерно в 0,5—2% от суммы кредита. Итак, взяв в долг 10 тыс. грн, вы дополнительно заплатите (0,5%+0,5%) 1 тыс. грн страховых платежей в год. Важно также знать, что некоторые банки взимают штрафы за досрочное погашение кредита — до 1% от суммы, которую вы возвращаете раньше срока.
Где занять на отпуск:
Кредитки — с подвохом
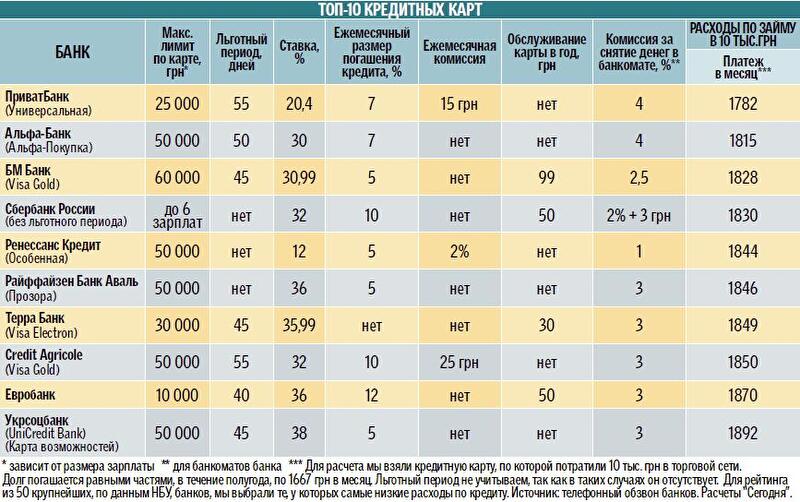
Ставки по кредитным карточкам стартуют от 20% годовых, а в среднем составляют 45—50%.
Условия выдачи кредитных карт в украинских банках
Вторая половина лета — «горячий» сезон отпусков. В это время даже заядлые трудоголики стараются хотя бы на несколько дней вырваться на отдых. Но денег, отложенных заранее, не всегда оказывается достаточно, чтобы провести время на курорте на должном уровне. В связи с этим возникает вопрос: где занять немного наличных, причем быстро и не хлопотно. Такая же проблема возникает у тех, кто недавно вернулся из отпуска, изрядно потратившись. Здесь на помощь могут прийти банки. Они сейчас активно дают в долг, при этом решение о выдаче займа принимается, как правило, всего за 1 день. А документов для этого с вас спросят немного. Единственный минус — проценты по таким кредитам довольно высоки — 50—60% в среднем для беззалоговых займов. Но даже здесь «подкованный» заемщик сможет обойти острые углы. К примеру, условия некоторых кредитных карт предусматривают льготный период, во время которого процентная ставка ничтожно мала (0,01% годовых) или отсутствует вовсе.
Банковский кредит на карточку удобен, если вы побаиваетесь иметь дело с наличными или хотите одолжить деньги на короткий срок. Ставки по таким займам стартуют от 20% годовых, а в среднем составляют 45—50%. То есть, если вы потратите с кредитной карты 10 тыс. грн и будете возвращать их в течение года, в результате придется отдать 15 тыс. Но не спешите пугаться. Сейчас есть несколько банков, которые дают льготный период (до 55 дней), в течение которого понадобится платить лишь символическую ставку в размере 0,01% годовых или же не придется тратиться вовсе. К тому же, по словам банкиров, ставки по кредитам на карточку за последние пару месяцев упали примерно на 3%. Здесь тоже сказала свое слово конкуренция. Сейчас кредитки выдают 13 банков из 50 крупнейших. А на начало 2011 г. их было лишь 4. Вместе со ставками снизилась и стоимость годового обслуживания карты. Сейчас она составляет 30—90 грн в год для банков из нашей топ-10.
КАК ВЗЯТЬ. Кредитную карту может получить любой желающий совершеннолетний гражданин Украины. При этом от вас попросят паспорт и идентификационный код. Справка о доходах обычно нужна в том случае, если вы рассчитываете на немалый кредитный лимит (не меньше 5 тыс. грн, а в некоторых банках — от 20 тыс. грн). А вот наличие постоянного места работы весьма желательно — так вы будете выглядеть серьезнее в глазах банковских работников, принимающих решение о выдаче карты. Но залога или поручительства от вас не потребуют.
В ЧЕМ ПОДВОХ. Если вы будете исправно погашать кредит в пределах льготного периода, проценты по долгу не начислят. Но неприятности начнутся, если вы за эти границы выйдете. Тогда вы сразу заплатите за все дни льготного периода задним числом. «Сюрприз» ожидает еще и в том случае, если вы превысите предоставленный вам лимит или просрочите выплату долга или процентов по нему (обычно погашать кредит нужно ежемесячно до 15-го или 25-го числа). К примеру, один из банков нашей топ-10 взимает с таких проштрафившихся клиентов не стандартные 32% годовых, а сразу 54%. Еще одним подвохом может стать просьба застраховать вашу жизнь. И помните: если вы будете расплачиваться кредитными средствами в торговых сетях и супермаркетах, комиссию с вас не снимут. Но если захотите получить деньги с карты в долг через банкомат, придется отдать 1—4% от снятой суммы.
Где занять на отпуск: наличные – быстро, но дорого
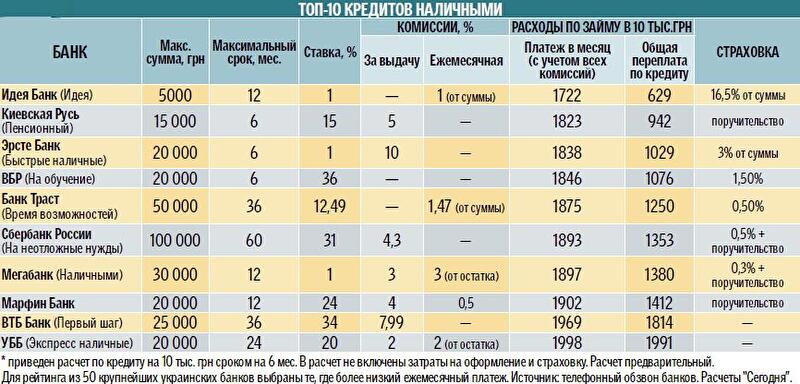
«Наличку» дает уже каждый второй банк.
Вторая половина лета — «горячий» сезон отпусков. В это время даже заядлые трудоголики стараются хотя бы на несколько дней вырваться на отдых. Но денег, отложенных заранее, не всегда оказывается достаточно, чтобы провести время на курорте на должном уровне. В связи с этим возникает вопрос: где занять немного наличных, причем быстро и не хлопотно. Такая же проблема возникает у тех, кто недавно вернулся из отпуска, изрядно потратившись. Здесь на помощь могут прийти банки. Они сейчас активно дают в долг, при этом решение о выдаче займа принимается, как правило, всего за 1 день. А документов для этого с вас спросят немного.
В последнее время беззалоговые кредиты наличными для многих банков стали едва ли не основным способом заработка на клиентах-физлицах. Именно поэтому сейчас, по результатам нашего мониторинга, их выдает уже 21 банк из 50-ти крупнейших. Притом, что на время нашего прошлогоднего февральского обзора их было всего 9. Правда, срок пользования такими займами непродолжительный — не более трех лет. А средние реальные ставки (т. е. ставки с учетом всех комиссий) по ним, по данным банкиров, составляют 50—60% годовых. То есть, взяв взаймы у банка 10 тыс. грн на год, вам в результате придется вернуть 15 тыс. Но рост конкуренции делает свое дело, и займы наличными за последние полгода подешевели на 3%.
КАК ПОЛУЧИТЬ. Условия выдачи таких кредитов просты. Как правило, вас попросят принести паспорт, идентификационный код и справку с места работы с указанием зарплаты за последние 6 мес. Некоторые банки могут даже не потребовать справку с работы, но тогда на крупную сумму рассчитывать не придется. А вот если вы претендуете на десятки тысяч гривен (а есть банки, которые готовы выдать «наличкой» даже до 100 тыс. грн), вам придется доказывать, что вы в состоянии вернуть их к положенному сроку. Причем, чем больше необходимая сумма, тем выше должна быть ваша зарплата. Кроме того, если вы попросите большую сумму в долг, потребуют привести поручителя. Но после предоставления всех документов решение о выдаче кредита будет принято в течение 24-х часов.
ПОДВОДНЫЕ КАМНИ. Несмотря на то, что при получении займа наличными вам не понадобится вносить первоначальный взнос (как при ипотеке или автокредите), в большинстве случаев все-таки придется потратиться. Многие банки требуют от заемщика уплаты одноразовой комиссии. Она может составлять как 2%, так и 10% от суммы кредита. То есть, получая заем в размере 10 тыс. грн, вы должны сразу уплатить 1 тыс. грн (10%) комиссии банку. Вдобавок, почти все банки, выдающие «кэш-кредиты», потребуют от вас купить страховку. Она обойдется в 0,3—16,5% от суммы кредита (30—1650 грн) ежегодно.
Где занять на отпуск: альтернатива банкам — ломбард
Займ в ломбарде могут выдать за считанные минуты.
Вторая половина лета — «горячий» сезон отпусков. В это время даже заядлые трудоголики стараются хотя бы на несколько дней вырваться на отдых. Но денег, отложенных заранее, не всегда оказывается достаточно, чтобы провести время на курорте на должном уровне. В связи с этим возникает вопрос: где занять немного наличных, причем быстро и не хлопотно. Такая же проблема возникает у тех, кто недавно вернулся из отпуска, изрядно потратившись.
В случае, если вам срочно понадобились деньги всего лишь на неделю-другую, а времени на оформление кредитной карты нет, можно зайти в ломбард. Здесь займ могут выдать за считанные минуты. При этом попросят минимальное количество документов: паспорт или любое другое удостоверение, его заменяющее (к примеру, пенсионное или военный билет). Но за скорость и отсутствие придирок придется в прямом смысле заплатить.
Во-первых, деньги в ломбардах дают не просто так, а под залог, точнее, заклад (когда ценности остаются у кредитора). Обычно там готовы взять золотые изделия или бытовую технику. Причем на руки выдают от 40 до 80% от суммы оценки таких вещей. Во-вторых, стоимость такого займа будет гораздо выше, чем в банке. Ломбарды дают деньги под 0,5—1,5% от суммы в день. Если перевести в годовые, то получатся баснословные 180—550% годовых.
Но плюс ломбардов в том, что деньги там можно получить максимум на месяц-два, а то и вовсе перехватить пару сотен гривен до зарплаты. А в этом случае переплата по кредиту будет невелика — 5—15 грн на 1000 грн в день. Учитывая, что банки таких коротких кредитов не дают, получается удобно. Главное — помнить, что если не вернуть ломбарду долг до конца срока займа, он получит право забрать себе залог и продать его.



