Инвестируем с умом: Как правильно распорядиться тысячей долларов
Шаг1: выбираем банк
Рейтинг надежности банков можно легко отыскать в Интернете. Банки ранжируют согласно суммам депозитов, доверенных им. На данный момент в пятерке тех, кому доверяют больше всего, выглядит так:
| № | Банк | Депозиты, млн грн. |
| 1 | Приватбанк | 81 529,03 |
| 2 | Ощадбанк | 28 454,32 |
| 3 | Дельта Банк | 11 267,79 |
| 4 | Уникредит Банк | 10 880,21 |
| 5 | ПУМБ | 9 603,07 |
Рейтинг доверия к украинским банкам по итогам сентября 2012 года (источник данных - banker.ua)
Насколько отобранные в нем банки соответствуют нашему критерию "надежность" - узнаем у экспертов.
"Эти банки по украинским меркам надежные, действительно многие хранят деньги в них. Риски минимальные,- рассуждает Александр Охрименко, президент Украинского аналитического центра. - Я лично храню деньги в Ощадбанке, Дельта Банке, ПУМБе, банке Уникредит. И хранил бы в Привате, но меня их назойливая реклама раздражает, и методы оформления депозитов вызывают много вопросов".
Соглашается с Охрименко и Мария Сальникова, эксперт информационно-аналитического центра FOREX CLUB в Украине: "Рейтинг с озвученного сайта показывает уровень доверия банкам со стороны населения, так как там есть информация о сумме уже размещенных депозитов, что может служить дополнительным помощником при выборе банка", - отмечает она.
Но выбирать, безусловно, вам самим. Этой пятеркой список банков, в которые можно вкладывать деньги с минимальным риском, не исчерпывается.
Если же говорить о первоначальных действиях при выборе банка, по мнению Сальниковой, сначала нужно определиться с уровнем доходности по депозиту, который вас устроит, затем - посмотреть на срок работы банка, линейку предлагаемых услуг и их стоимость. А руководитель аналитического подразделения группы Инвестиционный Капитал Украина (ICU) Александр Вальчишен советует первым делом выяснить, кто у банка собственник (если личность известная – оценить степень доверия к ней), а также поинтересоваться инвестиционными рейтингами международных рейтинговых агентств:
Я бы замкнул круг на тех банках, у кого собственник имеет инвестиционный рейтинг от одного (лучше от двух) международных рейтинговых агентств.
"А именно от Moody's, S&P и Fitch. Например, Проминвестбанк, контролируется Внешэкономбанком (Россия), у которого есть рейтинги от всех международных рейтинговых агентств Baa1 от Moody's, BBB от S&P и BBB от Fitch", - отмечает Вальчишен.
Шаг2: (не) искушаемся процентами
Итак, если с субъективными и объективными критериями выбора банка определились, приступаем к изучению процентных ставок по депозитам, которые предлагают выбранные банки.
| Процентная ставка | В валюте | В гривне |
| минимальная | 0,50% | 0,10% |
| максимальная | 12% | 26,50% |
| средняя | 7,8-8,1% | 19-20% |
Колебания процентных ставок в украинских банках при размещении депозита (источник данных - FOREX CLUB в Украине)
По данным экспертов FOREX CLUB в Украине, минимальное предложение по ставке годовых депозитов в гривне составляет 0,1%, максимальное 26,5%. Основное предложение находится где-то около 19-20%. Для долларовых депозитов, минимальное предложение 0,5%, а максимальное – 12%. Самая распространенная ставка – 7,8-8,1%.
В целом, процентные ставки по депозитам в последние месяцы заметно подросли, и банки наперебой стараются заинтересовать клиента своими эксклюзивными предложениями. Но будьте бдительны: не дайте высоким процентам задурманите себе голову.
Последний случай с банком "Таврика", вкладчики которого не могут забрать свои деньги, положенные под высокие проценты, яркое тому подтверждение.
"Любая завышенная ставка означает, что банку очень срочно нужны деньги, а это говорит о том, что его положение не столь надежно. Надежный банк, который не имеет срочной потребности в депозитах населения, предлагает обычно ставки на треть ниже, чем максимальные на рынке", - обращает внимание эксперт агентства "МПП Консалтинг" Павел Мельник.
Мы выбрали наиболее популярные и "горячие" депозитные предложения от выше названных банков, и попросили сотрудников этих банков рассказать о своих продуктах.
Максим Мироненко, руководитель департамента развития продуктов розничного бизнеса ПУМБ рассказал нам, почему процентные ставки в этом банке ниже максимальных на рынке.
Процентная ставка конкретного банка, как правило, адекватна уровню его риска.
"Повышенный риск требует повышенных ставок по депозитам: индикатором платы за повышенный риск конкретных банков можно считать отклонение от среднерыночной ставки по аналогичному продукту на 2-3% в гривне и 1,5-2% в иностранной валюте", - отметил он. В банке ПУМБ, по его словам сейчас наиболее популярен депозит "Большие деньги", который дает до 24% годовых в гривне, до 7,3% в долларах и до 6,6% в евро. "Указанный размер ставок также включает надбавку 0,3% по программе лояльности, которая действует в случае пролонгации действующего вклада, размещении нового депозита при наличии действующего в ПУМБ, а также при размещении клиентом депозита с помощью сервиса интернет-банкинга "ПУМБ online", - добавляет Максим Мироненко.
Однако, максимальные ставки, как правило, касаются больших сумм.
А если взять наши с вами условные 1000 долларов из-под матраца, и положить их на указанный депозит, получим через год всего 6,2% дохода или $ 62 (если мы не являемся постоянными клиентами банка). Если оформим полугодичный депозит на эту же сумму, прибыль составит 5,4% (годовых), или $25. Вложив 8 тыс. грн на год, вы заработаете 21,6% прибыли, или же 1680 грн. На полгода - ставка такая же, прибыль соответственно 840 грн. Если вы уже ранее доверяли сбережения этому банку, можете рассчитывать на более высокую ставку.
В ПриватБанке одним из наиболее популярных вкладов на сегодня, по словам консультанта Дарьи Кондрат, является вклад "Стандарт". Тут искушают клиента не столько высокими процентами, сколько возможностью дистанционно управлять вкладом и получать проценты ежемесячно. "При оформлении вклада "Стандарт" сроком на 1 месяц в гривне мы автоматически подключаем Вас к дополнительному пакету "Динамичный", который предусматривает увеличение процентной ставки по вкладу при каждом автоматическом продлении депозита на новый срок. Минимальный срок в гривне: 1, 3, 6, 12, 24 и 36, 48, 60 месяцев, в долларах и евро: 1, 3, 6, 12, 24 месяца", - отмечают в ПриватБанке.
Проценты можно снимать в конце каждого месяца или в конце срока вклада. А если оформляете вклад в Интернете – получаете еще +0,5% годовых к ставке при оформлении первого депозита. Всего при вложении средств на год можно получить до 18% дохода, в долларах – до 10%.
Воспользовавшись депозитным калькулятором, видим, что на наших 8000 грн мы можем заработать за год максимум 1440 грн. На $1000 при вкладе на тот же срок чистый доход будет $100. При вкладе на полгода процент немного снизится, и мы получим 680 грн. и $45 соответственно.
На вопрос о гарантии надежности вклада, консультант Приватбанка заверяет: "Банк является участником фонда гарантирования вклада. При форс-мажорных обстоятельствах средства по депозитным счетам будут всегда выплачены. Ваши вклады защищены не только финансовой стабильностью ПриватБанка, но и государством".
Впрочем, примерно то же самое говорят о себе и в других банках.
Больший доход в ПриватБанке обеспечит вклад "Депозит Плюс" - до 19-20% (только в гривне). На сумме 8000 грн за год заработаем до 1500 грн. За полгода – до 720 грн.
Дельта Банк предлагает вложить деньги по одной из наивысших депозитных ставок на рынке – до 26% годовых в гривне (депозит "Наилучшее предложение"). и до 10% - в долларах. Вклад можно разместить на год, полгода или три месяца. Минимальная сумма – 1000 грн или $200.
В банке "Уникредит" максимальную прибыль можно получить, положив деньги на депозит "Чемпион" (120 дней, до 25% в гривне, минимальный вклад – 5000 грн) и "Прогрессивный" (на 18 месяцев, до 26% - в гривне, 9% - в долларах, минимальный вклад – 1000 грн, $100).
В Ощадбанке максимальный процент по депозитам в гривне – 22%, в долларах- 10,5%. Процентная ставка растет по мере продления вкладов (вклад "Новый процент" сроком до 15 месяцев).
Шаг3: определяемся с валютой
Валюту вклада эксперты FOREX CLUB в Украине советуют дифференцировать. Даже если ваш вклад – всего 1000 долларов.
"Мы рекомендуем 70% от 1000 долларов перевести в гривны, и разместить в банке на депозите. Даже при условии умеренной девальвации гривны, мы допускаем, доход от депозита в гривне под 19-21% годовых будет выше максимального дохода по депозиту в долларах США на тот же срок. Оставшиеся 30% рекомендуем вложить в банковский депозит в долларах США", - говорит Мария Сальникова.
При этом, самым доходным, по ее словам, остается гривневый депозит.
"На данный момент доходность годового банковского депозита в гривне составляет 19-21%. Это с лихвой покрывает инфляцию, которой в текущем году вообще нет, а в следующем году нами она ожидается на уровне 5,9-6%", - прогнозирует Сальникова.
Второе место по привлекательности, по ее словам, остается за долларом.
Что касается евро, то данная валюта пока остается нестабильной, и эксперты не рекомендуют хранить свои сбережения в ней.
Александр Охрименко также настаивает на том, что наиболее выгодными остаются гривневые депозиты. По его прогнозам, в 2013 году курс доллара будет колебаться в валютном коридоре 8,1-8,4 грн. Поэтому даже 20% в гривне принесет больше дохода, чем 8% в долларах США, считает эксперт.
"Однозначно гривна. Хотя, ставки по гривне уже в 2013 году упадут. А вот какая будет инфляция в Украине в 2013 году - сложно сказать. Если будет новое правительство, будет и новая экономическая политика. Не исключено, что тогда будут не сдерживать, а наоборот увеличивать эмиссию гривны. А пока ставки по депозитам перекрывают даже реальную инфляцию в Украине", - отмечает эксперт.
Самым оптимальным решением всегда была мультивалютная корзина.
"Но нужно понимать, что сейчас дешевеют все валюты во всем мире, поэтому в какой бы валюте не хранились сбережения, любая процентная ставка это всего лишь защита от инфляции, а не получение прибыли", - говорит Павел Мельник.
На его взгляд, самый выгодный вариант капиталовложений - в бизнес. "Больше чем процент по депозиту, может дать только собственный бизнес. Правда, тут уже другой тип рисков, и это уже другая тема", - говорит эксперт.
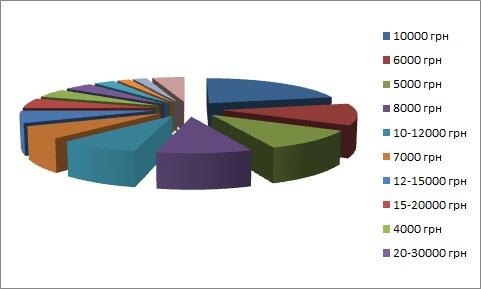
Какого ежемесячного дохода для семьи из трех человек будет достаточно, чтобы жить "нормально" (источник данных - социологическое исследование компании Research& Branding Group (выборка - 2074 респондента, погрешность 2,2%).
При этом, большинство опрошенных респондентов отмечают свое нынешнее материальное положение, как крайне низкое.
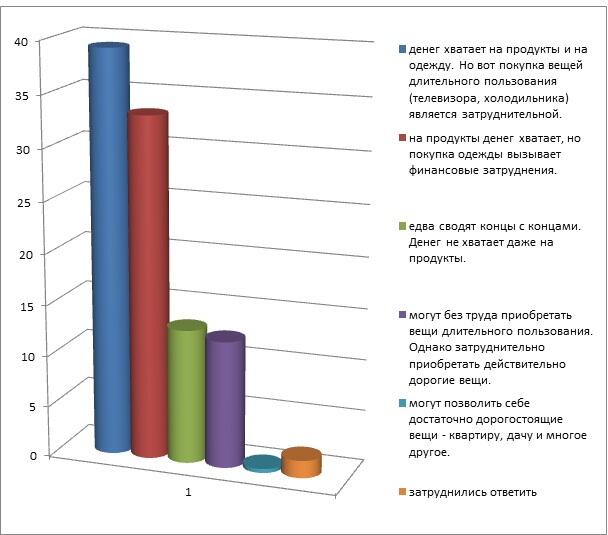
Материальное положение украинцев по их собственной оценке (источник данных - социологическое исследование компании Research& Branding Group (выборка - 2074 респондента, погрешность 2,2%).
Шаг4: оцениваем риски
Экс-министр экономики и политический беженец Богдан Данилишин, глядя из Чехии, советует украинцам "дуть на воду" и не сильно доверять государству и банкам.
"Сейчас главный риск – иметь деньги вообще. Но если такое случилось, что они у вас есть – их нужно хранить в той валюте, которая есть (не переводить). Сумму до $3 тыс. лучше держать в домашней банке. А банк выбирать в зависимости от того, какая у него репутация. Не вестись на больших депозитные ставки: лучше меньше, но на дольше", - дает совет Данилишин.
А вот эксперты FOREX CLUB в Украине для владельцев небольших вкладов под высокие проценты рисков не видят.
"Значительного риска таких вкладов нет. Если ваши вклады будут покрыты уровнем банковской гарантии (до 200 тыс. грн – ред.), такую сумму гарантирует фонд гарантирования вкладов в Украине. Национальный банк вряд ли будет вводить мораторий на снятие депозитов. Пока оснований для таких шагов нет", - рассуждает Мария Сальникова.
Риски всегда существуют, даже в периоды экономического роста никто не застрахован от банкротства или других экономических проблем, в том числе и банки.
"В Украине даже в 2006 году, в период активного роста, были проблемные банки", - отмечает Павел Мельник.
"Все зависит от банков, - говорит Александр Охрименко. К сожалению, ряд банков слишком увлеклись валютными спекуляциями и теперь у них большие убытки. Как результат, есть риск, что они просто обанкротятся. Но это небольшая группа банков. Наибольшие риск вызывает только 4 банки их 174 действующих банков в Украине. А в целом, проблем нет. Большинство банков чувствуют себя хорошо", - успокаивает эксперт.
Наталья Виноградова



Комментарии посетителей