Как оплатить счета, не выходя из дома, и сэкономить на комиссии
Мы продолжаем проект «Учим язык денег» вместе с «Сегодня». На протяжении этого месяца мы будем повышать финансовую грамотность украинцев, рассказывая о новейших дистанционных банковских услугах: преимуществах и минусах интернет-банкинга и мобильного банкинга, как обезопасить себя от мошенничества и как сэкономить, если оплачиваешь счета, не выходя из дома.
Большинство украинских банков сегодня предлагает клиентам воспользоваться дистанционной системой управления и контроля за счетами через интернет, позиционируя систему интернет-банкинга (ИБ) как наиболее удобную и выгодную. Мы расскажем, во сколько в действительности обойдется платить по счетам, не выходя из дома, и сравним по затратности систему ИБ с традиционным способом оплаты и альтернативным интернет-сервисом (см. таблицу).
Чтобы совершить какую-либо операцию, воспользовавшись финансовым порталом, сначала нужно стать клиентом банка. Это, на первый взгляд, несущественное отличие ИБ от других способов оплаты тянет за собой целый ряд дополнительных сложностей для тех, у кого не открыт счет в банке. Такая статья расходов сегодня составляет в среднем 50—70 грн. Кроме того, нужно оформить расчетную пластиковую карточку, за что нынче берут не менее 25—50 грн. Сама же регистрация на банковском интернет-ресурсе уже стала бесплатной, хотя некоторые финучреждения еще могут потребовать за эту операцию от 20 до 30 грн.
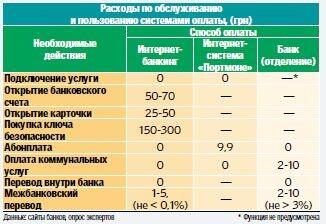
Далее, если вы намерены не только следить за движением средств на счетах, но и управлять ими, вам необходимо получить ключи доступа к повышенному уровню безопасности. Наиболее распространенный и бюджетный — одноразовые пароли, которые банк бесплатно высылает на мобильный. А вот за электронно-цифровую подпись, которая служит аналогом собственноручной, но хранится на носителе, либо за специальный брелок, генерирующий зашифрованные пароли, возьмут от 150 до 300 грн. Итого — на этапе оформления услуги (при условии, что вы не являетесь клиентом банка) вы потратите 75-450 грн. Весь этот путь не нужно проделывать, если, допустим, оплатить коммунальные услуги через банковское отделение либо альтернативную электронную систему оплаты счетов (как вариант — «Портмоне»). Однако последние тоже имеют свои недостатки, говорят эксперты. «Межбанковские системы электронной доставки и оплаты счетов в целом более простые в обращении, чем ИБ, интерфейс которого банкам пока не удается сделать таким же удобным. Из минусов электронной доставки — абонплата, хотя и небольшая. Кроме того, не все провайдеры сейчас поддерживают этот ресурс, чего нельзя сказать об ИБ», — объясняет финансовый аналитик Игорь Шевченко.
Как сэкономить на комиссии
Комиссияна транзакцию, произведенную через банковский портал, будет ниже, чем в отделении банка. Объясняется это просто: внести изменения в электронные счета легче и дешевле, нежели оплатить передвижение, охрану и работу с живыми деньгами. А значит, и себестоимость виртуальных операций ниже. Но сделать погоду эта незначительная разница может только крупным клиентам, которые ориентированы на специфические банковские услуги и часто к ним прибегают: выплачивают кредиты, следят за депозитами, делают денежные переводы. «Альтернативная система оплаты счетов типа «Портмоне», скорее всего, больше подойдет потребителям товаров и услуг, привыкшим делать покупки через интернет. Если клиент месяц не пользуется этим инструментом, то абонплата не начисляется», — говорит финасовый аналитик Александр Жолудь.



