Как выбрать банк в условиях кризиса?
Есть ли универсальный ответ? И вообще - возможно ли оценить надежность банка в нынешних реалиях?
Несмотря на то, что возможности оценить надежность банка со 100%-ной вероятностью не существует, объективные способы проанализировать состояние учреждения все же есть.
Современный Интернет просто перенасыщен советами о том, как правильно выбрать банк. Все они имеют право на жизнь: начиная с изучения условий обслуживания, знакомства с акционерами банка и закачивая сбором всевозможных слухов и мнений. Но в одном эксперты едины: показатели финансовой отчетности банка – весомый фактор, влияющий на его будущее.
Сегодня «Простобанк Консалтинг» расскажет, где можно взять данные из банковских балансов и как их использовать при выборе банка-партнера.
Итак, основные данные банковских балансов ежемесячно публикует сайт Ассоциации украинских банков (www.aub.com.ua) и сайт НБУ(www.bank.gov.ua). Какой из них выбрать – зависит от цели вашего исследования. Например, данные АУБ могут содержать показатели не всех банков, однако обновляются они более оперативно. НБУ же публикует полный перечень банков, однако с большим опозданием (последний данные на сайте – на 01.04.09г.)
Так как ситуация на банковском рынке меняется очень оперативно, мы решили использовать данные АУБ.
Перечень таблиц, публикуемых на сайте АУБ, стандартный и включает в себя:
Структуру кредитно-инвестиционного портфеля банков
Активы и обязательства
Депозиты юридических лиц
Депозиты физических лиц
Капитал
Финансовый результат.
Исследование показателей банковских балансов стоит начать с анализа пассивной части, то есть с источников формирования ресурсов банка, так как именно от них зависит структура и объем кредитных и других операций банка.
Часть 1: Анализируем пассивы банков
Пассивы банка состоят из:
привлеченных средств или обязательств банка (депозиты населения и предприятий, межбанковские кредиты и прочее),
собственных ресурсов банка (капитал, резервы и прочее).
Показатели, которые возможно рассчитать, исходя из имеющейся информации:
Соотношение собственных и заемных средств – характеризует степень участия собственными средствами банка в рисковых активных операциях. Если говорить проще – то какая часть операций банка производится за счет собственных средств, а какая – за счет средств его клиентов?
Структура заемных средств: кто составляет основную часть вкладчиков? Размещают ли клиенты долгосрочные вклады в банке? Есть ли у банка валютные риски?
Динамика пассивов: позволяет отследить тенденции в формировании ресурсной базы или, другими словами, есть ли у банка отток вкладчиков?
Для удобства работы с цифрами можно скачать данные таблиц в Excel. Для начала нам понадобится таблица «Активы и обязательства по состоянию на 01.07.09». Из нее мы можем увидеть обязательства банков и величину их капитала (собственных средств).
Итак, исходя из имеющихся данных, мы можем взглянуть на средние показатели пассивов банковской системы по состоянию на 01.07.09 г.:
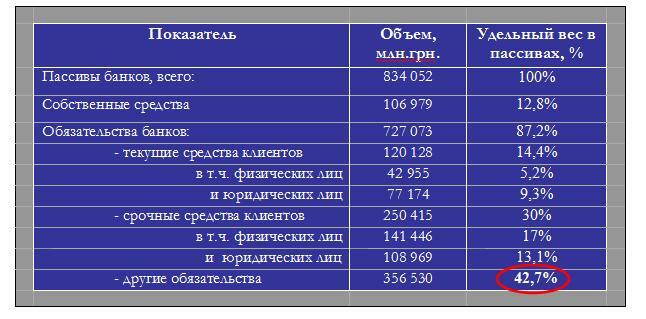
Почему мы начали со средних показателей? Потому что в нынешней ситуации они как нельзя лучше характеризуют состояние банковской системы в целом. А существенное отклонение показателей выбранного вами банка от средних – повод задуматься и найти объяснение этому феномену.
Как можно видеть из среднего среза по рынку, значительную часть (почти 43%) пассивов банковской системы Украины составляют так называемые «Другие обязательства». (рассчитали мы их отняв от общей суммы обязательств сумму депозитов юридических и физических лиц – таблицы «Депозиты физических лиц на 01.07.09» и «Депозиты юридических лиц на 01.07.09»). Что это такое? В нашем случае это: привлеченные межбанковские кредиты и рефинансирование, а также долговые ценные бумаги - облигации и прочее. Таким образом, можно сделать выводы о том, что на данный момент наиважнейшим источником формирования пассивов украинских банков есть не классический вариант – средства населения и бизнеса, а займы у зарубежных коллег, а также вынужденное финансирование от НБУ.
Для того чтобы понять, какие банки предпочитают именно этот источник формирования своих ресурсов, нужно рассчитать показатель «Другие обязательства» в разрезе банков.
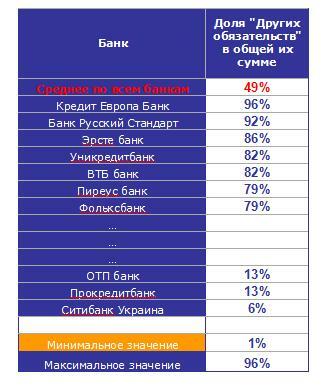
Так, например, наибольший удельный вес «Других обязательств» в общей сумме заемных средств имеют банки с иностранным капиталом. С одной стороны это неплохо, так как говорит о финансовых возможностях материнских структур, с другой – это означает зависимость от одного или нескольких однородных источников финансирования. Кроме того, правительство намерено запретить НБУ рефинансировать банки с иностранным капиталом. Таким образом, банки, пассивы которых сформированы большей частью из средств материнских компаний, становятся очень сильно зависимы от самочувствия «мамы». Так что при выборе банка для обслуживания, вам придется навести об этом справки.
Еще хуже обстоят дела с теми банками, которые «подсели» на рефинансирование НБУ - средства, которые рано или поздно придется возвращать, причем с процентами. А максимальный срок рефинансирования теперь – всего 3 месяца. Так, только за один месяц (июнь 2009 года) целевые средства на финансовое оздоровление получили 29 банков на сумму почти 9 млрд. грн., а с начала года – почти 56 млрд.грн, что составляет 8% от общих обязательств и больше половины собственных средств банков. К сожалению, данные о том, какой банк и сколько кредитов получил в качестве рефинансирования, НБУ не афиширует. Но попробовать узнать о том, получал ли рефинансирование ваш банк, можно из пресс-релизов самих банков. Конечно, факт получения рефинансирования еще не говорит о том, что банк проблемный, но принять информацию к сведению все же стоит.
А минимальное значение «других обязательств» в структуре пассивов из крупных банков имеют:
Ситибанк Украина - 6%
ОТП банк – 13%,
Приватбанк – 26%,
что говорит о наличии у этих банков хорошей клиентской базы.
Что касается привлеченных средств клиентов, то здесь большое значение имеет их структура в зависимости от сроков размещения депозитов и их валюты. Последний показатель, к сожалению, доступен только в данных НБУ на 01.04.09, поэтому в данном исследовании мы вынуждены им пренебречь.
В классическом случае доля текущих обязательств банка в общем объеме клиентских средств не должна превышать 30%. Однако, в условиях кризиса клиенты предпочитают иметь свободный доступ к своим средствам. Поэтому в данный период средний по системе показатель составил 32%. Понятно, что в таких условиях финансовая устойчивость банка будет зависеть от его способностей находить компромисс между желанием клиентов изъять в случае необходимости свои средства и размещением временно свободных клиентских средств в кредиты для получения дохода.
При выборе банка нам необходимо учитывать факт существенного отклонения доли текущих клиентских обязательств в общем их объеме от среднего значения. Так, из крупных банков наибольший удельный вес текущих обязательств по состоянию на 01.07.09г. имеют:
Банки, специализирующиеся на обслуживании корпоративных клиентов – Ситибанк Украина (78%), Калион банк Украина (71%), Уникредит банк (69%) и Инг Банк Украина (89%). В принципе, для банков, работающих в этом сегменте, такая пропорция вполне допустима. Но нас, как потенциальных клиетов – физических лиц, эти банки мало интересуют.
Ощадбанк (55%) и Укрсоцбанк (52%).
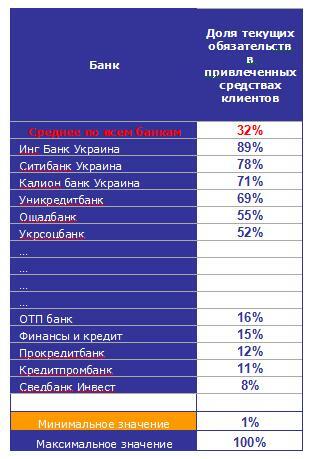
Наименьшую же долю текущих обязательств в составе клиентских средств имеют: Сведбанк Инвест (8%), Кредитпромбанк (11%), Прокредитбанк (12%), Финансы и кредит (15%), ОТП банк (16%).
Конечно, остатки на текущих счетах банков могут очень динамично изменяться, поэтому их необходимо проследить в динамике. Так, например, данные на 01.04.09г. подтверждают показатели приведенные в таблице.
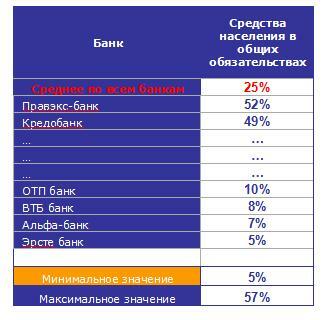
Для того чтобы понять стратегию банка на рынке, необходимо также посмотреть на состав привлеченных средств, с точки зрения универсальности банка: работает ли он со всем спектром клиентов или предпочитает только розницу? Поскольку розничный вкладчик более всего подвержен паническим настроениям, то специализация банка исключительно на вкладчиках-физических лицах подвергает банк дополнительным рискам резкого оттока ресурсов. Так, из крупных банков, наибольшую долю средств населения в общем объеме обязательств имеют Правэкс-банк (52%) и Кредобанк (49%) (во внимание не принимались банки с временной администрацией). Наименьшую - (кроме уже упомянутых специализирующихся на корпоративных клиентах) – Эрсте банк (5%), Альфа-банк (7%), ВТБ банк (8%), ОТП банк (10%).
Далее необходимо посмотреть на динамику привлечения средств клиентов, которая говорит о доверии вкладчиков к банку, что особенно важно в кризисный период.
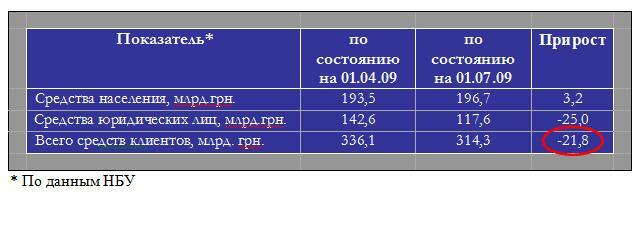
Хотя СМИ и пишут о начале массового возвращения вкладов в банковскую систему, утверждение это справедливо только по отношению к вкладам населения. Так, прирост депозитов населения за 2 квартал 2009 года составил 3,2 млрд.грн., причем прирост этот состоялся исключительно за счет текущих средств. Отток же вкладов предприятий составил 25 млрд.грн., так что денег клиентов в банковской системе особо не прибавилось
В связи с этим наибольшее значение для оценки банка приобретает его способность привлекать средства бизнеса. Почему? Потому что предприятия и предприниматели более чутко реагируют на изменения в банковском обслуживании. Как только у банка начинаются проблемы (задержки платежей, проблемы с обналичиваем, например), они переводят средства в альтернативный банк. А поскольку подобные операции предприятия осуществляют гораздо чаще, чем население, то и реакция на проблемы получается более оперативной.
Итак, сопоставив данные по привлеченным депозитам корпоративных клиентов из двух таблиц (по состоянию на 01.04.09 и 01.07.09) мы можем увидеть что за 2 квартал 2009 года приток средств корпоративных клиентов в банки, нарастившие ресурсы, составил около 7,5 млрд.грн., из них большую часть обеспечили:
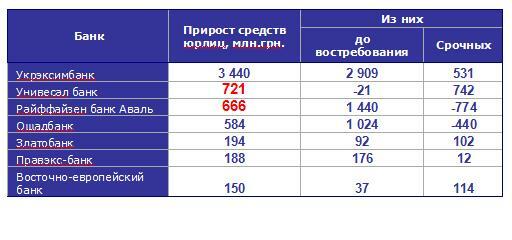
И если прирост средств в государственных банках объясняется необходимостью выполнения государственных программ, то успехи Универсал банка и Райффайзен банк Аваль приятно радуют. Кстати, все упомянутые выше банки демонстрировали рост депозитов корпоративных клиентов на протяжении всего 2 квартала 2009 года, а не только на отчетную дату.
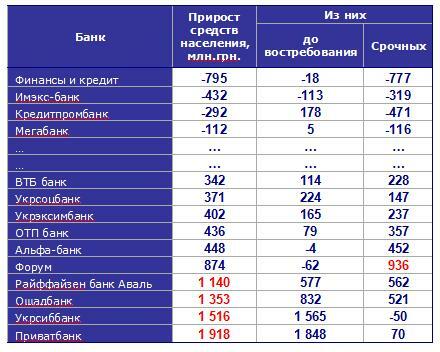
Что касается прироста средств физических лиц, то здесь тоже интересной может быть обратная тенденция – любопытно было бы посмотреть, в каких банках произошел отток ресурсов на фоне всеобщего прироста вкладов до востребования в банковской системе в целом.
Так, если не принимать во внимание проблемные банки, то наибольший отток средств населения произошел в банке «Финансы и кредит», Имэкс-банке, Кредитпромбанке, Мегабанке.
Наибольший же приток средств населения произошел в Приватбанк, Укрсиббанк, Ощадбанк и Райффайзенбанк Аваль.
Что касается собственных средств банка, то о них с определенной степенью точности можно судить по размеру капитала банка и его соотношению с общей суммой пассивов (таблица «Активы и обязательства»). Однако, в связи с тем, что реальная оценка капитала может существенно отличаться от номинальной (публикуемой в отчетности), мы этот показатель не будем принимать к рассмотрению.
Единственным относительно объективным показателем в данном случае может быть динамика капитала. Факт его прироста может свидетельствовать о желании акционеров банка сохранить свой бизнес и развивать его дальше.
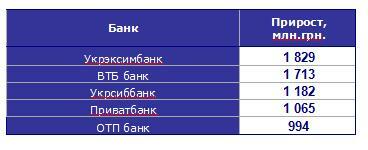
Наибольший прирост капитала во 2 квартале 2009 года продемонстрировали:
Итак, изучив данные балансов банков за 2 квартал 2009 года, мы составили пример рейтинга из 20 наикрупнейших банков (отбросив банки, специализирующиеся на корпоративных клиентах, и банки с временной администрацией), оценив их по источникам формирования ресурсов и их динамике. Каждый из показателей получил 1 балл в случае положительного влияния на надежность банка, 0 – в случае нейтрального, -1 балл – в случае негативного.
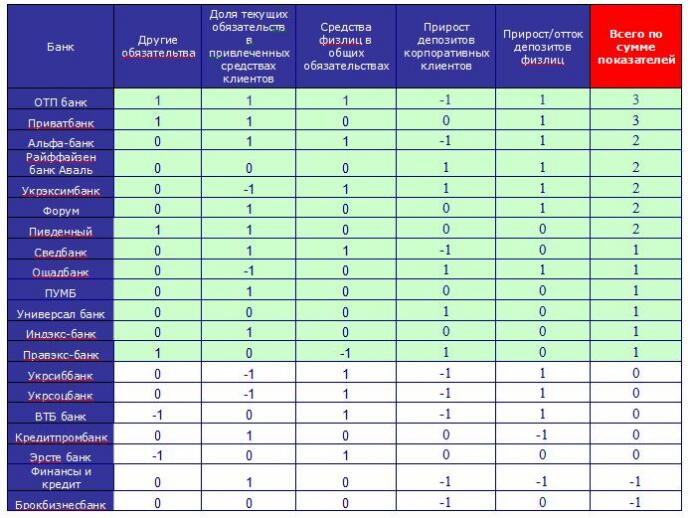
Таким образом, из таблицы видно, что по состоянию на 01.07.09 г. безусловным лидерами по управлению пассивами являются ОТП банк и Приватбанк.
Слабые места банков можно видеть по тем ячейкам, где проставлены отрицательные баллы. Обращать ли внимание на эти риски или нет - зависит от решения самого вкладчика.
После исследования пассивной части баланса банка, мы можем перейти к его активам.
Активы банка состоят из:
кассовой наличности и приравненных к ней средств (самая ликвидная часть активов),
кредитно-инвестиционного портфеля (КИП),
материальных активов (здания, сооружения и прочее).
Коэффициенты, которые возможно рассчитать, исходя из имеющейся информации:
Доля КИП в активах – характеризует уровень работающих (доходных) активов в общей их сумме. В принципе, нежелательным является как высокий их показатель (это может указывать на недостаток ликвидных средств у банка), так и низкий (доходов банка может не хватить на развитие и даже текущие операционные расходы).
Структура КИП – косвенным образом характеризует стратегию развития банка: его приоритеты в работе с розницей, корпоративными клиентами или своими коллегами-банками, а также его инвестиционную политику (операции с ценными бумагами).
Коэффициент надежности (отношение капитала к КИП) – характеризует способность банка покрыть капиталом рисковые операции. Обычно используется показатель собственного капитала, но, за неимением таких данных, мы можем ограничиться показателем капитала.
Кросс-коэффициент (отношение обязательств банка к КИП) - показывает, какую степень риска допускает банк при использовании привлеченных средств.
А также в нынешних условиях особое значение приобретают возможности банка по наращиванию клиентского кредитного портфеля, что можно увидеть из его динамики.
К сожалению, без реальных данных по качеству кредитного портфеля анализ активов будет выглядеть несколько неполным, но таких данных нет даже у самих банков, не говоря уже о простом обывателе.
Итак, как и в прошлый раз, мы начнем с определения средних показателей по банковской системе по состоянию на 01.07.09г.:
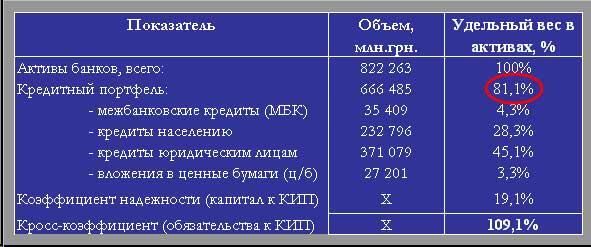
Напомним, что в нынешней ситуации средние коэффициенты как нельзя лучше характеризуют оптимальные значения для системы в целом, а существенное отклонение показателей вашего банка от средних – повод задуматься и найти объяснение этому явлению.
Приведем несколько примеров:
Доля КИП в активах:
Максимальные значения – 95% (банк Финансовая инициатива), 93% - «Златобанк» и «Платинум банк».
Минимальные значения – 34% (ПроФин Банк, бывший Икар-банк), 35% - Украинский банк реконструкции, 40% - Финэксбанк.
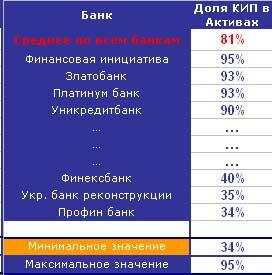
Среди наиболее крупных банков наименьшее значение этого коэффициента - у Эрсте банка (68%) и Укрпромбанка (70%), а наибольшее – у ОТП банка и Альфа-банка (88%). Как видим, показатели крупных банков не сильно отклоняются от среднего по системе уровня в 81%.
Структура КИП:
Пожалуй, структура, полученная из средних значений по системе, получилась наиболее оптимальной в настоящий момент. А именно: МБК – 5%, кредиты населению – 35%, кредиты бизнесу – 56% и вложения в ц/б – 4%.
Так, например, чрезмерное увлечение банка кредитованием физических лиц и нежелание работать с корпоративным клиентом, в условиях кризиса может свидетельствовать о повышенных рисках, связанных с качеством кредитного портфеля.
То же самое можно сказать и о крупных вложениях в ценные бумаги. Конечно, огромное значение имеет состав портфеля ценных бумаг банка, но эта информация закрытая, а потому ее анализ произвести невозможно.
Большой объем предоставленных межбанковских кредитов тоже нежелателен.
Итак, банки, структура КИП которых по имеющимся данным может быть не очень благоприятной для его надежности:
Банки, специализирующиеся исключительно на рознице. Например, «Ренессанс капитал», «Правэкс-банк», Хоум Кредит Банк. Конечно, сама по себе специализация на кредитовании населения еще не говорит о наличии проблем у банка. Но в условиях ухудшающейся экономической ситуации (безработица, инфляция, курсовая нестабильность) заемщики-физлица становятся более рисковой категорией. Так что эту информацию нужно принять к сведению.
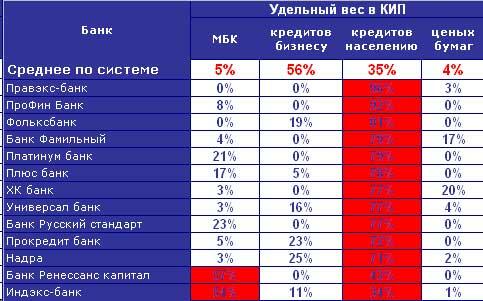
Банки с стабильно высоким портфелем межбанковских кредитов: «Ренессанс капитал», «Индэкс-банк». И этот показатель спорный, т.к. напрямую повышенных рисков не несет. Но если банк на протяжении длительного времени не может найти другого применения своим свободным ресурсам, кроме как одолжить их своим коллегам, что не является основной банковской деятельностью, то это тоже характеризует его не лучшим образом. Правда, возможны нюансы, когда банк использует межбанковские кредиты для обхода нормативов НБУ и на самом деле кредитует не банк, а своего клиента, но уже через другой банк. Но эта операция тоже не в пользу банка – ведь нормативы НБУ на чем-то основаны и призваны минимизировать риски банка.
Банки с большим портфелем ценных бумаг. В связи с ограничением кредитования банки вынуждены искать альтернативные направления вложений и в последнее время часто с этой целью используют депозитные сертификаты НБУ и ОВГЗ. Этим можно объяснить относительно большой (более четверти от КИП) портфель ц/б у некоторых вполне успешных банков. С другой стороны там же могут оказаться совершенно неликвидные акции и другие ц/б. Потому стоит отыскать и изучить информацию о структуре портфеля ц/б вашего банка, прежде чем делать какие-либо выводы.
Коэффициент надежности
Максимальный по системе – 162% (ПроФин Банк), минимальное – 8% (Надра). Среди крупных банков, которые могут похвастаться относительно высоким коэффициентом надежности, можно назвать: Ощадбанк – 37%, Укрэксимбанк – 25%, Брокбинесбанк – 21%, ВТБ банк – 21%.
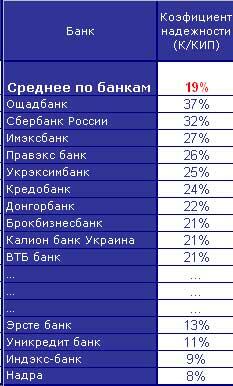
При этом, напомним, что за II квартал 2009 года значительное наращивание капитала произвели следующие банки: Укрэксимбанк (на 1,8 млрд.грн), ВТБ банк (на 1,7 млрд.грн), УкрСиббанк (на 1,2 млрд.грн.), Приватбанк (1,1 млрд.грн) , ОТП банк (994 млн.грн), что свидетельствует о серьезности намерений акционеров этих банков и желании развивать свой бизнес.
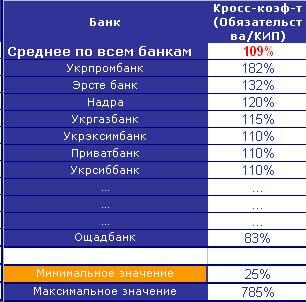
Кросс-коэффициент
Максимальное значение – у проблемных банков: Трансбанк (232%), Киев – 189%, Укрпромбанк (182%), Родовид – 124%, Надра – 120%, Национальные инвестиции – 103%.
Настораживает этот показатель у Эрсте банка – 132%, немного выше среднего – у Укрэксимбанка, Приватбанка и УкрСиббанка – 110%. Хоть он еще и не говорит о наличии у этих банков проблем, но свидетельствует о довольно рисковой политике банка в управлении активами.
Минимальное значение из относительно крупных банков – у «Астра-банка» (50%), банка Кипра (72%), а также у Ощадбанка (83%).
Динамика кредитного портфеля
Большинство экспертов сходится во мнении, что увеличение кредитного портфеля в наше нелегкое время свидетельствует о силе банка и его потенциале. В целом, за 2 квартал 2009 года клиентский кредитный портфель банков (кредиты физ. и юр.лицам) сократился почти на 25 млрд.грн. Но сокращали его не все. Так, за счет тех банков, которые нарастили объем кредитов, положительный прирост портфеля составил 9,2 млрд. грн. Даже если отнять от него 3,8 млрд. грн, выданных Ощадбанком УкрНафтоГазу, сумма все равно останется внушительной. Кто же нарастил свои кредиты во 2 квартале? Это:
Альфа-банк – на 2,5 млрд. нарастил портфель юр.лиц, розничный же сократил почти на 1 млрд. грн. Итого прирост составил 1,5 млрд.грн. или почти треть от прироста всей банковской системы
Банк «Крещатик» + 438 млн.грн
Укрэксимбанк + 332 млн.грн.
Златобанк + 227 млн.грн. и другие.
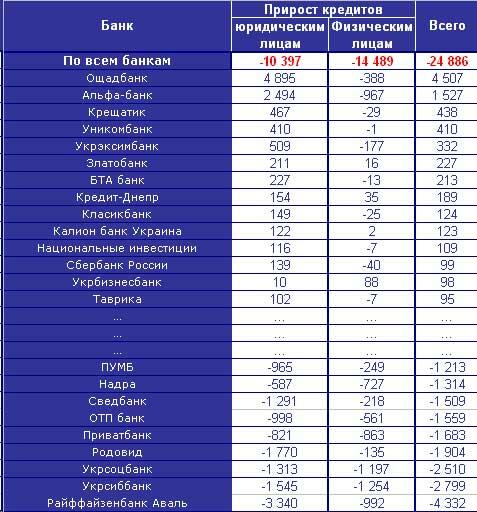
Правда, при этом не следует забывать, что Альфа-банк и банк «Крещатик» являются кредиторами Киевгорадминистрации. Кредиты предоставлялись для расчетов с Киевэнерго. А Укрэксимбанк и Ощадбанк – проводники государственных интересов, иногда – в ущерб интересам вкладчиков. Так что результаты расчетов прироста кредитного портфеля тоже нужно отфильтровывать.
Что касается качества кредитного портфеля, то, как указывалось ранее, данных об этом в открытом доступе нет. Однако если периодически просматривать публикации официальных источников, то можно встретить полезную для вкладчиков информацию. Так, например, принято считать, что государственные банки надежнее негосударственных, особенно тех из них, кто не имеет зарубежных акционеров. Однако, кредитный портфель того же Ощадбанка уже более чем на 54% состоит из займов УкрНафтоГазу. О наличии рисков, с этим связанных, и о степени их диверсификации судите сами.
Часть 3: финансовый результат
Откровенно говоря, по доступным данным о финансовом результате деятельности банка тяжело делать какие-либо выводы. Во-первых, потому что у банков достаточно инструментов для манипулирования цифрами этого показателя, во-вторых, на финансовом результате банка особенно сейчас довольно ощутимо сказывается необходимость формирования резервов под кредитные операции. Так что тот факт, что ваш банк, исходя из отчетов, получил прибыль, может означать не только успешность его деятельности. Он также может говорить о нежелании банка формировать резервы в достаточном объеме или желании снизить налоговый пресс. Поэтому для оценки надежности банка в 2009 году показатель прибыли применять не рекомендуется.
Итак, для наглядности результатов вышеизложенного анализа мы построили рейтинг банков по данным их активов по состоянию на 01.07.09. По аналогии с предыдущим, мы составили пример рейтинга из 20 наикрупнейших банков (отбросив банки, специализирующиеся на корпоративных клиентах, и банки с временной администрацией), оценив их по направлениям использования ресурсов и их динамике. Каждый из показателей получил 1 балл в случае положительного влияния на надежность банка, 0 – в случае нейтрального, -1 балл – в случае негативного.
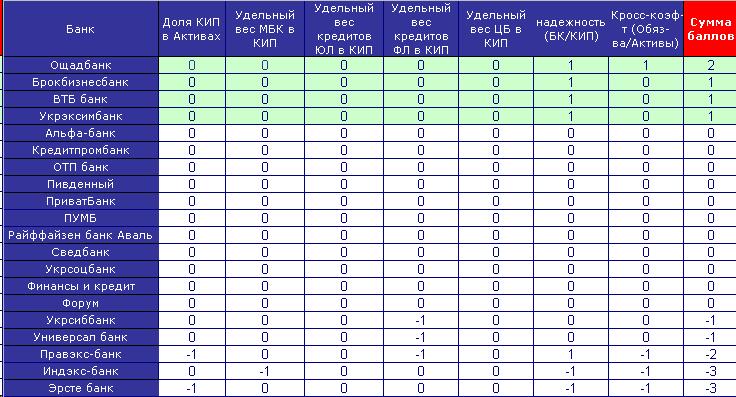
При этом лидерство Ощадбанка довольно спорное, ведь, как указывалось ранее, кредитный портфель Ощадбанка более чем на половину состоит из кредитов одному заемщику, что приводит к концентрации рисков. Этот фактор нужно принимать во внимание при выборе банка.
Итак, в первой части нашего исследования мы определили лидеров рейтинга исходя из анализа источников формирования ресурсной базы банка, во второй – исходя из направлений использования этих ресурсов.
Теперь мы можем сопоставить данные обоих рейтингов для выявления общего лидера по состоянию на 01.07.09г.
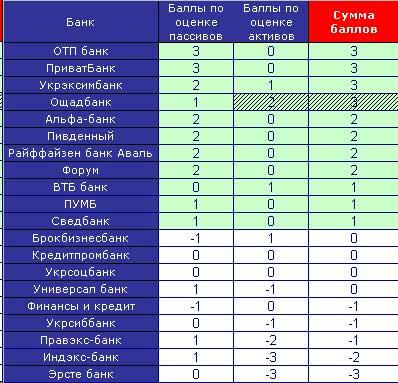
Слабые места банков можно видеть по тем ячейкам, где проставлены отрицательные баллы. Обращать ли внимание на эти риски или нет - решайте сами. Кроме того, еще раз напомним, что данных анализа показателей баланса недостаточно для оценки надежности банка, а потому для принятия окончательного решения рекомендуем изучить максимум доступной информации об интересующем вас банке.