Как выбрать банковский депозит и правильно заключить договор
Главный принцип вкладов с капитализацией - чем дольше деньги лежат в банке, тем больший доход они принесут.
Мы начинаем проект «Учим язык денег» вместе с «Сегодня». На протяжении нескольких месяцев мы будем повышать финансовую грамотность одесситов, рассказывая о банковских услугах: кредитах — как правильно одолжить деньги, депозитах — в какой валюте выгоднее хранить средства. Наряду с этим вы найдете советы в тему и толкование финансовых терминов.
Как выбрать банковский депозит
Выбирая в банке тип депозита, на котором собираетесь разместить свои «кровные», нужно учитывать два основных правила. Первое: чем дольше срок, тем выше ставка. Второе: доходность больше у тех вкладов, которые лежат в банке без права снятия. Такой депозит называется срочным и подойдет тем, кто может забыть о вложенных деньгах на длительное время, и при этом доверяет банку.
В противном случае, лучше обратить внимание на депозиты, которые оформляются до востребования (доходные либо универсальные). Они, как правило, не имеют четко оговоренного срока хранения, и вклад возвращается по первому «зову» клиента. Но есть и вторая сторона медали: проценты по таким вкладам значительно ниже, зато регулярно будут подпитывать ваш бюджет — каждый месяц или в другие оговоренные сроки.
Проценты на депозит могут начисляться двумя путями: либо только на первоначальную сумму, либо — с последующей капитализацией (добавление процентных доходов к основному вкладу с дальнейшим начислением процентов уже на увеличенную сумму вклада). Главный принцип вкладов с капитализацией: чем дольше деньги лежат в банке, тем больший доход они принесут.
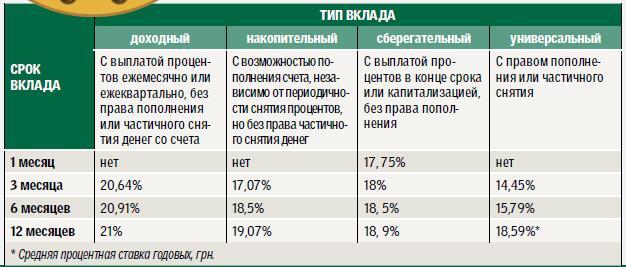
Обратите внимание еще на то, что сам расчет капитализации может различаться в разных финансово-кредитных учреждениях, — например, периодами капитализации, — а это тоже влияет на конечную прибыль. Лучше разобраться, как размеры процентной ставки зависят от сроков и условий вкладов, вам поможет таблица. Размеры усредненной процентной ставки мы получили, проанализировав предложения более десятка украиинских коммерческих банков.
Вопросы к договору
Заключая депозитный договор, нужно скрупулезно изучить все его положения. Тонкостей не так много, поскольку сегодня банковский рынок довольно отрегулирован, говорят юристы.
«Во-первых, нужно выяснить, по какой ставке банк собирается пересчитывать проценты в случае досрочного снятия вклада. Очень часто она оказывается ниже установленной вкладом, но в некоторых банках существуют льготные программы. Во-вторых, узнайте, применяет ли банк штрафные санкции за досрочное снятие депозита и каков их размер. Например, у некоторых банков процентная ставка будет пересчитана на 1% годовых, у других — до 5%. В-третьих, прочитайте, каковы условия продолжения вкладов. Идеальный вариант, когда договор продлевается автоматически на аналогичных условиях. Если речь идет о депозите до востребования, поинтересуйтесь, может ли банк изменять размер процентов в одностороннем порядке, или для этого нужно и ваше согласие», — советует финансовый эксперт Игорь Шевченко.



