Как я в долг влезала
«Газета…» заглянула в крупные магазины и выяснила, насколько сложно сегодня получить взаймы и во сколько это обойдется.
Для чистоты эксперимента во всех сетях решено было «покупать в кредит» один и тот же товар: телевизор Samsung UE-32C5000.
Удивило то, что в вопросе цены практически все едины. В «Фокстроте», «Фоксмарте», «Эльдорадо» и «Сomfy» стоимость выбранной модели совпадала до гривни – 7999 грн.
– Такова политика производителя, – объясняет Алексей Левченко, консультант одного из магазинов. – Он устанавливает рекомендуемую цену, по которой мы и должны продавать товар.
Но продавцы не были бы продавцами, если бы не пытались заработать больше, чем рекомендует производитель. Так, например, в «Фокстроте» и «Фоксмарте» в нагрузку к телевизору предлагают приобрести «дополнительный сервис».
– Вы покупаете у нас дополнительный сервис, например, на три года за 750 грн, и в течение этого срока любую поломку устранят бесплатно, – уверяет консультант «Фокстрота». – А вот в официальную гарантию от производителя некоторые неисправности – например, поломка матрицы из-за скачка напряжения – не входят.
Из общего ряда несколько выбивается «Мегамакс», где модель продавалась дешевле – за 7599 грн.
– В стоимость включена наша скидка, – пояснил Владимир, менеджер «Мегамакса». – Потому эта модель не принимает участия в других акциях.
К слову, интернет-магазины ценовую политику производителя не поддерживают. Например, в «Розетке» (www.rozetka.ua) телевизор Samsung UE-32C5000 стоит 6137 грн, а в «БТ» (www.bt.kiev.ua) – 5897 грн. Кстати, в крупных он-лайн магазинах также можно приобрести товар в кредит.
В долг дают четыре банка
Если до кризиса кредитные инспекторы банков буквально не умещались на отведенной им площади и не успевали оформлять бумаги заемщикам, то сегодня ситуация изменилась. В магазинах можно встретить представителей всего четырех банков: «Приватбанк», «УкрСибБанк», «Дельта Банк» и «Русский Стандарт». Да и работой кредитные инспекторы не перегружены – ни очередей, ни спешки.
Более того, если раньше кредиторы работали под девизом «Подписывайте, потом разберетесь», то сегодня каждый из них готов долго беседовать с потенциальным заемщиком, предлагая ему различные программы кредитования и объясняя тонкости и нюансы каждой из них. Правда, уже на 20-й минуте голова уже идет кругом от обилия цифр… Но и это предусмотрели: многие инспекторы не против распечатать ориентировочную модель кредита, чтобы человек мог в спокойной обстановке разобраться с суммами. Однако не все дают клиенту возможность подумать – в некоторых банках выдать на руки подробную информацию о кредите отказываются, мотивируя это тем, что «программа не позволяет». Сами программы кредитования у одних и тех же банков в разных сетях также практически идентичны.
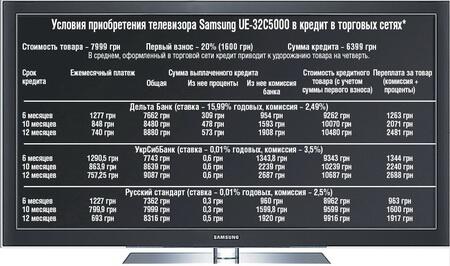
Условия приобретения телевизора Samsung UE-32C5000 в кредит в торговых сетях*
(кликните здесь , чтобы увеличить картинку)
* Все данные носят информационный характер, собраны на основе расчетов сотрудников банков в торговой сети или при помощи кредитных калькуляторов банков
Фото заемщика на память
Еще одно отличие наших дней от докризисного бума – кредиторы хотят получить дополнительные данные о своем клиенте. Конечно, от заемщика по-прежнему требуется только паспорт и код, но инспекторы предупреждают, что в момент оформления займа придется «раскрыться» больше.
– Вы же понимаете – сейчас масса проблемных задолженностей, поэтому наш банк заинтересован в получении более полной информации о своих клиентах, – объясняет один из кредитных инспекторов.
При этом интересы кредиторов весьма обширны. Например, один из банков требует, чтобы заемщик рассказал о двух своих последних местах работы (включая род деятельности и количество сотрудников) и озвучил ежемесячные доходы и расходы своей семьи. Некоторые банки могут попросить дать контактную информацию (включая адрес и стационарный телефон) человека, который сможет подтвердить вашу личность. А некоторые и вовсе пожелают запечатлеть лицо заемщика на фотографии для своего архива.
Идеальный кредит: предоплата повыше, срок – побольше
Формально в сетях существуют займы почти «под 0%» – банки готовы выдать кредит под 0,01-0,5% ежемесячных. Но при этом они берут с клиентов кругленькую сумму за комиссию или обслуживание кредита. Так что переплата по таким кредитам все равно существенна (см. «Стоимость кредита» в таблице).
Несмотря на то, что кредиторы декларируют наличие займов с нулевым первым взносом, на практике такие кредиты выдают неохотно.
– Хорошо, если вы внесете 10% стоимости, – поясняет потенциальному клиенту кредитный инспектор. – А еще лучше, если 20% – банк в таком случае более сговорчив. Да и переплата будет меньше.
Срок, на который вам готовы одолжить денег, – от трех месяцев до года. Однако сами инспекторы рекомендуют заключать долгосрочный договор – на 10 месяцев или на год.
– Неизвестно, как жизнь повернется, поэтому лучше перестраховаться, – рекомендует Людмила, кредитный эксперт одного из банков. – Тем более, что никто не запрещает погашать кредит досрочно. В отличие от санкций за пропуск очередного платежа, штрафы за «невыплату» предусмотрены практически во всех банках и могут достигать 200-400 грн.
P.S. Покупать бытовую технику в кредит в торговых сетях уже можно – банки возобновляют программы выдачи займов в крупных супермаркетах техники. Причем требования к заемщикам нельзя назвать завышенными: официального подтверждения доходов не требуют. Однако удовольствие это не из дешевых.
А уловки-то старые
Продавцы бытовой техники по-прежнему лукавят с покупателями. Например, в одной из сетей на ценнике указывают стоимость товара и очень-очень привлекательные условия его приобретения в рассрочку (на десять месяцев, с указанием ежемесячного платежа, равного 1/10 стоимости товара). Правда, после общения с консультантом выясняется, что заманчивое предложение «на эту группу товаров недействительно»… В другой сети активно рекламируют программу приобретения техники в кредит «с нулевым первым взносом и беспроцентным кредитом», которая «не работает, потому что это старая реклама, не успели снять…». В общем, уловки у продавцов и банкиров остались «докризисные».
Людмила САВЕЛОВА, Светлана КИРИЛАШ




