Кредиты на "первичку" дешевеют
На минувшей неделе – вследствие известных политических событий исторической значимости – новостей в сфере кредитования физлиц не было. Единственным событием, очень косвенно связанным с кредитами, явилось непринятие парламентом закона о налоге на недвижимость площадью более 300 квадратных метров.
В это благословенное (в связи с отсутствием госрегулирования) время кредитование недвижимости в Украине постепенно возрождается. Это отчасти подтверждается рыночной – по механизму – динамикой средних реальных ставок по кредитам.
Средние реальные ставки ипотечного кредитования из числа 50 банков лидеров по активам :
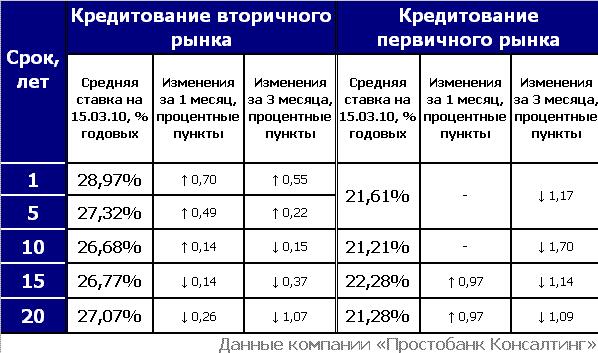
Как видим, средние ставки по долгосрочной (от 15 лет) ипотеке-«вторичке» последние три месяца понемногу падают, вплоть до снижения в один процентный пункт. Ставки по кредитованию «вторички» сроком 10 лет незначительно колеблются в обе стороны. А вот ставки по краткосрочным (5 лет) кредитам на «вторичку», напротив, последние три месяца постепенно возрастают. В итоге средние ставки кредитования «вторички» на все сроки от 5 до 20 лет пришли к почти идентичным величинам – диапазон 26,7%-27,3%. Тогда как средние реальные ставки по сроку в один год «ушли в отрыв» от прочих сроков: почти 29%.
Причину падения ставок на кредиты сроком от 15 лет нетрудно вычислить. При нынешних ставках и стоимости столичной и облцентровой недвижимости аннуитетные ежемесячные выплаты при сроке 10 лет и сроке 20 лет отличаются друг от друга не более чем на 10% (скажем, 1500 долларов в месяц против 1400 – это при цене недвижимости $ 100 000, авансе 30%, ставке 25% годовых). А при таких числовых масштабах ежемесячный выигрыш в размере платежа для редких семей окажется решающим – то есть повышенная долгосрочность кредита теряет смысл.
Что же касается ипотеки-«первички», то средние реальные ставки шести кредитующих банков испытали за три месяца следующие колебания. За зимние месяцы средние ставки по всем срокам серьезно упали: на 1-1,7 процентного пункта. После этого в конце февраля – начале марта долгосрочное кредитование (от 15 лет) начало снова дорожать, вплоть до повышения в один процентный пункт. А ипотека-«первичка» сроками 5 и 10 лет пока закрепилась на тех же «уменьшенных» числах средних ставок. В результате средние реальные ставки по всем срокам остаются почти равными (таковыми они были и три месяца назад, но с бо?льшими числами); нынешний их диапазон: 21,2-22,2% годовых.
Как видим, «первичка» имеет обратную ситуацию относительно «вторички» – здесь дешевеют как раз долгосрочные кредиты. Причина – меньшие процентные ставки. Под 18-20% годовых объект стоимостью $ 100 000 при 30% авансе на 10 лет и 20 лет требует ежемесячных платежей, которые отличаются уже на 20% (1100 долларов в месяц против 1350 – что уже может быть решающей разницей для иных семей или риэлторов-трейдеров).
Возвращаясь к теме высоких ставок кредитования «вторички», отметим, что в настоящее время для покупки в Киеве в кредит самой дешевой квартиры на вторичном рынке (стоимостью $ 60 000) необходимы такие минимальные средства:
| Типы расходов | Суммы, $ | Пояснения |
| Необходимо иметь до начала кредитования | $ 20 000 | Минимальный аванс 30%, одноразовая комиссия 1,5%. А также госпошлина 1%, взнос в Пенсионный фонд 1%, услуги нотариуса около $70, страховые выплаты на первый год – около $170 |
| Ежемесячные выплаты | $ 1 000 | При сроках 10, 15, 20 лет, аннуитет |
| Ежегодные выплаты | $ 100-150 | Страховые выплаты (кроме последних двух-трех лет, когда они составят $50-100 в год) |
В итоге, взяв гривневый кредит на cумму, эквивалентную $ 42 000, под 26% годовых, заемщик за 10 лет переплачивает банку и страховикам почти на $ 80 000 долларов больше (проценты составят $ 76 000, одноразовые расходы – $ 2 000, страховки – $ 1 300). О целесообразности такой покупки читатель сделает выводы самостоятельно
Что касается общей картины рынка ипотечного кредитования физлиц, по данным компании «Простобанк Консалтинг» на 15 марта 2010 года, то здесь картина следующая:
Вторичный рынок жилья
Обращаться за кредитованием для покупки жилья на вторичном рынке недвижимости можно в десять финучреждений из числа 50 лидеров по активам :
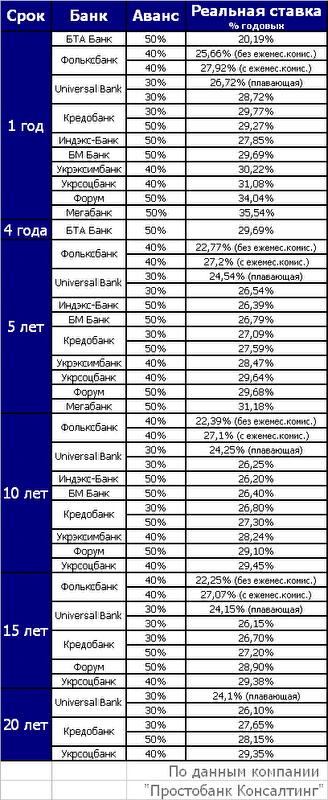
Кроме того, «вторичку» кредитуют банки не из числа 50 лидеров по активам:
| Срок | Банк | Аванс | Реальная ставка, % годовых |
| 1 год | Банк Кипра | 40% * | 23,82% |
| Кредит Оптима Банк | 50% | 27% | |
| 5 лет | Всеукраинский Банк Развития | 50% | 26,83% |
| Банк Кипра | 40% * | 21,21% | |
| 10 лет | Кредит Оптима Банк | 50% | 27% |
| Всеукраинский Банк развития | 50% | 25,39% |
* У Банка Кипра аванс 40% для кредита на «вторичку» в облцентрах, 50% – за их пределами
Первичный рынок жилья
Первичный рынок жилья кредитуют шесть финучреждений из числа 50 лидеров . При этом четыре банка предлагают кредиты на покупку квартир только в конкретных строящихся объектах в Киеве и пригородах столицы, и еще два финучреждения не имеют ограничений по объектам кредитования на первичном рынке недвижимости:
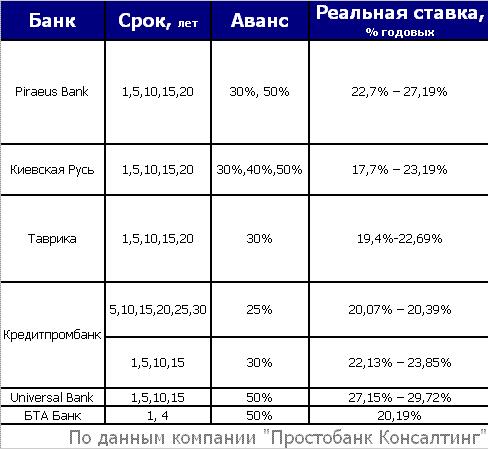
Помимо того, «первичку» в любом регионе кредитует Банк Кипра (ставки те же, что и при кредитовании вторички тем же учреждением):
| Срок | Банк | Аванс в облцентрах, райцентрах | Аванс за пределами райцентров | Реальная ставка, % годовых |
| 1 год | Банк Кипра | 40% | 50% | 23,82% |
| 5 лет | Банк Кипра | 40% | 50% | 21,21% |
| 10 лет | Банк Кипра | 40% | 50% | 20,86% |
Ремонт в кредит
Продукт «Ремонт в кредит» предлагает только ПроКредит Банк под 47,39% и 45,39% реальных годовых (во втором случае по программе «ПроРемонт Эко» по условиям нужно устанавливать пластиковые окна) с авансом от 25% и сроком до 2 лет (максимально возможная сумма кредита 100 000 гривен, поручительство обязательно).