Кредиты в российских рублях: стоит ли выбирать
Не все заемщики еще рассчитались по кредитам в иностранной валюте, взятым до кризиса, а на рынке уже появляются новые предложения. Правда, пока оно единственное: украинская дочка Сбербанка России предлагает кредиты в российских рублях на покупку жилья, автомобиля и кредиты наличными под залог недвижимости. Эти предложения (впрочем, как и другие подобные им, которые могут появиться вскоре) на первый взгляд более чем интересны заемщикам, ведь ставки по валютным кредитам значительно ниже гривневых. Все ли кредиты в российских рублях такие недорогие? И настолько ли они дешевле, чтобы брать такие кредиты, позабыв о валютных рисках?
Во сколько обойдется кредит в рублях
Ставки по кредитам на покупку жилья в российских рублях действительно ниже, чем по аналогичным предложениям от банков из числа 50-ти лидеров по активам в гривне. Самая высокая ставка по ипотечному кредиту в рублях – 16,47% реальных годовых при сроке один год и первоначальном взносе в 50% стоимости приобретаемого жилья. А самая низкая – 13,63% реальных годовых при сроке 20 лет и авансе 60%. При этом минимальная ставка по гривневой ипотеке – 15,5% годовых при сроке от одного до 15 лет и авансе 40%.
Таким образом, по кредиту в сумме 100 000 гривен под 16,7% годовых сроком на 10 лет заемщик заплатит проценты за весь срок в сумме 106 281 гривен. А по кредиту в российских рублях под 14,2% годовых в сумме 357 000 рублей (эквивалент 100 тысяч гривен) заемщик за тот же срок заплатит 313 323 рублей процентов (или 87 730 гривен). В целом разница за 10 лет при неизменном курсе составит 18 551 гривен. Разница же в ежемесячном платеже по обоим кредитам не так велика – всего 155 гривен.
Реальные ставки по кредитам в российских рублях на покупку жилья на вторичном рынке по исследованию компании «Простобанк Консалтинг» на 31 марта 2011 года:
| Срок кредита | Аванс | Реальная ставка, годовых | Средняя реальная ставка по кредитам в гривне, годовых |
| 1 год | 50% | 15,45%, 15,47%, 16,45%, 16,47% | 20,65% |
| 60% | 14,95%, 14,98%, 15,95%, 15,98% | ||
| 5 лет | 50% | 14,28% - 15,51% | 18,91% |
| 60% | 13,78% - 15,01% | ||
| 10 лет | 50% | 14,21% - 15,36% | 18,74% |
| 60% | 13,71% - 14,86% | ||
| 15 лет | 50% | 14,18%, 14,24%, 15,18%, 15,24% | 18,29% |
| 60% | 13,68%, 13,74%, 14,68%, 14,74% | ||
| 20 лет | 50% | 14,13%, 14,18%, 15,13%, 15,18% | 18,21% |
| 60% | 13,63%, 13,68%, 14,63%, 14,68% |
По данным компании "Простобанк Консалтинг"
Средние ставки по автокредитам на новые иномарки в российских рублях примерно равны средним по рынку реальным ставкам по аналогичным гривневым кредитам. Немного «дешевле» (около трех процентных пунктов) только пятилетние кредиты в рублях. А вот средние ставки по кредитам на новые отечественные авто в гривне – на 2,3-4 процентных пункта выше, чем по кредитам в российских рублях.
В целом же на рынке предложения автокредитов от пяти украинских банков из числа 50-ти лидеров по активам предполагают более низкую реальную ставку, чем существующие ставки по кредитам в рублях. Как правило, низкие ставки по автокредитам в гривне предлагаются на конкретные модели автомобилей, однако есть и исключения. Так, один из украинских банков предлагает кредит на любое авто (кроме производства СНГ, Индии, Китая и Ирана) под 11,56% реальных годовых, другой – под 11,99% реальных годовых при сроке один год в обоих случаях, тогда как годовой автокредит в рублях обойдется в 17,62%-17,69% реальных годовых.
Реальные ставки по кредитам в российских рублях на покупку автомобиля (новые иномарки и отечественные авто) по исследованию компании «Простобанк Консалтинг» на 31 марта 2011 года:
| Срок кредита | Реальная ставка, годовых | Средняя реальная ставка по кредитам в гривне |
| 1 год | 17,62%, 17,69% | 17,62% |
| 2 года | 15,84%, 15,92% | 15,84% |
| 3 года | 15,22%, 15,30% | 15,22% |
| 5 лет | 14,71%, 14,79% | 14,71% |
По данным компании "Простобанк Консалтинг"
В сегменте потребительского кредитования кредиты в рублях представлены в виде нецелевой ипотеки. Под залог недвижимости можно получить кредит наличными в эквиваленте от 50 000 до полутора миллионов гривен (это гораздо больше средних показателей на рынке), но не более половины стоимости залога, на срок до пяти лет (на рынке встречаются предложения в нацвалюте со сроком до 10 лет).
При этом ставка по кредиту в рублях на пять лет самая низкая на рынке (14,95% годовых при аннуитетной схеме выплат и 15,01% годовых при классической), а по сроку один год более дешевые кредиты в гривне выдает только одно учреждение.
Реальные ставки по кредитам наличными под залог недвижимости в российских рублях по исследованию компании «Простобанк Консалтинг» на 31 марта 2011 года:
| Срок кредита | Реальная ставка, годовых | Средняя реальная ставка по кредитам в гривне |
| 1 год | 16,83%, 16,88% | 23,56% |
| 5 лет | 14,95%, 15,01% | 20,60% |
По данным компании "Простобанк Консалтинг"
Как видим, далеко не все кредиты в российских рублях дешевле займов в гривне. Впрочем, даже если они однозначно дешевле – как, например, в случае с кредитами на покупку жилья, то заметно это по результатам переплаты, но не по ежемесячной нагрузке на заемщика.
Так стоит ли ради такой выгоды брать на себя валютные риски? Или они в случае с кредитами в российских рублях не существенны?
Чем рискуем?
Курсы валют в Украине были достаточно стабильны до резкой девальвации гривны в конце 2008 года. Позже, к примеру, в случае с долларом США, ситуация относительно стабилизировалась: с начала 2009 года курс этой валюты по отношению к гривне вырос на 3,5%, и в течение последнего года был с небольшими колебаниями близок к отметке в восемь гривен за единицу американской валюты. Нельзя сказать того же о российском рубле: с начала 2009 года его курс по отношению к гривне демонстрировал резкие скачки и в целом вырос более чем на 26%. Как видим, если изменения курса доллара можно прогнозировать хотя бы в краткосрочном периоде, то предсказать поведение курса российского рубля довольно сложно. В последние два года можно было наблюдать ситуации, когда рубль дорожал за три месяца на 36% (с 1,93 до 2,62 гривен за 10 рублей), а в следующие два месяца обваливался на 18% (до 2,15 гривен за 10 рублей).
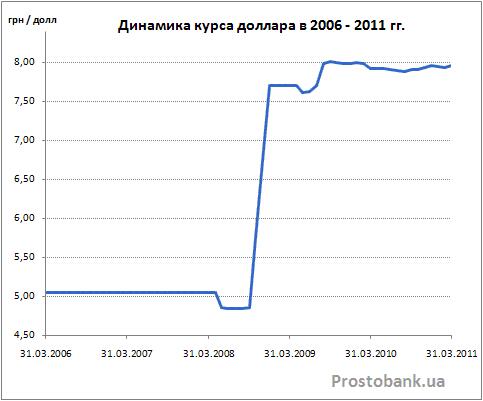
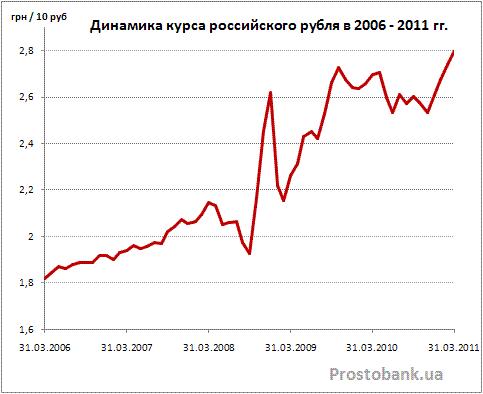
Как видим, валютные риски, которые берет на себя заемщик вместе с кредитом в рублях, делают эти займы гораздо менее выгодными. Как мы уже упоминали, с января 2009 года курс российского рубля по отношению к гривне вырос на 26,13%, то есть рост его стоимости составил в среднем 1% в месяц.
Предположим, заемщик взял кредит в сумме 100 000 российских рублей под 14% годовых 1 апреля 2008 года при действующем на тот момент курсе 2,15 гривен за 10 рублей. Срок погашения условного кредита – 1 апреля 2011 года. При погашении равными платежами ежемесячный платеж составит 3 418 рублей. При таких условиях за это время только за счет изменения курса заемщик переплатил бы 3 831,95 гривен. И если при получении кредита заемщик рассчитывал на ежемесячный платеж, эквивалентный 734 гривнам, то последний платеж будет эквивалентен уже 958 гривнам.
Переплата по кредиту в 100 000 рублей за счет изменения курса по подсчетам Prostobank.ua составит:
| Дата | Переплата за счет изменения курса | ||
| по процентам | по телу кредита | всего | |
| 1 апреля 2009 | 19,99 грн. | 92,02 грн. | 112,01 грн. |
| 1 апреля 2010 | 339,86 грн. | 1509,20 грн. | 1849,06 грн. |
| 1 апреля 2011 | 476,36 грн. | 3355,59 грн. | 3831,95 грн. |
По данным компании "Простобанк Консалтинг"
Естественно, от продолжения тенденций девальвации гривны к российскому рублю, никто не застрахован – и в случае такого развития событий выплаты по кредитам будут расти, «удорожая» тем самым стоимость кредита.
Так для кого же такие кредиты?
Эксперты утверждают, что займы в иностранной валюте, как правило, интересны тем заемщикам, которые хотят минимизировать свои расходы по кредиту. Уже сейчас ставки по немногочисленным существующим на рынке ипотечным кредитам в российской валюте ниже рыночных ставок по аналогичным кредитам в гривне. Однако стоит помнить, что низкие ставки компенсируются валютными рисками, которые берет на себя заемщик. А значит, при резком изменении курса, стремление минимизировать свои расходы может привести к их незапланированному росту. Так что валютные кредиты подойдут только тем заемщикам, которые готовы нести валютный риск.
«Думаю, желающих кредитоваться с риском изменения курса при отсутствии дохода в иностранной валюте будет немного», - считает Антон Шаперенков, директор департамента маркетинга розничного бизнеса VAB Банка. Для тех же, кто получает доход в российских рублях, валютное кредитование вполне приемлемо. Так что если вы зарабатываете на территории соседнего государства или работаете в иностранной компании в Украине, и ваша зарплата устанавливается исходя из курса этой валюты, то можете смело рассматривать соответствующие предложения банков (впрочем, эта рекомендация касается всех кредитов в инвалюте). Лишь следуя этой рекомендации можно не рисковать пострадать от валютных колебаний и остаться ни с чем.
К сожалению, далеко не все украинцы согласны с вышесказанным и усвоили печальный опыт 2008 года, когда ежемесячные платежи по кредитам в долларах США (именно их массово брали в силу дешевизны и стабильности валюты) выросли вдвое из-за резкого изменения курса гривны. Многие потенциальные заемщики до сих пор выражают готовность брать кредиты в инвалюте, в том числе в рублях и в долларах. Так, по результатам опроса, проведенного Prostobank.ua, 30% из 563 читателей сайта, которые не возражают против кредитов в целом, готовы взять кредит в валюте. При этом по 5,87% опрошенных отдают предпочтение евро и российскому рублю, а 17,76% - доллару. По опросу же сайта Prostobankir.com.ua более трети (34,9%) из 192 читателей считают необходимым возобновление валютного кредитования. 30,21% читателей, принявших участие в опросе, уверены, что валютные риски при таком кредитовании будут слишком высокими, и почти столько же (28,13%) считают возможным валютное кредитование только тех заемщиков, которые имеют валютные доходы.
Что будет дальше?
К счастью, сами банки также не спешат массово предлагать кредиты в иностранных валютах. Валютные кредиты слишком рискованны для заемщика, а, значит, и для банка, ведь в таком случае увеличивается риск невозврата кредитов. «Учитывая, что основные валютные риски лежат на клиенте, в работе с физическими лицами логично выдавать кредиты в той валюте, в которой население получает основной доход, а это гривна. Тем более что большинство розничных клиентов не могут адекватно просчитать финансовые риски и, соответственно, здраво оценить свои возможности обслуживания кредитных обязательств в валюте», - рассказывает Антон Шаперенков.
Впрочем, некоторые эксперты не исключают скорого возвращения на украинский рынок займов в инвалюте. «Многие клиенты уже хотят минимизировать свои расходы по кредитам. Наиболее простой способ для этого – взять кредит не в гривне, а в иностранной валюте. Для краткосрочных кредитов риск валютных колебаний достаточно приемлем. Уверен, что первые предложения уже скоро появятся на рынке», - прогнозирует Глеб Бурцев, директор департамента розничного бизнеса БМ Банка.
Евгения Резниченко



