Кто больше: обзор рынка депозитов за 2012 год
Одним из ключевых событий прошедшего года на депозитном рынке стала очередная волна выплат по обесцененным вкладам в Сбербанке СССР. Такую инициативу в начале весны-2012 озвучил Президент и тут же назвали популистской эксперты. Тем не менее, Правительство и депутаты активно взялись за воплощение идеи в жизнь. Как и в 2008 году, выплачивать решили по тысяче гривен на вкладчика через отделения Ощадбанка, а наследникам умерших вкладчиков обещали выплаты в сумме не более 500 гривен. Что касается формы выплат, то изначально деньги планировали выдавать наличными, но позже появилась идея выпустить специальные платежные карточки.
Конечно же оказалось, что получить свою тысячу могут не все желающие вкладчики бывшего Сбербанка СССР. Для этого надо было соответствовать двум условиям: во-первых, быть зарегистрированным на выплату до начала 2012 года, а во-вторых, не получать выплату в ходе предыдущего этапа компенсаций в 2008 году. Правда, у тех, кто не успел попасть в реестр претендентов на выплату до 2012 года, был второй шанс: регистрация была продолжена с 1 сентября. Сами же выплаты начали проводиться с 1 июня. Сразу после старта выплат Парламент и правительство решили расщедриться еще больше: компенсировать потери пообещали также инвесторам в гособлигации СССР, купленные в учреждениях Сбербанка.
До конца года Правительство и Ощадбанк планировали «осчастливить» шесть миллионов вкладчиков. Фактически, по подсчетам Ощадбанка, выплаты успели получить 5,3 миллиона человек.
Что касается будущего программы, то Правитель ство и Ощадбанк обещают продолжить выплаты в 2013 году. Правда, парламентарии утверждают, что соответствующая статья расходов в бюджете на следующий год не предусмотрена. Но в Кабмине уверяют, что расходы в бюджет заложены – статья на компенсации вкладчикам Сбербанка СССР объединена со статьей расходов на погашение госдолга.
Помимо этого прошедший год отметился реформированием деятельности Фонда гарантирования вкладов физлиц. Во-первых, новопринятым законом о системе гарантирования вкладов на Фонд была возложена функция ввода временной администрации в проблемные банки, что раньше осуществлял НБУ. Кроме этого был отменен мораторий на выплаты вкладчикам во время действия временной администрации, а сроки выплат были сокращены с семи до двух дней. В августе-2012 была также увеличена гарантирования сумма компенсации вкладчикам неплатежеспособных банков: со 150-ти до 200-т тысяч гривен. А в сентябре былпринят в первом чтении проект закона, запрещающего ФГВФЛ снижать размер компенсации в будущем. Кроме этого, отдельные коммерческие банки выступили с инициативой об отмене гарантирования вкладов в иностранной валюте. Однако эксперты не одобрили такое решение, а в НБУ пообещали, что отменять гарантии по вкладам в валюте не будут.
Как оказалось, изменения в деятельности Фонда гарантирования вкладов в 2012 году были как нельзя кстати. Хотя в начале марта-2012 НБУ отправил на ликвидацию последнее учреждение, в котором со времен кризиса-2008 действовала временная администрация, список «проблемных» банков недолго оставался пустым.
Уже в апреле привлек внимание регулятора и тут же получил временного администратора небольшой банк «Базис». И хотя собственник банка утверждал, что такие действия политически мотивированы, а активы банка полностью покрывают его обязательства, НБУ не остановил начатое и приговорил учреждение к ликвидации. В октябре-2012 введению внешнего руководстваподвергся Эрдэ Банк. Но наибольший резонанс вызвала ситуация вокруг банка «Таврика», входящего в ТОП-50 учреждений по размеру активов. В ноябре-2012 в банке началась проверка НБУ, по итогам которой учреждение также получило временную администрацию.
Едва не попал в ряды «пробл емных» и Кредитпромбанк, которому НБУ тоже угрожал временной администрацией. К счастью, учреждение нашло инвестора, который пообещал устранить финансовые трудности в банке. В результате, вместо группы европейских инвесторов, новым собственником 100% акций банка стал владелец Дельта Банка Николай Лагун.
К слову, массовый уход с украинского депозитного рынка иностранных банковских учреждений стал еще одной важной тенденцией 2012 года. Помимо Кредитпромбанка, еще шесть учреждений в минувшем году сменили европейских собственников на отечественных или российских, а то и вовсе покинули рынок.
Одними из первых в этом году покин ули украинский рынок шведы: сначала розничный сектор бизнеса свернул Сведбанк, а затем аналогичное решение принял СЕБ Банк. Отказался от «розницы» в Украине и имеющий голландские корни Кредит Европа Банк. Немецкий Commerzbank продал Банк Форум украинской группе «Смарт-холдинг». Эрсте Банк одноименная австрийская группа продала украинскому бизнесмену Александру Адаричу. К слову, последний ранее выкупил и розничный бизнес СЕБ Банка, переименованный позже в Фидобанк. А Фольксбанк вместе с австрийской материнской группой купил Сбербанк России.
Не менее интересными были и тенденции рынка депозитных продуктов.
Объемы вкладов росли
Несмотря на кризисные настроения финансового рынка и появление новых проблемных учреждений, украинские вкладчики в 2012 году продолжали нести деньги в банки. По данным НБУ, объем средств физлиц в банках за 11 месяцев 2012 года вырос на 51,3 миллиарда гривен.
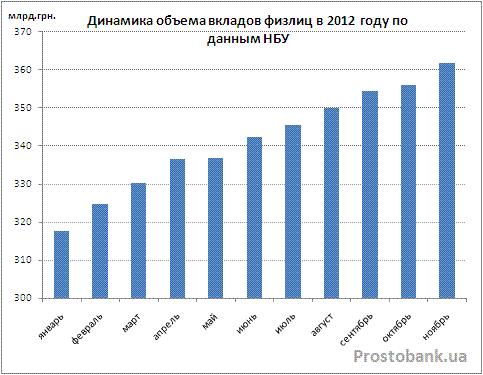
По мнению экспертов, прирост обусловлен, главным образом, единственной причиной – высокими ставками по вкладам. «Действительно, с осени 2012 года, когда у банков образовался дефицит ликвидности, банки стали предлагать вкладчикам очень привлекательные условия размещения вкладов. Такого не было с 2009 года. Думаю, что многие вкладчики, не видя другой альтернативы подзаработать и имея очень интересные предложения по процентным ставкам от банков, решили воспользоваться ситуацией и отнести свои сбережения в банки», - рассказывает Константин Кононенко, начальник департамента методологи и разработки банковских продуктов ЕВРОГАЗБАНКА.
Помимо высокой ставки, привлекающим фактором в 2012 году была и легкость открытия депозита. «Банки начали активно работать в направлении улучшения неценовых факторов привлечения клиентов, таких как улучшение качества сервиса, оптимизация процесса привлечения депозита», - продолжает Константин Кононенко.
Онлайн депозиты: прорыв года
Одним из методов привлечения вклада через простоту его открытия в прошлом году стали онлайн-депозиты. Если год назад только единичные банки предлагали такой продукт, то в 2012 году «интерактивные» депозиты взяли на вооружение восемь учреждений из числа 50-ти лидеров по активам. «В этом году многие банки начали предлагать сервисы открытия депозитов в банке через свои системы электронного самообслуживания. При этом достаточно часто, чтобы стимулировать клиентов открывать вклады через интернет – банк, банки предлагают повышенные ставки по таким депозитам», - комментирует Наталья Кравец, директор департамента развития продуктов Банка «Финансы и Кредит».
Например, Дельта Банк по онлайн-вкладам предлагает ставку на четверть процентного пункта выше, чем по традиционным. А Альфа-Банк предлагает прибавку в 0,5% годовых к обычным вкладам, при оформлении их через интернет-банкинг.
Однако не только повышенные ставки привлекают вкладчиков. Кроме этого, преимущество онлайн-депозитов в возможности пополнять и снимать средства дистанционно. По ожиданиям экспертов, именно этот фактор обеспечивал популярность этих вкладов в прошедшем году, и будет обеспечивать в будущем. «Особенно интересны предложения по сберегательным счетам. Это действительно типичные виды вкладов для интернет-банка. Ты сам управляешь своими денежными средствами. При необходимости – снимаешь, при появлении временно свободных средств – зачисляешь на вкладной счет. И все это не выходя из дома или офиса», - поясняет Наталья Кравец.
Вклады в гривне: самые доходные
По исследованиям компании «Простобанк Консалтинг», за 2012 год среднерыночная доходность вкладов в гривне выросла на четверть. В итоге, по вкладам на сроки от трех месяцев до года среднерыночная доходность достигла 17,5% годовых. А по самым коротким и самым длинным депозитам – сроками на месяц и три года – немного превышает 14% годовых.
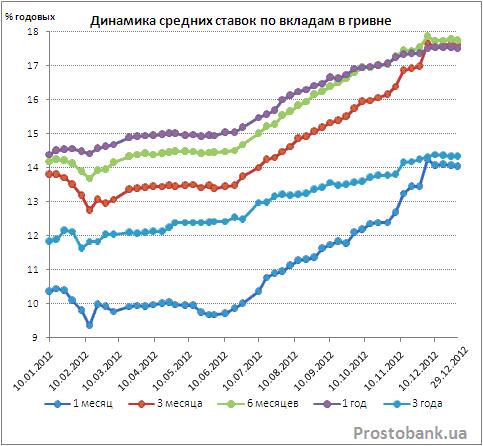
Однако максимальные ставки по гривневым депозитам были куда выше. По исследованиям компании «Простобанк Консалтинг» на 29.12.2012 года максимальная по рынку доходность по вкладам в гривне составила 28,25% годовых на срок 4 месяца (VAB Банк).
Вклады в долларах: самые востребованные
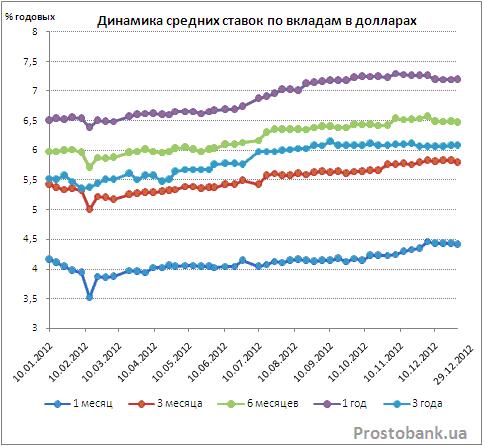
Среднерыночные ставки по вкладам в долларах в минувшем году были гораздо скромнее. По исследованиям компании «Простобанк Консалтинг» на 29.12.2012 г., в среднем по рынку по депозитам в американской валюте банки из числа 50-ти лидеров по активам предлагали 4%-7% годовых. А максимальные ставки к концу года достигли 12,25% годовых.
При этом именно вклады в долларах в минувшем году пользовались наибольшим спросом у украинских вкладчиков-физлиц. По данным НБУ, за 11 месяцев прошедшего года их общий объем вырос на эквивалент 33 миллиардов гривен или на 29% от предыдущего значения. В то же время депозиты в национальной валюте прирасли на 20 миллиардов гривен или на 12,5% от значения конца прошлого года. Немного уменьшился объем сбережений украинцев в евро – на эквивалент 980 миллионов гривен или 3%.
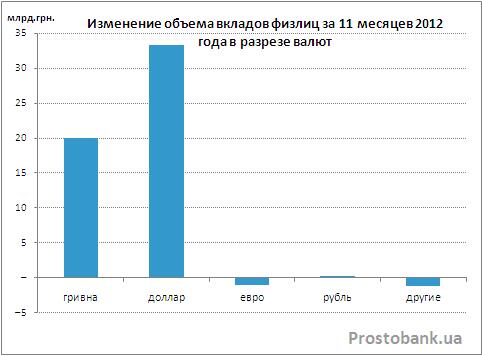
Причиной такой популярности доллара стали опасения, что после выборов украинская валюта может девальвировать. А евро весь год демонстрировал резкие скачки курса. Чтобы защитить сбережения от обесценивания, украинцы массово переводили их в доллары.
Что принесет 2013 год?
Прогнозы экспертов на будущий год рознятся. Многие участники рынка сходятся во мнении, что ставки по вкладам прекратят рост и развернутся в обратном направлении. «Скорее всего, можно ожидать снижения процентных ставок, как в гривне, так и в иностранной валюте. Если в гривне можно ожидать снижения ставок по годовым депозитам до уровня 16%-17%, то в долларах не думаем, что ставки по годовым вкладам снизятся более чем до 7%», - прогнозирует Анна Макаренко, начальник управления развития продуктов Банка Кипра.
С другой стороны, в начале года доходность банковских вкладов будет сохраняться на высоком уроне. «Безусловно, ставки будут снижаться. Но будет это не раньше марта 2012 года. Также мне кажется, что это не будет резкое снижение, поскольку к этому пока нет предпосылок. Ставки будут снижаться плавно и понемногу. При этом их снижение в первом полугодии 2013 года вряд ли будет больше, чем на 1,5% - 2% годовых», - комментирует Наталья Кравец.
Однако есть и более пессимистические прогнозы: в будущем году кризисные явления на рынке сохранятся, Нацбанк продолжит жесткую монетарную политику, а банки будут по-прежнему органичены в ликвидности. Но для вкладчиков это будет означать сохранение высоких ставок по вкладам. «2013 год – год неопределенностей, обстановка будет оставаться «накаленной». НБУ будет продолжать сжимать ликвидность банковской системы для того, чтобы банки и клиенты не занимались спекулятивными операциями с иностранной валютой. Некоторые банки будут остро нуждаться в ликвидности, и они по-прежнему будут привлекать ресурсы по высоким ставкам. А те банки, которые сейчас более-менее «набили подушку» ресурсов, скорее всего, будут снижать ставки. Но ниже 20% годовых ставки по депозитам в 2013 году не опустятся», - прогнозирует Константин Кононенко.
Неплохие перспективы, по мнению экспертов, имеют в будущем году депозиты в гривне, индексированные на курс доллара. Однако такой продукт не станет массовым быстро. «Я думаю, рынок будет понемногу уходить в эти депозиты, но это будет довольно длинный процесс. К сожалению, финансовое образование наших потребителей очень слабое. Депозиты с возможностью конвертации валюты, а также с индексацией к курсу иностранной валюты не очень популярны из-за того, что клиентам тяжело понять саму суть данных депозитных продуктов. Вдобавок ко всему, еще и не все банковские менеджеры могут квалифицированно объяснить преимущество такого продукта», - резюмирует Константин Кононенко.
В отношении появления новых «проблемных» банков прогнозы экспертов на будущий год довольно оптимистичны – банкиры надеются, что таких случаев будет минимальное количество. Однако вкладчикам все равно советуют быть предельно внимательными к выбору банковского учреждения, особенно если ставки по депозитам предлагают заманчивые. «Поинтересуйтесь наличием у банка рейтинга надежности депозитов и насколько он высок. Также очень важно понимать, за счет чего банк может себе позволить высокие ставки по вкладам. Например, для банков, специализирующихся на потребительском кредитовании, высокие проценты по вкладам экономически оправданы, поскольку их бизнес модель обеспечивает достаточно высокий коэффициент доходности кредитного портфеля», - поясняет Игорь Дорошенко, председатель правления Банка Русский Стандарт.
Мнение
Виталий Бачинский, заместитель директора по розничному бизнесу Надра Банка
Самое значимое события 2012 года – это парламентские выборы. Их приближение ощущалось с конца 2011 года, и чувствовалась определенная напряженность. И именно это обстоятельство поспособствовал тому, что вкладчики начали еще с конца 2011 года конвертировать депозиты из гривны в валюту, размещать на короткий срок. Некоторые в период конца 2011 года до начала 2012 года забирали свои вклады, но уже во второй половине 2012 года денежные средства снова возвращали в банк. Такое поведение подтверждают и цифры.
С начала 2011 года по II-й квартал 2012 доходы населения выросли на 29%, а депозиты физических лиц только на 25%. Но, если за 2011 год база депозитов физических лиц выросла на 11%, то даже без учета последнего месяца 2012 года ресурсы банков выросли на 19%.
Игорь Дорошенко, председатель правления Банка Русский Стандарт
В течение года ситуация с ликвидностью была достаточно нестабильной, особенно в конце лета и осенью. Поэтому основными событиями года можно назвать сокращение сроков вкладов из-за серьезной неопределенности на рынке, при том, что банкам комфортней работать с длинным ресурсом, а также увеличение процентных ставок, когда появились беспрецедентные предложения до 30% годовых в гривне. К сожалению, это отбросило банковскую систему Украины на несколько лет назад. К концу года ситуация не улучшилась, и скорее всего начало следующего тоже пройдет под влиянием этих же событий.
Мне кажется, что все-таки будут предприняты шаги в отношении либерализации валютного курса. С одной стороны это приведет к естественной постепенной девальвации гривны, но с другой – ослабит напряженность с ликвидностью, и как следствие, депозитные ставки в гривне упадут. По крайней мере, мы надеемся, что к весне-лету ставки снизятся на 2-4 пункта.
Константин Кононенко, начальник департамента методологи и разработки банковских продуктов Еврогазбанка
Основные значимые события 2012 года связаны с девальвационными ожиданиями населениям страны. Учитывая эти ожидания, банковские учреждения активизировались в направлении создания и развития депозитов с гибким пересчетом процентов при досрочном расторжении вклада, депозитов типа мультивклад, а также других депозитных продуктов, которые позволяют конвертировать гривну в доллар без потери процентов.
В 2013 году ожидать каких либо кардинальных понижений по процентным ставкам не стоит. Скорее всего, ставки будут понижаться, но не резко и не на большую величину. Скажем так, возможно ставки упадут вниз на 2 пунка, но это будет зависеть от банковских учреждений.
Уже сейчас мы наблюдаем, что у некоторых банков есть определенные трудности. Данным рискам в 2013 году будут подвержены и другие банки, все будет зависеть от того, насколько эффективно банк управляет своей ликвидностью, насколько банк правильно ведет свой бизнес, спрогнозировать какие это будут банки – сложно. Само собой, в первую очередь под угрозой – маленькие банки, им будет наиболее сложно в этой ситуации.
В первую очередь, вкладчикам не стоит гнаться за высокими ставками. Если банк, декларирует свыше 30% годовых, это значит, что данный банк уже имеет проблемы с ликвидностью. Вкладчикам, если они хотят заработать, следует ориентироваться на среднюю ставку, сейчас она на рынке 23-25% годовых.
 Наталья Кравец, директор департамента развития продуктов Банка «Финансы и Кредит»
Во второй половине 2012 года наблюдалась тенденция смещения приоритетов вкладчиков в пользу выбора коротких депозитов сроком до 3-х месяцев. Безусловно, это было следствием ожидания населения падения курса национальной валюты, а также выборами октября-2012. Более того, сами банки, не желая "фиксировать" на длинные сроки высокие процентные ставки, подстегивали вкладчиков к размещению средств на коротких вкладах, предлагая самые интересные процентные ставки именно на эти сроки.
Анна Макаренко, начальник управления развития продуктов Банка Кипра
Для того чтобы убедиться в надежности финансового учреждения важно обратить внимание на такие финансовые показатели банка как прибыльность деятельности, уровень проблемного кредитного портфеля и количество сформированных резервов под этот портфель. В последнее время уровень проблемной задолженности в банках растет. Банк может показывать прибыльную деятельность, но в итоге вся прибыль может пойти на покрытие убытков от «плохих» кредитов. Информация об упомянутых финансовых показателях ежеквартально публикуется в открытых источниках: на сайте НБУ и на официальных сайтах отдельных банков.
Мы бы рекомендовали размещать вклады в банках с иностранным капиталом. Тенденции рынка показывают, что предлагаемые ими ставки немного ниже, но их надежность подтверждается рейтингами материнских финансовых учреждений, которые даже при кризисных условиях выше рейтингов нашей страны. Можно назвать до десятка украинских банков, которые прекратили свою деятельность за последний год, обанкротившись либо прекратив выполнять свои обязательства перед вкладчиками. Среди них нет ни одного иностранного банка.
Екатерина Федоровская, директор департамента розничных продуктов ВТБ Банка
Ожидания существенного оттока средств населения с банковских счетов накануне проведения финальной части чемпионата Европы по футболу «Евро-2012», а также перед парламентскими выборами в 2012 году, не оправдались и большинство банков Украины показали рост объема пассивных портфелей. Однако говорить о том, что это связано исключительно с уровнем процентных ставок, не совсем верно. Банковские вклады по-прежнему являются наиболее оптимальным инструментом вложения средств при рациональном соотношении риска и доходности.
В Украине у вкладчиков формируется новая культура сбережения и накопления средств. Выбирая банк для размещения депозита, клиенты начинают руководствоваться уровнем надежности и стабильности финансового учреждения, опираться на объективные показатели. Население стало задумываться о судьбе собственных вложений.
Татьяна Коренская, директор департамента розничного бизнеса Укринбанка
Невзирая на то, что у многих украинских банков были финансовые проблемы в 2011-2012 годах, вкладчики продолжали приносить деньги в банки. Объяснить это можно и возросшим доверием к банкам, которые не подводили своих вкладчиков, и высокими процентными ставками. Вкладчики хотят получать дополнительный высокий доход от имеющихся средств, а получать их в банке – это самое простое и доступное решение.
Евгения Резниченко