Небанковские кредиты: разорительные варианты разжиться наличными
Если общество испытывает жажду к деньгам, обязательно найдутся желающие ее утолить. Объявления на столбах о «быстрых кредитах» рассчитаны как раз на тех, кому деньги нужны, как говорится, кровь из носу, но в банк по разным причинам обращаться бесполезно. В результате все происходит по законам жанра: денег дают мало, а возвратить требуют много. Weekly.ua попробовал найти наименее разорительный для заемщика вариант разжиться наличными.Посредники: все включено!
У входа в метро внимание привлекает розовое объявление о кредите без проблем. Номер городского телефона в придачу к мобильным, офис не где-нибудь, а на Крещатике, 6. Фирма оказывается кредитным бюро, проще говоря — посредником, услуги которого придется оплачивать. Обстановка в кабинете простая и строгая: два одинаковых стола, за которыми сидят вежливые барышни. Перед каждой — ноутбук и сразу по три мобильных телефона, звонящих без умолку. Видно, реклама бюро без проблем находит свою целевую аудиторию.
Спрашиваю об условиях кредита без справки о доходах. Сумма, отвечают мне, будет до 5 тыс. грн., а мою надежность как заемщика «пробьют» по идентификационному коду через Украинское бюро кредитных историй. Быстро ли дадут ссуду? В моем случае — в течение суток, а вообще — до трех банковских дней.
Брокер сама подготовит все документы для банка, подобрав его именно под меня. Бюро якобы сотрудничает с 15 финансовыми учреждениями, но их названия — коммерческая тайна. Средняя процентная ставка по банкам составляет 1,6% в месяц, то есть 19,2% в год. Кредит выдается на срок от полугода до трех лет.
В этом месте разговор прерывается из-за звонка по поводу некоего Дегтяренко. Похоже, за него просят. На уговаривающий голос в трубке моя собеседница реагирует спокойно: «Пусть погасит свои долги, а уже потом при наличии справочки о доходах возможно получение кредита».
За услуги бюро взяло бы с меня 10% от суммы кредита. Оплата производится по факту получения наличных. В другой брокерской конторе, в которую я позвонил, комиссионные за кредит до 10 тыс. грн. без справки о доходах составили бы 22%. А в придачу к паспорту и идентификационному коду я должен был бы принести туда еще какой-нибудь документ, например свидетельство о браке, и пришлось бы искать поручителей. И деталь напоследок: здесь по всем бумагам я проходил бы как юридическое лицо.
Комиссия — довольно ощутимый довесок к кредиту. Да и стоит ли переплачивать посреднику, не попытавшись самому подать заявку на кредит в банк? Чтобы узнать условия кредитования, иногда достаточно просто позвонить по объявлению со столба. Я попал в отделение одного из банков, входящих в категорию крупнейших, клюнув на рекламу кредита до 20 тыс. грн. без залога, справки о доходах и поручительства. Предложили взять взаймы под 10–17% годовых и при этом показать все тот же паспорт и идентификационный код.
Под залог «железного коня»
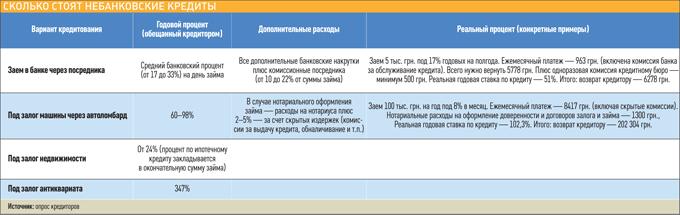
Иду в автоломбард, которые в последнее время размножились как кролики. Представляюсь владельцем новенькой «Шкоды Фабии» и прошу дать взаймы сумму, примерно вполовину меньше стоимости машины. Ссуду я получу примерно под 5% в месяц. Заем бессрочный — главное, чтобы выплачивались проценты. Тело кредита гасится в конце срока. Если дословно: «Нам все равно, на какой срок берете деньги, главное — выплачивайте проценты. Когда сможете вернуть всю сумму, тогда и вернете».
С меня потребуется выписать на кого-нибудь из сотрудников ломбарда доверенность на автомобиль. Дополнительные документы — договоры залога и займа. Но можно обойтись и без них, если меня устроит расписка, удостоверяющая получение автоломбардом моей машины. Тем более что расходы на нотариуса ложатся на меня.
Мою придуманную «Шкоду» поставят на стоянку, кстати, охраняемую, так как в залоге у них есть «очень дорогие автомобили». Площадок по городу много, есть даже в Броварах. На моей машине обещают не ездить, да я в принципе могу с ней и не расставаться, но только при ставке 8% в месяц, а в список оформляемых документов добавят страховку.
Несколько раз мне повторяют, что фирма работает официально, надежная. Помимо заработка на автозаймах ввозит в Украину и продает новые и подержанные машины, в том числе выкупленные у банков. «Понижать процентную ставку нет смысла, желающих взять кредит под автомобиль и так много», — говорят мне напоследок.
Искусство в цене
Объявление о кредите под залог антикварных вещей выполнено с претензией на искусство. Но, как выясняется, потратиться на высокохудожественную рекламу решил обыкновенный ломбард. В списке интересующего его антиквариата иконы, картины, изделия из серебра, бронзы и мрамора, книги, изданные до 1917 года. Кредитуют на крупные суммы исходя из ценности сдаваемого в ломбард предмета.
Звоню туда и представляюсь владельцем двух икон XIX века. В ответ мне сообщают, что их оценщик работает бесплатно и готов оценить мои раритеты по фото, которое я ему пошлю по мобильному телефону. Процентная ставка 0,95% в день, или (чтобы понял даже я) к каждым 100 гривням займа в месяц нужно будет добавлять 30 гривен. Проблем с сохранностью принятых произведений искусства «быть не должно». В моем присутствии составят опись залога, с которой я и буду сверяться, забирая его обратно. Если верну долг, естественно.
Интересуюсь, правда ли, что в связке с ломбардами, принимающими старину, работают антикварные магазины, а в роли оценщиков выступают торговцы антиквариатом. В ответ кладут трубку.
Азартная игра в ипотеку
Об этой разновидности небанковского кредита мне поведал представитель одного кредитного бюро. Видно, я ему чем-то приглянулся, и он сказал, что может свести меня с частными лицами, готовыми одолжить сумму до 50% от стоимости более-менее привлекательного жилья, офиса, магазина. Валюта любая.
Ввиду запрета на ростовщичество наши отношения с заимодавцем будут оформлены как ипотека — оказывается, закон Украины об ипотеке позволяет это сделать. При этом я (должник) выступлю в качестве ипотекодателя, а мой кредитор будет ипотекодержателем.
Проще говоря, я сделаю вид, что продаю в кредит свою недвижимость моему кредитору. А он даст мне денег, делая вид, что расплачивается со мной за кредит. А потом, когда у меня будут деньги, я сделаю вид, что раздумал ему продавать (или он сделает вид, что у него не хватает денег, чтобы окончательно расплатиться со мной), и мы расторгнем ипотечный договор по обоюдному, как говорится, согласию.
Правда, при этом в ипотечном договоре сумма моего долга будет больше той, которую я получу на руки. Разница и будет тем процентом, который возьмет с меня кредитор. Но разговаривать со мной будут, если меня интересует сумма не менее 100 тыс. грн. Серьезных кредиторов, способных дать в долг такие деньги, всего 20–30 на всю столицу. Посредник подчеркивает, что все они — публика без сантиментов и готовая к любым сюрпризам со стороны должника.
Топорный бизнес
В романе Достоевского «Преступление и наказание» старуха-процентщица брала 10 копеек с рубля в месяц. А поскольку брала она не постоянный процент с исходной суммы заклада, а плюс проценты на набежавшие за месяц проценты, в год выходило 214%. Больше, чем дерут со своих заемщиков посредники по получению банковских кредитов, но на уровне автоломбардов и заметно меньше обычных ломбардов.
Судя по тому, как прекрасно выглядят и оптимистично смотрят в будущее отечественные гобсеки, топор заемщика их не страшит. Бизнес процветает, желающих занять у них деньги хоть отбавляй. И станет еще больше, если наши банкиры по-прежнему будут ссылаться на проблемы с рекапитализацией своих финансовых учреждений, недоверие к ним населения, позицию МВФ и прочие объективные трудности, мешающие им работать.
Только сочувствия они почему-то уже не вызывают. Напротив, при взгляде на деловую хватку современных ростовщиков, закрадывается сомнение в профессионализме банкиров, их умении делать из своих денег что-нибудь еще помимо годовых бонусов для себя. И возникает мысль: а не поменять ли местами так называемых профессионалов банковского сектора и их «диких» конкурентов? Тогда и правильный адрес появится, куда с топором идти.



