Нужна ли сильная гривня Украине
В 2010 году на украинский валютный рынок вернулась долгожданная стабильность. С начала года гривня на валютном межбанке без резких колебаний почти незаметно укрепилась на 0,8%, и в сознании большинства жителей Украины начал складываться стереотип, что доллар в Украине стоит где-то около 7,9 грн.
Курсовая стабильность объясняется вовсе не идеальным равновесием спроса и предложения на валюту, а тем, что судьба курса гривни целиком в руках НБУ . Текущая рыночная конъюнктура позволяет регулятору при желании без труда укрепить гривню на 10% (соответствует цене доллара в 7 грн.) или дальше поддерживать курс в районе 7,9-8,0 грн./$.
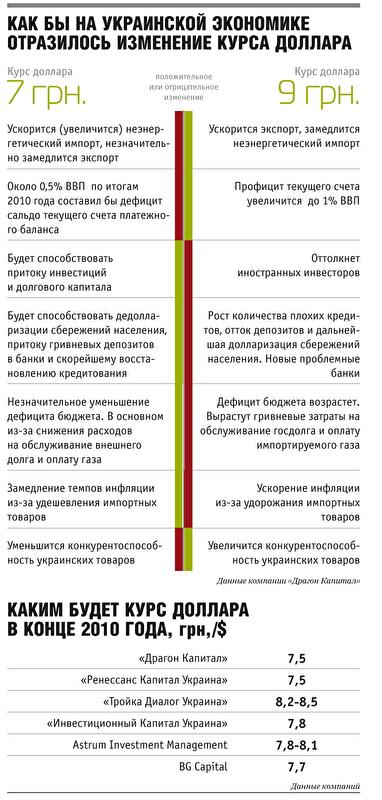
«ДЕЛО» опросило ведущих украинских макроэкономистов и выяснило, что было бы полезнее для экономики страны в настоящий момент — усиление или ослабление национальной валюты (на схеме представлены основные положительные и негативные факторы при курсе 7 и 9 грн./$).
Удешевляя, главное — не продешевить
Основной фактор, который говорит в пользу ослабления гривни, — усиление позиций отечественных экспортеров, что, в принципе, может ускорить экономический рост. «Девальвация гривни поддерживает экспортеров, которые ввиду экспортной ориентации страны являются основной движущей силой экономики. Таким образом, умеренная девальвация для показателей ВВП будет предпочтительнее», — говорит руководитель аналитического департамента ИГ «ТАСК» Андрей Шевчишин.
С такими выводами трудно спорить — более 50% украинского ВВП формируется за счет экспорта . С другой стороны, при девальвации снижается покупательная способность населения, что приводит к замедлению развития экономики.
Теоретически, ослабление гривни может привести и к приросту иностранных инвестиций: так, активы , номинированные в гривне, дешевеют относительно мировых валют. Впрочем, на практике чаще всего происходило все с точностью до наоборот.
Противников ослабления гривни в ближайшей перспективе намного больше, чем сторонников. Аналитик компании BG Capital Виталий Ваврищук полагает, что дальнейшее обесценивание гривни не будет способствовать росту экспорта и производства. «Украинские производители получили огромные ценовые преимущества благодаря удешевлению гривни в IV квартале 2008 года, и сейчас продукция металлургии и машиностроения вполне конкурентоспособна по цене на мировых рынках. Дальнейшее снижение курса гривни увеличит доходы экспортеров в гривневом эквиваленте, но почти не повлияет на объемы производства», — отмечает эксперт.
Наиболее негативно обес-ценивание нацвалюты отразится на банковском секторе. Качество кредитного портфеля банков ухудшится, приток депозитов, особенно гривневых, сократится, а возобновление кредитования будет отсрочено.
Реально гривня уже подорожала на 8%
Целесообразность укреп-ления гривни также вызывает ряд вопросов. В первую очередь — насколько из-за нее снизится конкурентоспособность отечественной продукции на внешних рынках. По мнению аналитиков ИГ «ТАСК», при укреплении гривни до 7,8 грн./$ потери одних только металлургов по итогам года составят около $100 млн. Если же гривня укрепится до 7 грн., то часть компаний вынуждена будет сокращать свою рыночную долю, так как ее продукция станет неконкурентоспособной.
Следует также учесть, что реальный эффективный курс гривни (РЕОК), учитывающий изменение ее стоимости по отношению к корзине валют (с учетом инфляции ), с начала года вырос на 8,2%. «Конкурентоспособность экспорта страдает, если реальное укрепление валюты превышает рост экономики», — объясняет экономист компании «Тройка Диалог Украина» Ирина Пионтковская. Поэтому дальнейшее существенное укрепление гривни может серьезно сказаться на отечественных экспортерах.
Также усиление гривни приведет к ухудшению платежного баланса. «При обменном курсе 7 грн./$ значительно ускорится рост потребительского импорта, что ухудшит сальдо внешней торговли Украины», — говорит Виталий Ваврищук. И вместо прогнозируемого плюса в $2,5 млрд. сальдо текущего счета по итогам года могло бы оказаться в отрицательной зоне.
С другой стороны, ревальвационные ожидания могут позитивно сказаться на притоке иностранных инвестиций. Правда, в погоне за заработком на курсовой разнице в Украину придут, скорее всего, «горячие» деньги на рынки акций и облигаций , которые при ухудшении мировой конъюнктуры могут очень дружно покинуть отечественный рынок, что создаст здесь большие проблемы. Удорожание гривни, однозначно, позитивно скажется на борьбе с долларизацией экономики и на состоянии банковского сектора.
Очень медленная ревальвация
С учетом всего вышеизложенного большинство экономистов придерживается мнения, что до конца года НБУ будет проводить плавное укрепление гривни. Так, согласно консенсус-прогнозу, к концу года доллар будет стоить 7,8 грн./$. «Наиболее оптимальным было бы очень-очень постепенное укрепление гривни. Таким образом, НБУ сформировал бы ревальвационные ожидания у населения и инвесторов, но в то же время это не принесло бы больших проблем экспортерам», — считает главный экономист компании «Драгон Капитал » Елена Белан.
Основным фактором, который может помешать Нацбанку придерживаться такой тактики, аналитики считают требование МВФ относительно рыночного курсообразования. «Одним из условий выделения кредита может быть переход к плавающему курсу гривни и не удерживание его с помощью ежедневных интервенций. В таком случае гривня укрепится очень быстро», — говорит аналитик компании «Ренессанс Капитал» Анастасия Головач.