Обещающий 2011: банковский сектор Украины
Уровень проблемной задолженности — ключевой фактор в 2011 г.
В 3 квартале 2010 г. доля проблемных кредитов выросла до 12.1% в сравнении с 10.8% в 1П10. Такой уровень проблемной задолженности показывают расчеты по официальным стандартам отчетности, тогда как, исходя из расчетов по международным стандартам, уровень проблемных кредитов в 2010 г. может достигнуть 28%.
Доля проблемной задолженности на уровне 12.9% является высокой, если сравнивать с аналогичным показателем для российской банковской системы, который составляет 6.3%. Тем не менее, мы ожидаем, что украинская банковская система будет демонстрировать более уверенные результаты в 2011 г. Принимая во внимание восстановление макроэкономических показателей и улучшение состояния всех основных отраслей, финансовое состояние должников должно улучшиться на фоне снижения уровня безработицы на 0.3 п.п., до 8.2%, увеличения ВВП на душу населения с $2.9 тыс. до $3.3 тыс., а также благодаря росту реальной зарплаты на 13.1%. 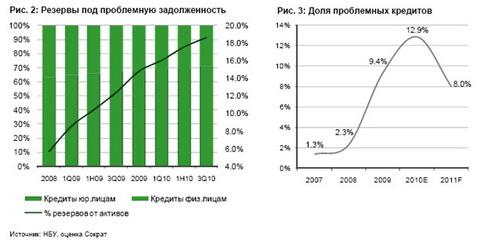
В то же время платежеспособные должники больше не будут иметь оснований отказываться от платежей по задолженности, как они могли это делать в 2009-2010 гг. на фоне высокого уровня проблемной задолженности в целом. Это может отобразиться на снижении доли проблемной задолженности до 8% в 2011 г., тогда как по международным стандартам отчетности этот показатель может снизиться до 15%.
Докризисный уровень активов и депозитов восстановлен, тогда как кредитование только начинает восстанавливаться
По итогам 2010 г. активы банковской системы Украины могут вырасти на 7.4% и восстановить докризисные уровни (см. рис. 4). Положительная тенденция наблюдалась и в притоке депозитов. Депозиты юридических лиц выросли на 11.2% в 3кв10 и по итогам 2010 г. могут вырасти на 39.7%, а по итогам 2011 г. — на 18%. Значительно вырос уровень депозитов физических лиц — на 7.2% в 3кв10 и на 27.7% по итогам 2010 г. В 2011 г. депозиты населения могут прибавить еще 11% (см. рис. 5).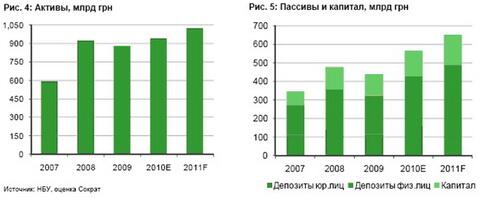
В 3кв10 кредиты юридическим лицам выросли на 5.4% после роста на 5% за 1П10. Это отображает постепенное восстановление кредитования реального сектора, которое было вялым в 2009 г. и первой половине 2010 г. Так, украинские банки, равно как и банки многих стран, старались избегать операций с высоким риском и инвестировали в высоколиквидные активы. Но по итогам 3кв10 чистый убыток банковской системы вырос, и для того, чтобы предотвратить дальнейшее наращивание убытков, банкам следует начать наращивать кредитный портфель и кредитовать реальный сектор, чтобы увеличить процентные доходы. Мы прогнозируем, что кредиты юридическим лицам вырастут на 16.2% в 2010 г. и на 8.5% в 2011 г. Потребительское кредитование все еще на низком уровне из-за завышенных процентных ставок и осторожности банков. По итогам 2010 г. уровень потребительских кредитов может снизиться на 1.5%, но в 2011 г. мы ожидаем оживление кредитования и рост на 14% (см. рис. 6).
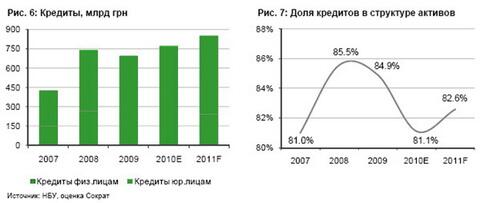
Банки наращивают капитал и укрепляют уровень его адекватности
В 3кв10 капитал банковской системы прибавил еще 4.4% и по итогам 2010 г. может вырасти на 18.8%, а по итогам 2011 г. мы ожидаем рост еще на 18%. Основным стимулом роста является постановление Национального банка Украины об увеличении минимального уровня регулятивного капитала до $120 млн. Кроме того, украинские банки успешно увеличивают уровень адекватности капитала благодаря поддержке зарубежных материнских банков. Рисунок 9 демонстрирует долю зарубежного капитала в уставном фонде украинских банков, которая может вырасти до уровня 39.4% в 2010 г. и до 41% в 2011 г.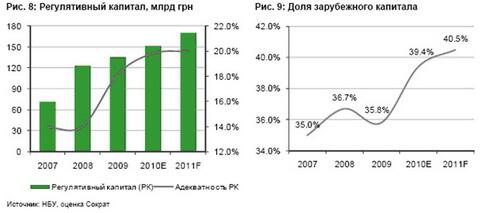
Уровень адекватности капитала держится выше 20% (см. рис. 8), что значительно выше норматива Н2 (>10%) (см. табл.). Этот уровень также значительно выше среднего показателя для банков Центральной и Восточной Европы, который в 3кв10 составил 11.9%.
Таблица: Нормативы Национального банка Украины
| 7 М10 | 8М10 | 9М10 | 10М10 | 11М10 | ||
| Н1 | Минимальный регулятивный капитал (всего, млрд. долл.) | 18,6 | 18,4 | 18,4 | 18,9 | 19,4 |
| Н2 | Адекватность регулятивного капитала (>10) | 20,6 | 20,0 | 19,4 | 20,2 | 20,4 |
| Н3 | Отношение регулятивного капитала к активам (>9) | 14,6 | 14,3 | 14,3 | 14,2 | 14,2 |
| Н4 | Мгновенная ликвидность (>20) | 69,6 | 65,9 | 57,0 | 53,6 | 57,5 |
| Н5 | Текущая ликвидность (>40) | 81,7 | 78,9 | 72,5 | 74,2 | 76,5 |
| Н6 | Краткосрочная ликвидность (>60) | 100,3 | 99,8 | 94,6 | 94,4 | 93,8 |
| Н7 | Максимальный риск на контрагента ( | 22,6 | 22,4 | 22,1 | 22,1 | 21,8 |
Источник: НБУ
Банковская система зафиксирует прибыль в 2011 г.
За 9М10 украинская банковская система получила чистый убыток в размере $10 млрд., который может увеличиться до $11.4 млрд. к концу 2010 г. Но в 2011 г. банковская система может получить прибыль в размере 3.8 млрд. грн. после двух лет убытков, а доходность капитала составит 2.4% (см. рис. 10).
Процентные доходы занимают 84.5% в структуре доходов украинских банков. Это означает, что у банков нет иного способа увеличить чистую прибыль, кроме как наращивать кредитный портфель и генерировать процентные доходы. Поэтому мы ожидаем, что банки начнут активно кредитовать реальный сектор в 2011 г.
Положительным фактором для роста чистой прибыли является улучшение макроэкономических условий. Доходы частных и юридических лиц будут расти благодаря снижению уровня налога на прибыль с 25% до 23% в 2011 г., росту промышленного производства на 8% и росту реальной зарплаты на 13.1%. Это отразится на снижении доли проблемных кредитов, а значит, и на уменьшении объема необходимых резервов. Постепенное высвобождение резервов даст заметные результаты во 2П11 и давление на чистую прибыль банков ослабнет.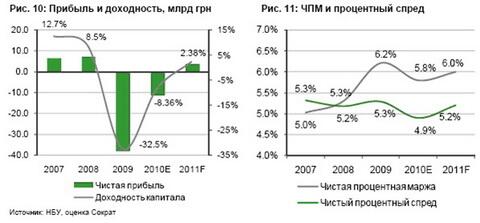
Чистая процентная маржа снизилась до 5.8% в 2010 г., показывая, что не только резервы под проблемную задолженность снизили доходы банков, но и сами банки недополучали процентные прибыли из-за чрезмерной осторожности. В то же время чистый процентный спрэд сузился до 4.9% в 2010 г., подразумевая, что украинские банки начали стимулировать реальный сектор путем большего снижения ставок по кредитам, чем по депозитам. В 2011 г. мы ожидаем возврат данных показателей к здоровым уровням (рис. 11).
Процентные ставки продолжат снижение
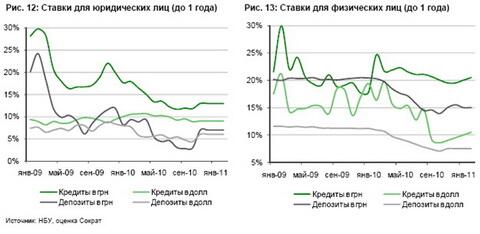
В 3кв10 процентные ставки продолжали снижаться в район докризисных уровней благодаря улучшению экономической ситуации и желанию банков стимулировать кредитование. К концу 2010 г. и в 2011 г. процентные ставки, вероятно, останутся на нижних уровнях, при этом мы допускаем колебания в несколько процентов.
Отметим, что НБУ снизил учетную ставку в 2010 г. с 10.25% до 7.75%, но это не повлияло на рынок, так как эта ставка в большинстве используется для начисления сумы штрафов. В целях финансирования НБУ использует ставки овернайт, которые составляли 11.5% по кредитам без обеспечения и 9.5% по кредитам под залог государственных облигаций. Учитывая избыточную ликвидность и низкие ставки овернайт на межбанковском рынке (1-2%), снижение ставок НБУ имело минимальное влияние на рыночные ставки по кредитам и депозитам.
В начале 2011 г. мы ожидаем рост ставок по кредитам в гривне и валюте на 1-2 процента, тогда как ставки по депозитам могут снизиться на 1% из-за сезонно низкой экономической активности.