Обзор рынка депозитов за март
Самой громкой «околодепозитной» новостью марта стал заявленный план НБУ (официальное предложение от регулятора минфину) об объединении Надра Банка и государственных Родовид Банка , Укргазбанка и банка « Киев » в единое коммерческое учреждение . Для этого Надра Банк, согласно мнению нацбанка, вначале следует также национализировать.
Вобщем, высказанная неделей ранее идея вице-премьера Сергея Тигипко о необходимости продажи трех национализированных банков мгновенно обрела и продолжение – в лице оптового покупателя всех проблемных учреждений «в одной упаковке».
Что же касается Укргазбанка , то после начала второй попытки ликвидации Ипобанка, первому упомянутому учреждению пришлось многократно пояснять вкладчикам, что на нем абсолютно никак не отобразится ликвидация Ипобанка. Дело в том, что многие знают, что крупнейшим акционером обоих учреждений является Василий Горбаль, и кроме того, почти все акции Ипобанка находятся в залоге по полуторамиллиардному кредиту, некогда переданному Укргазбанком Ипобанку .
Также в марте на ликвидацию отправились Трансбанк и банк «Днистер ». Отозваны лицензии у очередных двух десятков кредитных союзов – включая крупнейший из них, имевший почти две сотни отделений и почти миллиардный портфель (одесское «Первое кредитное общество»). В завершающую стадию вошла продажа одесского Соцкомбанка нидерландскому частному инвестиционному ООО «Hertensteeg». На начальной стадии пребывает продажа банка «Форум » (Commerzbank, сосредоточив в феврале у себя почти все акции «Форума», по данным СМИ начал переговоры о его продаже с РСХБ – Российским Сельскохозяйственным банком, 100% государственным, четвертым по активам финучреждением РФ). Кроме того, оздоровляющийся днепропетровский банк с временной администрацией Диалогбанк вернулся в категорию постоянных участников Фонда гарантирования вкладов физлиц.
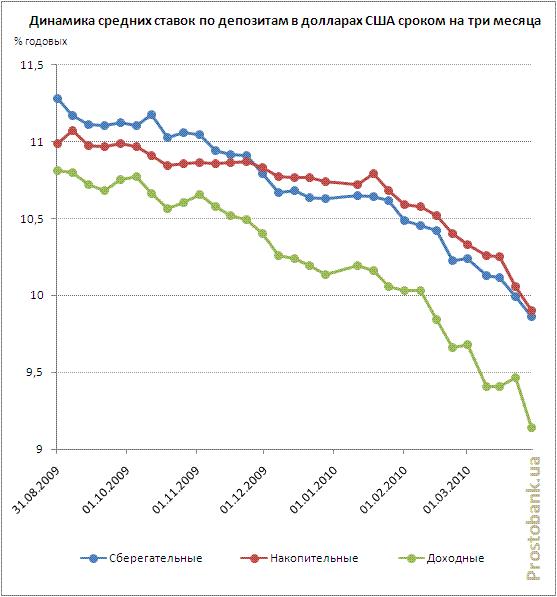
Темой же непосредственно сегодняшнего обзора рынка депозитов стала сравнительная динамика средних ставок трех основных видов депозитов (доходных, сберегательных и накопительных) за осень-зиму (плюс март) 2009-10 годов; другими словами, за последние семь месяцев. Начнем с краткосрочных вкладов – и для примера проанализируем депозиты сроком на три месяца в гривне (первая диаграмма) и в долларах (вторая диаграмма)
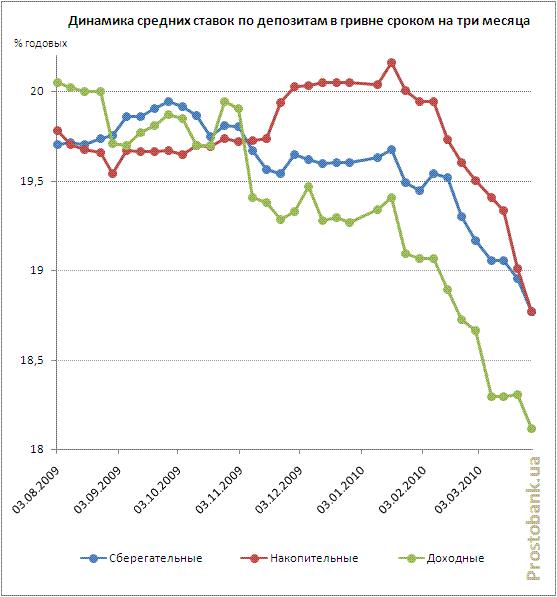
Как видно из первой (гривневой) диаграммы, вклады с ежемесячной или ежеквартальной выплатой процентов (доходные), которые были летом лидером популярности и высоты ставок, – осенью пальму первенства утратили, и с начала ноября-2009 «пошли вниз» резче других видов вкладов. Тогда как вклады с правом пополнения без права частичного снятия (накопительные), которые до октября были аутсайдерами по ставкам (из данных трех видов краткосрочных депозитов), зимой стали лидерами по ставкам. И лишь в течение марта-2010 ставки накопительных краткосрочных резко снизились, догнав «падающий» график сберегательных вкладов.
Таким образом, имеем тенденцию к возврату сберегательных депозитов (с выплатой в конце срока) на вершину «ставочного» рейтинга, что является картиной здорового рынка – вместо кризисной тревожной картины, когда вклады с ежемесячной выплатой и с правом пополнения были более привлекательны, чем с выплатой в конце срока.
Вторая диаграмма (долларовая) заметно отличается. Ставки по краткосрочным депозитам в валюте на насытившемся рынке стабильно падают. Зимнее превалирование вкладов с правом пополнения (накопительных) в марте сошло «на нет» – так же, как и по гривне. А в отличие от гривны – вклады с ежемесячной выплатой процентов (доходные) тут в лидерах не были никогда.
Что же касается ближайших прогнозов, то, по словам члена правления Universal Bank Игоря Дорошенко «Скорее всего, весной 2010 года процентные ставки по краткосрочным депозитам в национальной валюте продолжат снижаться, а проценты по долгосрочным вкладам, наоборот, расти. В ближайшей перспективе возможно существенное, от одного до двух процентных пунктов снижение ставок по краткосрочным депозитам в евро и в долларах США, и до одного процентного пункта – в гривне».
Теперь посмотрим на динамику долгосрочных вкладов за тот же период – на примере депозитов сроком один год в гривне (первая диаграмма) и в долларах (вторая диаграмма)
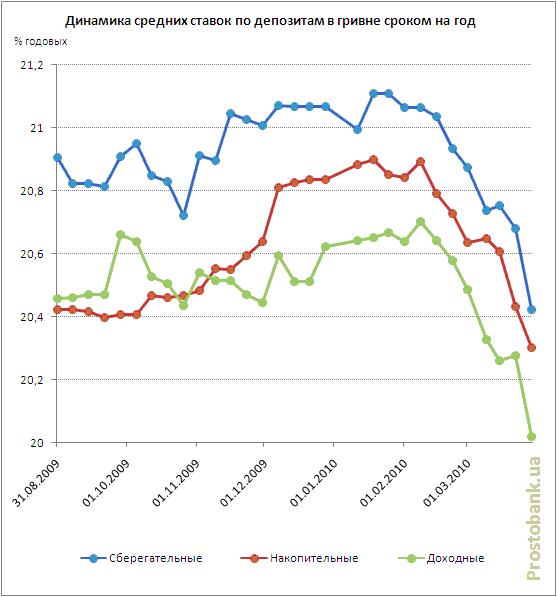
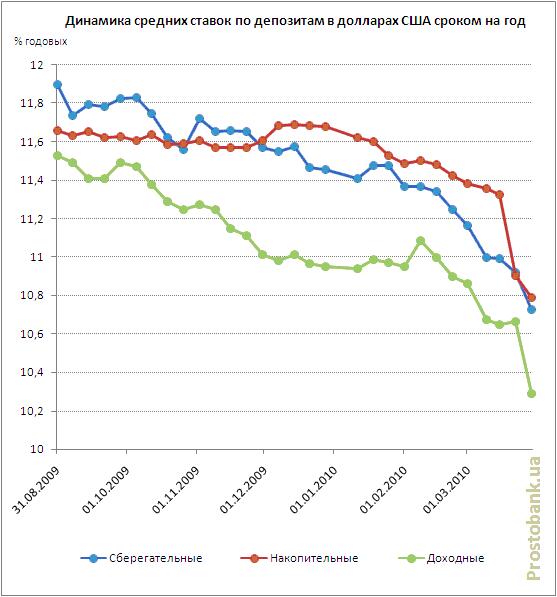
Из первой (гривневой) диаграммы видно, что и тут депозиты с ежемесячной или ежеквартальной выплатой лишь в декабре-2009 заняли свое обычное место на дне рейтинга видов вкладов. Также по вкладам сроком на год хорошо видно, как ставки уже собрались было начать полное падение в октябре – но тут подоспел полный запрет валютного кредитования, и банкам для кредитования срочно потребовалась гривна, что и вызвало взлет ставок еще на три месяца. К январю банки убедились, что кредитовать некого, гривну девать некуда – и ставки как на «американских горках» ринулись в бездну.
Тогда как в долларах, несмотря ни на что, вклады с ежемесячной выплатой оставались аутсайдерами - и краткосрочные, и долгосрочные.
По прогнозам же банкиров, ставки по долгосрочным вкладам еще могут немного вырасти. В этом мнении сходятся и Игорь Дорошенко, и директор департамента управления продуктами розничного бизнеса VAB Банк Антон Шаперенков: «В начале весны – в период сезонной активности – банки начнут выводить на рынок продукты кредитования, и тогда снова актуализируется вопрос привлечения ресурсов, что может повлечь за собой некоторое повышение ставок».
Аналогично описывает «ставочные» перспективы и Татьяна Шаповал, директор департамента развития розничных продуктов ИНДЭКС-БАНК а: «Банки постепенно снижают процентные ставки по краткосрочным депозитам в гривне, тем самым стимулируя население вкладывать деньги на более длительный срок, поскольку заинтересованы в долгосрочных средствах для возобновления кредитования». Поэтому, считает банкир, финучреждения «теперь будут работать над удлинением срока вклада, предлагая клиентам более выгодные условия депозитов на срок от шести месяцев».
А теперь предлагаем вашему вниманию краткие описания наиболее прибыльных сберегательных депозитов (с выплатой процентов в конце срока, без права пополнения и частичного снятия). Ибо сберегательные вклады и наиболее удобны для банковской системы, и к ним же, как мы видели, возвращается максимальная прибыльность среди всех типов депозитов, утраченная ими было в год кризиса.
Самые прибыльные сберегательные депозиты сроком один год в гривне по состоянию на 30.03.2010 (из числа 50 лидеров рынка по размеру активов)
24,75% годовых в гривне при сроке один год предлагает Украинский Профессиональный Банк по вкладу «Мега». Пополнение и частичное снятие не предусмотрены. Проценты выплачиваются в конце срока. Минимальная сумма 250 гривен.
24% годовых в гривне при сроке один год и 22% годовых в гривне при сроке три месяца предлагает Актив Банк по вкладу «Актив прибыльный». Пополнение и частичное снятие не предусмотрены. Проценты выплачиваются в конце срока. Минимальная сумма 500 гривен.
24% в среднем годовых в гривне при выплате процентов в конце срока (составляющего один год плюс один месяц) предлагает Экспобанк по акционному вкладу «Плюс 18%». Пополнение и частичное снятие не предусмотрены. Минимальная сумма 1000 гривен. Базовая ставка 22,5% годовых, за исключением декабря 2010 года, в течение которого ставка составит 40,5% годовых.
22,5% годовых в гривне при сроках один год и три дня, один год и три месяца, полтора и два года предлагает Правэкс-Банк по вкладу «Правэкс Стандарт». Пополнение и частичное снятие не предусмотрены. Проценты выплачиваются в конце срока. Минимальная сумма 250 гривен. По сроку три месяца та же программа работает со ставкой 20,5% годовых.
22,47% годовых в гривне при сроке один год и выплате процентов в конце срока предлагает Кредитпромбанк по вкладу «Современнный» («Сучасний»). Пополнение и частичное снятие не предусмотрены. Минимальная сумма 500 гривен.
Самые прибыльные сберегательные депозиты сроком три месяца в гривне по состоянию на 30.03.2010 (из числа 50 лидеров рынка по размеру активов)
22% годовых в гривне, Актив Банк, вклад «Актив прибыльный», см. выше
20,65% годовых в гривне при сроке три месяца предлагает Украинский Профессиональный Банк по вкладу «Капитал».Пополнение и частичное снятие не предусмотрены. Проценты ежемесячно капитализируются. Минимальная сумма 250 гривен.
20,5% годовых в гривне при сумме от 250 тысяч гривен, 20,25% годовых при сумме от 50 до 250 тысяч гривен, 20% годовых при сумме до 50 тысяч гривен при сроке три месяца предлагает Universal Bank по вкладу «Срочный депозит». Пополнение и частичное снятие не предусмотрены. Проценты выплачиваются в конце срока. Минимальная сумма 1 000 гривен. Для пенсионеров доходность данного вклада выше на 0,5% годовых по всем диапазонам сумм.
20,5% годовых в гривне, Правэкс-Банк, вклад «Правэкс Стандарт», см. выше
20,5% годовых в гривне при суммах от 150 до 750 тысяч гривен и 20% годовых при меньших суммах предлагает БТА Банк по вкладу «Рекордный» при сроке три месяца. Пополнение и частичное снятие не предусмотрены. Проценты выплачиваются в конце срока. Минимальная сумма 500 гривен.
А напоследок традиционно отметим еженедельные изменения средних депозитных ставок от 50-ти банков-лидеров рынка по активам (мониторинг делается на основании ставок по гривневым депозитам сроками три месяца и один год). Средние ставки быстро падают везде и всюду, несмотря на ситуативное временное повышение, отмеченное неделю назад.
| Виды вкладов | Вклады в гривне сроком 3 месяца | Вклады в гривне сроком 1 год | |||
| Средняя ставка по состоянию на 30.03.10, % годовых | Изменение средней ставки за месяц март, процентные пункты | Средняя ставка по состоянию на 30.03.10, % годовых | Изменение средней ставки за месяц март, процентные пункты | ||
| Доходные | С выплатой процентов ежемесячно или ежеквартально, без права пополнения или частичного снятия денег со счета | 18,12% | ? 0,55 | 20,02% | ? 0,47 |
| Накопительные | С возможностью пополнения счета, независимо от периодичности выплаты процентов, но без права частичного снятия денег | 18,77% | ? 0,33 | 20,30% | ? 0,33 |
| Сберегательные | С выплатой процентов в конце срока или капитализацией, без права пополнения | 18,77% | ? 0,40 | 20,42% | ? 0,45 |
| Универсальные | С правом пополнения и частичного снятия | 11,72% | ? 0,73 | 12,9% | ? 0,14 |