Обзор рынка ипотечного кредитования от 13 апреля
Итак, парламентский Комитет по вопросам правовой политики рекомендовал Верховной Раде данный проект отклонить – мотивируя предложение (разумеется) правовыми нарушениями в законопроекте. Судя по тому, что широкую информацию и комментарии об этой парламентской рекомендации давала только Ассоциация Украинских банков (АУБ), при чем она же в те же дни огласила альтернативные пути «спасения заемщиков» взамен популистской антибанковской идеи Юлии Тимошенко, воплощенной Александром Фельдманом, – можно предполагать, что на решение парламентского комитета повлияло банковское лобби.
Впрочем, рекомендации рекомендациями, а будущее голосование – само по себе. Например, политологи отмечают, что коммунисты в парламенте настроены не менее «антибанковски», чем бывшая премьер-министр – и законопроект, вопреки мнению остальных членов правящей коалиции, они могут поддержать.
А второй половиной все той же единственной «кредитной» новости прошлой недели явилось предложение АУБ о государственной помощи пострадавшим от кризиса заемщикам и их банкам-кредиторам. Собственно, предложение (Кабмину и профильному комитету при Президенте) только готовится, Ассоциация огласила лишь основные пункты плана будущей заявки властям. Профсоюз банкиров предлагает, во-первых, разработать механизм госпомощи проблемным заемщикам – чтобы баланс активов банков всегда сохранять «в добром здравии», перекладывая часть проблем платежеспособности граждан на государство. Помимо того, АУБ потребует от властей развития рынка продажи проблемных активов банков, в том числе и выкупа их государством. И, наконец, банкиры собираются потребовать в придачу государственного усиления защиты прав банков-кредиторов. Осталось дождаться как самих оформленных требований АУБ, так и реакции властей на эти заявки.
Непосредственно на рынке кредитования недвижимости-«вторички» за последний месяц средние реальные ставки упали, в среднем, на 1 процентный пункт. Если месяц назад мы отмечали падение ставок только по долгосрочным кредитам (10-20 лет), то за последний месяц таких различий по срокам в общем рейтинге удешевления ипотеки нет.
Средние реальные ставки кредитования от банков из числа 50 лидеров по активам:
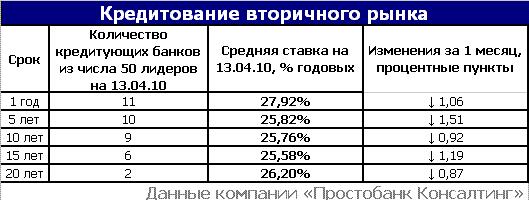
Впрочем, реальных причин таких позитивных подвижек немного – на рынок вышел один игрок с низкими ставками (Кредит Европа Банк ), а один из прежних игроков резко снизил свои ставки на уровень ниже среднего (БМ Банк ). Остальные изменения ставок за месяц были несущественны, других пополнений или «похудений» сегмента не отмечено.
В отношении рынка ипотечных кредитов на ремонт жилья можно сказать, что по-прежнему, такого рынка в полном смысле слова не наблюдается – последние полгода этот продукт предлагают всего один-два банка. Что же касается кредитования недвижимости-«первички», то актуальному срезу этого сегмента будет посвящена одна из ближайших отдельных статей портала Prostobank.ua .
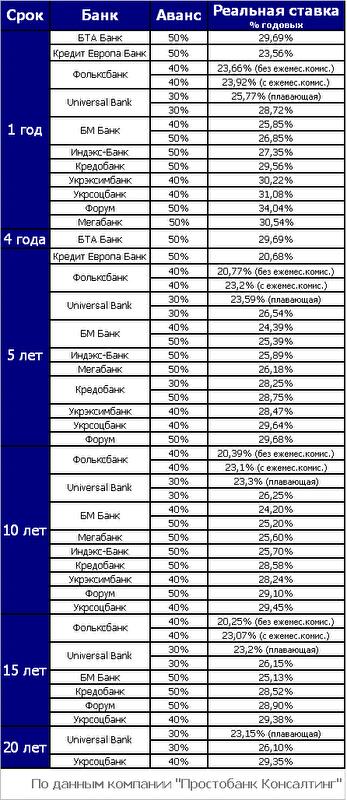
И теперь предлагаем вам общую картину рынка кредитования физлиц на покупку недвижимости на вторичном рынке и на ремонт жилья под залог его же, по данным компании «Простобанк Консалтинг » на 13 апреля 2010 года.
Ближайшие отделения упомянутых в обзоре банков в вашем городе ищите в справочнике «Отделения».
Вторичный рынок жилья
Обращаться за кредитованием для покупки жилья на вторичном рынке недвижимости можно в одиннадцать финучреждений из числа 50 лидеров по активам.
Кроме того, «вторичку» кредитуют банки не из числа 50 лидеров по активам:
| Срок | Банк | Аванс | Реальная ставка, % годовых |
| 1 год | Банк Кипра | 40% * | 23,82% |
| Всеукраинский Банк Развития | 50% | 26,83% | |
| Метабанк | 30% | 26,5% (класс. схема выплат), 27,5% (аннуитет) | |
| 5 лет | Банк Кипра | 40% * | 21,21% |
| Всеукраинский Банк Развития | 50% | 25,39% | |
| 10 лет | Банк Кипра | 40% * | 20,86% |
| Всеукраинский Банк Развития | 50% | 25,20% |
* У Банка Кипра аванс 40% для кредита на «вторичку» в облцентрах, 50% – за их пределами
Ремонт в кредит
Продукт «Ремонт в кредит под залог недвижимости» предлагают два банка:
- ПроКредит Банк – под 47,39% и 45,39% реальных годовых (во втором случае по программе «ПроРемонт Эко» по условиям нужно устанавливать пластиковые окна) с авансом от 25% и сроком до двух лет (максимально возможная сумма кредита до 100 000 гривен, поручительство обязательно).
- Кредобанк – под 29,56% реальных годовых с авансом от 50% сроком до пяти лет (максимально возможная сумма кредита до 100 000 гривен).