Обзор рынка кредитования физических лиц за 2012 год
В прошедшем году украинские банкиры и парламентарии пытались реализовать планы по созданию единой базы, содержащей всю информацию о платежеспособности и обязательствах заемщика. Во-первых, в Парламент был внесен и даже принят в первом чтении законопроект о создании единого Госреестра кредитных историй, где будет собираться информация из различных бюро кредитных историй, которых сейчас в Украине действует шесть. Помимо этого, Президент поручил Нацбанку и министерствам подготовить изменения в законодательство, в результате которых банки смогут получать информацию из государственных баз данных. Речь идет о базах Налоговой службы, ГАИ и других органов, данные которых позволят банкам проверять достоверность предоставленной заемщиком информации о его финансовом состоянии. Единый реестр кредитных историй и доступ к государственным базам данных, по мнению банкиров и законодателей, поможет снизить риски невозврата кредитов. Несмотря на это, эксперты банковского рынка не ожидают снижения кредитных ставок после создания единого реестра.
Также прошлый год обозначился знаковым решением Верховного суда. Благодаря ему заемщик смог добиться компенсации расходов, понесенных из-за повышения банком в одностороннем порядке ставки по кредиту в период кризиса 2008 года. После такого решения юристы сделали вывод, что оспорить повышение процентной ставки может любой заемщик, независимо от того, подписывал ли он допсоглашение с банком.
Кроме этого, на сторону заемщиков в минувшем году стал и Высший хозяйственный суд. Он обратил внимание, что сотрудники банков зачастую осознанно допускают нарушения при заключении кредитных договоров. В частности, речь идет о завышенной оценке залогового имущества, подписании договоров неуполномоченными лицами и других нарушениях, в результате которых в невыгодное положение попадает как заемщик, так и сам банк. После этого Национальный банк направил коммерческим банкам открытое письмо, в котором предложил учесть замечания ВХСУ в работе.
А апофеозом борьбы за права заемщиков в прошедшем году стало внесение в Парламент законопроекта о запрете коллекторской деятельности в отношении физлиц. Правда, намерению не суждено было реализоваться: против инициативы сразу же выступили банкиры и коллекторы. Неизвестно, что именно сыграло решающую роль – это выступление или окончание выборов, но в декабре-2012 законопроект его авторы отозвали.
Но главное событие прошедшего года на украинском кредитном рынке было далеко не кредитным. Настроение участникам рынка все лето и осень задавали приближающиеся президентские выборы и связанная с ними неопределенность. Чтобы перестраховаться от возможных финансовых катаклизмов, банки стали заранее повышать ставки по кредитам, а в период между выборами и календарным окончанием года кредитование практически замерло. «Основным провалом кредитного 2012 года можно назвать ухудшение условий и снижение темпов кредитования, что привело к сокращению кредитного года до 9-10 месяцев», - комментирует Владимир Радько, начальник отдела альтернативных каналов прода ж Банка Кипра.
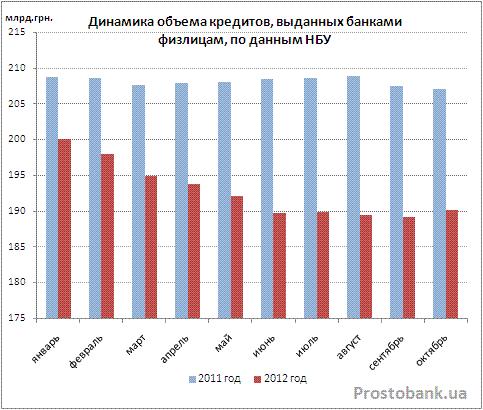
В итоге, если летом-2011 банки понемногу наращивали объемы кредитования физлиц, то в 2012 году объемы выданных займов резко пошли на спад еще с начала года.
Ипотека: разочарование года
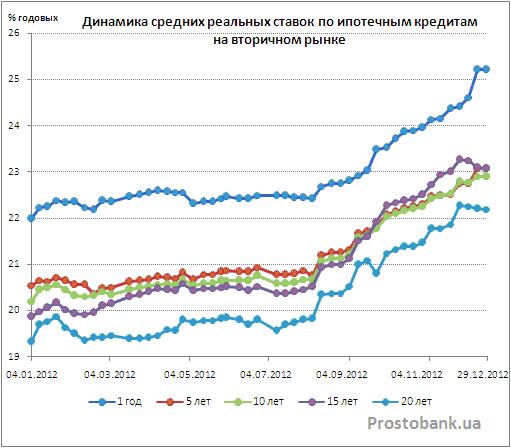
Ипотечное кредитование в 2012 г. отдалилось от заемщика еще больше. Займы на вторичное жилье, средняя реальная ставка по которым за 2012 год выросла на 2,5-3 процентных пункта, стали вовсе недоступны для необеспеченных жильем украинских семей. Обычные кредиты коммерческих банков под 19%-25% реальных годовых еще с начала года были приемлемым решением лишь для тех, кто может выплатить жилищный займ за один-два года.
Последней надеждой заемщика в минувшем году оставались займы по программе рефинансирования в ГИУ, реальная ставка по которым удерживалась на уровне около 15% годовых. Но и они в текущем году подорожали из-за повышения ставки рефинансирования с 11% до 18% годовых. На конец года и другие государственные программы удешевления ипотеки для заемщика доказали свою неэффективность: льготная ипотека под 3% годовых от Президента и Правительства оказалась мало востребована из-за низкого доверия к государству и высоких требований к официальному доходу заемщика.
В итоге, реальная стоимость ипотечных займов оказалась на таком уровне, что даже сами банкиры признают: брать кредит на жилье сейчас могут только безумцы. «Брать кредит на недвижимость на 20 лет под ставку 25% годовых можно, если только есть возможность рассчитаться по такому кредиту года за два или три. Не имея такой возможности, изначально брать ипотеку и платить все 20 лет ставку 25% годовых, мягко скажем, нецелесообразно», - комментирует Наталья Кравец, директор департамента развития продуктов Бан ка «Финансы и Кредит».
Подробнее об изменениях, произошедших в 2012 году в украинском ипотечном кредитовании, читайте в отдельном материале – в одном из последующих обзоров на Prostobank.ua.
Автокредиты: второй после худшего
Если бы не провальные результаты ипотечного рынка в 2012 году, на звание неудачника года мог бы претендовать сегмент автокредитования. Эти займы в прошедшем году отличились разве что тем, что ничем не отличились.
Количество банков-кредиторов на покупку авто в 2012 году увеличилось. По исследованию компании «Простобанк Консалтинг», число игроков в сегменте кредитования на покупку новой иномарки за год выросло с 32-х до 38-ми участников. Но обусловлен такой прирост по большей части возвратом на рынок тех учреждений, которые из-за нехватки ликвидности сворачивали кредитные программы в конце 2011 года. «Многие банки вернулись на рынок со своими программами, но это, скорее, мы назовем «возобновлен ием»», - рассказывает Андрей Осипов, начальник отдела развития и поддержки розничных кредитных продуктов банка «Хрещатик».
Что касается ставок по займам на автомобили, то они в минувшем году не смогли порадовать потенциальных заемщиков. Хотя в первой половине года среднерыночная стоимость займов на авто неспешно снижалась, но с осени стремительно пошла в рост. По исследованиям компании «Простобанк Консалтинг», прирост реальных ставок за год составил, в среднем по рынку, 0,8-2 процентных пункта в зависимости от срока кредита. Так что итоговые значения средних ставок в 18%-21,2% реальных годовых оказались даже выше пиковых значений конца 2011 и начала 2012 года.
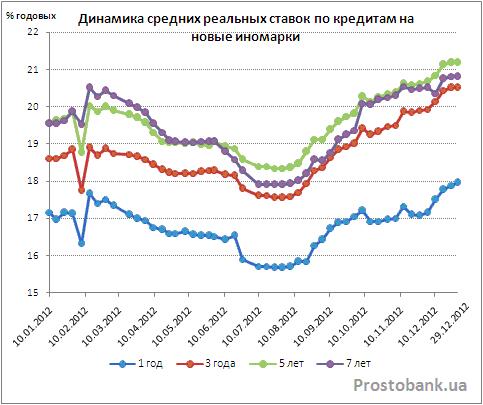
В итоге, кредиты на авто в 2012 году были еще менее интересны заемщикам, чем годом ранее. «Доля кредитных продаж снизилась на 15%-20%. Из-за роста стоимости привлечения ресурсов порядка 15% потенциальных клиентов либо купили автомобиль за наличные средства, либо вовсе отказались от идеи приобретения движимого имущества», - комментирует Виталий Скоробогатый, начальник отдела развития партнерских продаж Банка «Финансы и Кредит».
Подробнее об изменениях, произошедших в 2011 году в украинском автокредитовании, читайте в отдельном материале – в одном из последующих обзоров на Prostobank.ua.
Потребительские кредиты: надежда банкиров
Единственный сегмент кредитного рынка, на который в прошедшем году не повлияла ни предвыборная неопределенность, ни опасения относительно наступления нового кризиса – это потребительское кредитование. «В 2012 году развивался только сегмент мелкого кредитования физлиц – это наличные кредиты, кредитные карточки и займы на потребительские товары», - рассказывает Виталий Климов, директор по продаже автокредит ов Идея Банка.
Предложение беззалоговых наличных кредитов росло как грибы после дождя. По исследованиям компании «Простобанк Консалтинг», за год количество кредитных программ в этом сегменте увеличилось на 130%-160%. Самыми многочисленными на конец 2012 года оказались займы сроком на год – таких программ у банков из числа 50-ти лидеров по активам насчитывалось 116, а в начале года было всего 50.
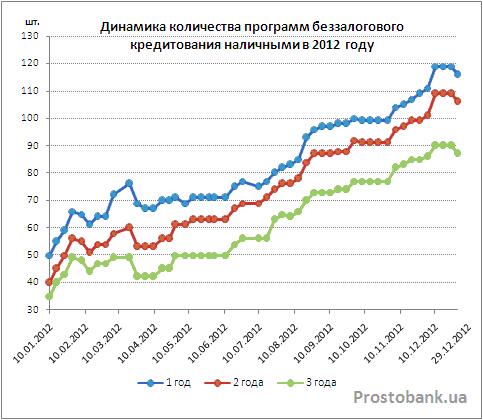
Что касается стоимости займов наличными, то она за год в среднем по рынку также выросла. По исследованию компании «Простобанк Консалтинг», рост составил около пяти процентных пунктов: с 50%-53% реальных годовых, в зависимости от срока, в начале года, до 56%-58% реальных годовых в конце декабря-2012.
Но несмотря на это, именно на сегмент потребительского кредитования участники рынка возлагают наибольшие надежды в наступившем году. «В 2013 году потребительское кредитование физических лиц будет по-прежнему популярным. Сегодня именно этот сегмент розничного бизнеса наиболее прибыльный, а для клиента – наиболее доступный. Учитывая тенденцию стабилизации стоимости кэш-кредитов, спрос на них будет увеличиваться», - прогнозирует Екатерина Федоровская, директором департамента розничных проду ктов ВТБ Банка.
Правда, эксперты отмечают и тот факт, что потенциал роста кредитного рынка за счет потребительского кредитования – не безграничен. «К сожалению, кредитование населения в рамках этих продуктов в данный момент сконцентрировано на массовом сегменте со средним и ниже среднего доходом. Однако количество качественных заемщиков в этом сегменте снижается. Образовывается некий замкнутый круг: ресурсы дорожают, кредитный риск растет, увеличивается цена кредитов, и клиенты с более высоким доходом не готовы платить сложившуюся цену по кредитам. Поэтому в 2013 году банки станут применять при ценообразовании подход – «премия за риск» или riskbasedpricing, когда наиболее качественные заемщики будут платить наимень шую цену по кредиту», - прогнозирует Татьяна Шаповал, директор департамента розничного бизнеса банка Credit Agricole.
Подробнее об изменениях, произошедших в 2012 году в украинском потребительском кредитовании, читайте в отдельном материале – в одном из последующих обзоров на Prostobank.ua.
Мнение
Владимир Радько, начальник отдела альтернативных каналов продаж Банка Кипра
К успеху можно отнести хороший задел в темпах роста кредитования в первой половине 2012 года. Причем положительная динамика была замечена во всех его сегментах: и в ипотеке, и в потребительском кредитовании, и особенно в автокредитовании.
Практически все кредитующие банки, по неоднократно названным причинам – валютная и предвыборная паника, дефицит гривневой ликвидности - уже в августе-сентябре повысили ставки по всем кредитным продуктам. Повышение ставок (а у ряда банков и вовсе остановка кредитования) тут же отразилось на продажах во всех сферах, в той или иной мере связанных с кредитованием физических лиц.
В 2013 году такие продукты как ипотека и автокредитование ничего качественно нового принести не должны. А вот объемы выданных кредитов будут расти. «Неполный» кредитный 2012 год для большинства банков стал причиной и мотивацией для наращивания оборотов в 2013 году. Думаю, с конца февраля – начала марта кредитование физических лиц начнет восстанавливаться.
Андрей Кухарский, начальник управления развития розничного бизнеса ОТП Банка
2013-й год, скорее всего, будет не на много отличаться от 2012-го. Основным видом кредитования останутся кредиты наличными и кредитные карты. Эти продукты представляют идеальную комбинацию для банков с правильными технологиями – большой спрос со стороны клиентов, и положительная, предсказуемая доходность на стороне банков. Кредиты на автомобили будут все еще дорогими. Ипотека будет оставаться «ручной» для клиентов, которые смогут заплатить большой аванс и при этом не испугаются ставки выше 20%.
Андрей Осипов, начальник отдела развития и поддержки розничных кредитных продуктов банка «Хрещатик»
2013 год не ознаменуется годом восстановления экономики. Не станет он и годом прорыва в кредитовании физических лиц. Мы предполагаем, что во многом ситуация останется прежней.
Евгения Резниченко