Пенсионная реформа: Кто не успел – тот не в обиде
Зачем Украине ІІ уровень пенсионной системы
"Пенсионный фонд сейчас находится на распутье: с одной стороны - постоянная борьба с угрозой собственной кризиса, поскольку он зависим от помощи из бюджета. С другой стороны, от него требуют реформаций, которые де-факто означают признание своей недееспособности", - считает Андрей Ермолаев, директор Национального института стратегических исследований.
В сфере пенсионной реформы сегодня фигурирует обсуждение двух тем: балансирование бюджета ПФУ и повышение пенсионного возраста. По мнению Ольги Пищулиной, заведующей отделом социальной политики НИСИ, у сегодняшней пенсионной системы есть два главных недостатка: низкий уровень пенсий и неудовлетворительное состояние современной пенсионной системы. Причины низких пенсий - низкий уровень зарплат, значит и низкая база для взимания пенсионных взносов. Также постоянно усиливается диспропорция между количеством работающих и лицами нетрудоспособного возраста. Плюс низкая производительность труда и высокий уровень тенезации экономики. "Причины разбалансировки бюджета ПФУ - системное нарушение принципа экономической зависимости расходов потребления от полученных доходов (ВВП). Последние 5 лет пенсии растут более чем в 4 раза, средняя зарплата в 3,2, ВВП растет чуть более чем в 2 раза", - объясняет Ольга Пищулина.
Кого переводить на накопительное пенсионное страхование
Сейчас дискуссии продолжаются вокруг механизма внедрения второго уровня. Переводить всех сразу на двухуровневую пенсионную систему, вероятнее всего, не будут. Возраст участника не должен превышать 40 лет. Это при условии, что человек выйдет на пенсию в 60. Специалисты предлагают в первый год до второго уровня привлечь тех, кому 39. Из их зарплаты будут высчитывать только 2%. Полный переход продлится 8 лет. Тогда в обязательном накопительном страховании будут участвовать все. А процент отчислений - постепенно расти. И составит 7%. Общая нагрузка на фонд заработной платы будет на том же уровне - около 33%.
| Год | Возрастные группы | Размер взноса |
| 1-й | 39 лет | 2 % |
| 2-й | 38-39 лет | 3 % |
| 3-й | 36-38 лет | 4 % |
| 4-й | 33-36 лет | 5 % |
| 5-й | 29-33 лет | 6 % |
| 6-й | 24-29 лет | 7 % |
| 7-й | 18-24 лет | 7 % |
| 8-й | до 18 лет | 7 % |
*исследования НИСИ
Те, кто не подпадает под второй уровень пенсионной системы, должен получать пенсию не меньше, чем сейчас. "Включать на обязательной основе людей, которым до выхода на пенсию осталось менее 15 лет - это просто создавать для них определенную иллюзию. У них расчет пенсий будет браться за всю базу пенсионных отчислений, а у тех лиц, которые уже участвуют в Пенсионном фонде и в накопительной системе – у них будет расчет двух пенсий отдельно", - объясняет Дмитрий Леонов, председатель совета объединения инвестиционного бизнеса.
Как откладывать деньги на пенсию
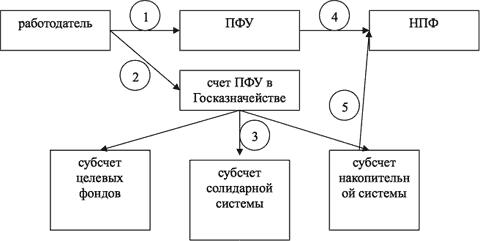
Исходя из мирового опыта, эксперты предлагают такую схему сбора денег:
*исследования НИСИ
Работодатели должны предоставить ПФУ данные о застрахованных лицах. Затем переводить на счет Пенсионного фонда в Госказначействе сумму единого социального взноса. А там, в свою очередь, определяют части, которые поступят в целевые фонды, солидарной и накопительной системы. И распределяют средства между НПФ, получающими персонифицированные данные. Большинство специалистов склоняется к мнению, что непосредственно инвестирование должны осуществлять разные структуры.
"Пенсионный фонд Украины как финансовое учреждение, является самостоятельным, и заботится лишь о солидарной системе (1 уровнем пенсионной системы), и к накопительной системе, с точки зрения управления денежными накоплениями, не имеет отношения. Пенсионный фонд и его административная система как разветвленная общегосударственная сеть по всей стране может использоваться для определенных целей технически как система органов, представленных в каждом районе каждого города. А вот с точки зрения управленческих функций, принятия решений, аккумуляции средств это должно быть, как предлагается сейчас отдельная финансовое учреждение: накопительный государственный пенсионный фонд, где будут открываться счета каждому гражданину лично, который будет участником такого фонда. Или создано несколько таких институтов с различными инвестиционными стратегиями. Еще вариант – как в значительном количестве стран – негосударственным пенсионным фондам, которые уже существуют, уже работают в добровольной системе, будет дана возможность привлекать средства обязательных пенсионных взносов. То есть, не будет создаваться государственная пенсионное учреждение накопительное, а средства будут попадать на пенсионные счета, для граждан, которые уже открыты в НПФ или могут быть открыты для них предприятиями, где они работают, или ими лично", - считает Дмитрий Леонов.
"Когда средства децентрализованные и находятся в разных компаниях, использующих различные стратегии, - разные инвестиционные стратегии, разные механизмы защиты, то я считаю, что такие средства будут более сохранены, чем они будут находиться централизованно", - считает Татьяна Шевкун, директор Ассоциации НПФ Украины и администраторов НПФ.
Во что инвестировать пенсионные деньги
В Соединенных Штатах пенсионные накопления составляют 10 триллионов долларов. В Украине, по подсчетам аналитиков, в первые годы внедрения второго уровня отчисления составят около 2 миллиардов гривен в год. С ростом количества участников и процента отчислений сумма будет увеличиваться. Средства, которые поступают на второй уровень, можно инвестировать только в собственную экономику. На биржах в Украине список голубых фишок – 23 предприятия. Но это не проблема, говорят аналитики.
"Задача в том, чтобы это были действительно предприятия первого уровня с точки зрения инвестирования. Именно это задача биржевого регулирования – отсев ценных бумаг. И на первых порах это не то предложение, которое побуждает наши крупные корпорации, финансово-промышленные группы выходить на рынок и предлагать какие-то дополнительные финансовые инструменты. Потому что они не видят денег – зачем выходить и предлагать? Когда будут в перспективе какие-то видимые деньги, или эти деньги уже будут существовать, но на первом этапе инвестированы в государственные облигации, то корпоративный сектор (наш реальный сектор экономики) будет бороться за эти деньги. Потому что это длинные деньги. И тогда мы увидим, что количество предприятий, которые будут соревноваться за первые места в листинге наших бирж , возрастет, безусловно", - считает Дмитрий Леонов.
Еще один инструмент для инвестирования средств второго уровня – государственные ценные бумаги, выпущенные специально для пенсионных накоплений. Доходность таких облигаций должен быть не ниже уровня инфляции.
"С точки зрения государства – это не самый выгодный вариант привлечения средств. Потому что за рубежом можно брать кредиты под низший процент. Здесь вопрос не в том, чтобы позаимствовать дешевле, а в том, что это деньги граждан, этого государства. Поэтому государство должно гарантировать доходность не ниже, чем уровень инфляции", - считает Леонов.
Обязательно и создание фонда гарантирования пенсионных взносов.
Введение второго уровня всегда приводит к значительному превышение расходов над доходами Пенсионного фонда. Ведь часть вкладов переводят на накопительные счета. Это прогнозируемый дефицитный период. Во всех странах, где вводили такой уровень, недостаток покрывали из государственного бюджета.
?Детальнее о том, что собой представляет второй этап пенсионной реформы, читайте в эксклюзивном интервью UBR с Александром Ткачом, главой совета негосударственного пенсионного фонда.
Леся Веремий



