Потребительские кредиты стали дороже, «короче» и доступнее
Но на самом деле рядовой украинец может сегодня рассчитывать лишь на короткий потребительский кредит — на дорогой мобильный телефон или стиральную машину. Такие займы сейчас самые доступные. А главное — они самые доходные для финансовых учреждений из-за скрытых платежей и высокой стоимости таких «коротких» денег.
За прошедший сентябрь номинальные ставки (декларируемый банком процент) по всем видам кредитов для физических лиц в банках выросли в среднем на 0,5%. Но реально займы подорожали гораздо больше. Например, средняя ставка по кредитам на покупку автомобилей сейчас составляет 18,27% (рост на 0,8%), хотя стоимость ссуды на новые иномарки на «длинные» сроки приблизилась к 20% годовых. Схожая ситуация в ипотечном кредитовании, утверждают в компании «Простобанк Консалтинг».
Номинальная ставка увеличилась на 0,2—0,4%, зато реальная (с учетом всех затрат по обслуживанию кредита) выросла сразу на 1—1,5%, и сегодня цена долгосрочных кредитов на покупку вторичного жилья колеблется около 22% годовых.
Причем объемы выданных кредитов на авто и жилье растут очень низкими темпами. Банки не столько выдают, сколько декларируют эти направления в кредитовании, выдвигая потенциальным заемщикам жесткие требования и отсеивая претендентов на кредит на первом собеседовании. Эксперты объясняют ситуацию нежеланием банкиров рисковать. По данным компании Dragon Cаpital, в последний месяц лета банковская система опять показала прирост проблемных кредитов, хотя с начала года была тенденция к сокращению объемов «просрочки». В Международном бюро кредитных историй подсчитали, что за год доля сомнительных претендентов в очереди за кредитами выросла в 3—5 раз в зависимости от категории займа. Примерно во столько же раз снизилась доля высококачественных заемщиков.
«Причин роста проблемных кредитов физлиц в банках несколько, но главная из них —появление новых должников, — согласен президент Украинского аналитического центра Александр Охрименко. — К сожалению, наши граждане не извлекли уроки из кризиса, продолжают брать кредиты наобум, а думают как их погашать только после подписания кредитного договора».
Но все же деньги населения банкам нужны хотя бы для того, чтобы обеспечивать галопирующие ставки по гривневым депозитам. По данным «Простобанк Консалтинг», всего за месяц максимальная доходность по вкладам в гривне прибавила 1,25% и превысила отметку 26% годовых. Такие ставки сегодня предлагают шесть банков из ТОП-50 крупнейших на рынке, хотя еще в июле лучшим предложением считались 18—19% годовых. Сейчас не проблематично найти даже 28% в банках помельче.
Чтобы удовлетворить такие аппетиты вкладчиков, банкиры в большинстве своем устремились на рынок краткосрочных потребительских кредитов. По наблюдениям гендиректора компании «КредитМаркет» Игоря Дурицкого, с начала года рынок розничного кредитования в целом (без ипотеки) продемонстрировал сокращение портфеля почти на 10%. «При этом явно заметно перераспределение кредитования по сегментам в пользу «коротких» беззалоговых кредитов, — подчеркивает Дурицкий. — В основном это займы на покупку бытовой техники и беззалоговые кредиты наличными. Кредитование на покупку авто и жилья уже далеко не в лидерах рынка, и перспектив к изменению ситуации в этих сегментах рынка пока нет. Небольшое оживление ипотеки связано только с государственной программой трехпроцентного кредитования».
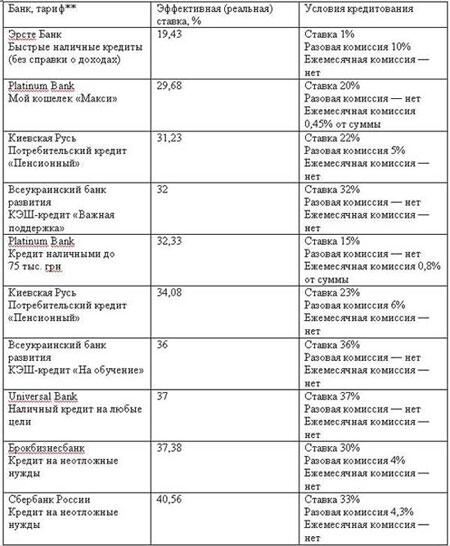
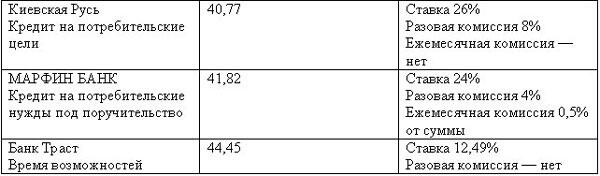
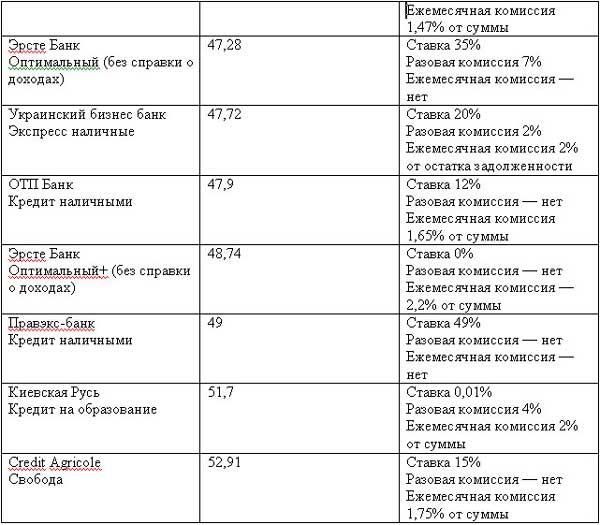
На сегодняшний день основную массу заемщиков составляет средний класс и те, у кого доход чуть меньше — считает Дурицкий. Они все чаще берут беззалоговые кредиты сроком до года на текущие нужды, тем самым формируя устойчивый спрос и увеличивая предложение от финучреждений. Банкиры же, в свою очередь, не упускают благоприятный момент: при среднерыночной номинальной ставке 24% реальная переплата по таким кредитам может достигать 50%, а в некоторых случаях даже 100% годовых. Этого несложно добиться при помощи так называемых скрытых платежей — разовых или ежемесячных комиссий при погашении кредита. Нередко бывает так, что комиссионные превышают саму процентную ставку. К примеру, кредит может быть задекларирован как беспроцентный, однако сразу при выдаче к сумме возврата приплюсуют 5% разовой комиссии и каждый месяц будут снимать еще 2% за пользование. Таким образом, переплата заемщика приближается к 30% от суммы займа — по беззалоговым кредитам наличными это еще не самые драконовские условия.
Эксперты советуют потенциальным клиентам банков учитывать этот нюанс еще на этапе выбора кредитора, особенно если речь идет о займе на обучение, лечение и другие неотложные нужды. Ведь заемщики в этих случаях чаще оказываются стеснены в деньгах и как результат — неплатежеспособны. По данным исследования Международного бюро кредитных историй, больше половины (57%) просрочки на сегодняшний день — это суммы меньше тысячи гривен. Выходит, что сейчас в долгу у банков либо злостные неплательщики, либо граждане с очень низкими доходами, которые переоценили свои возможности в погашении всех открытых и скрытых платежей.
Топ-20 лучших предложений потребительских кредитов наличными*