Сказки про КАСКО: Как получить от страховщика свои деньги
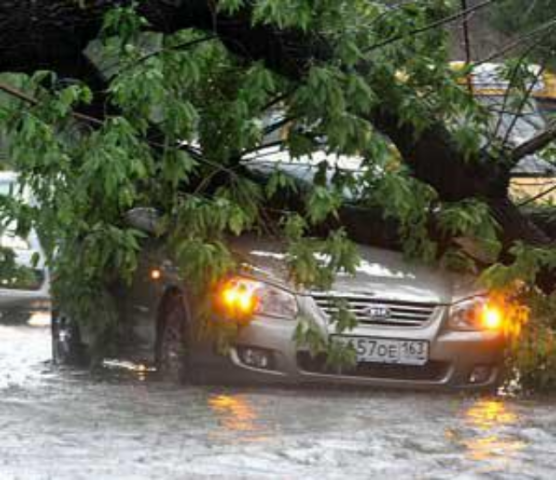
Рост количества обращений от автовладельцев в августе составил 60% по сравнению с любым другим месяцем года. «Причиной этого, безусловно, стали критические погодные условия: продолжительные дожди, грады, штормовой ветер, — говорит директор департамента андеррайтинга страховой компании «Добробут» Роман Цибуляк. — Люди обращаются по страховому событию «стихийное бедствие», от которого больше всего пострадали недвижимое имущество и автомобили». По утверждению Цибуляка, это типичное сезонное явление, которое характерно для лета. Однако в нынешнем году стихия, что называется, разгулялась: машины и здания затапливало, приваливало упавшими деревьями и било градом величиной с яйцо.
С получением выплат в такой ситуации, как правило, не возникает проблем, уверяют страховщики. «В риски повреждения машины в результате стихийных бедствий входят наводнение, буря, ураган, смерч, ливень, град, обвал, просадка почвы, оползень, выход грунтовых вод, удар молнии, — уточняет руководитель отдела андеррайтинга транспортных рисков страховой компании «Allianz Украина» Александр Яременко. — То есть владелец машины получит возмещение, если ее, например, затопило или если на нее упало дерево. Однако исключением является гидроудар (попадание воды в двигатель), причем это распространенная на страховом рынке практика. Причина в том, что водители нередко сознательно подвергают свой автомобиль гидроудару, когда пытаются преодолеть глубокие лужи и потоки воды».
По словам страховщиков, гидроудар в принципе является исключением из перечня страховых событий не только в Украине, но и во многих других странах мира. «Опцию покрытия данного риска нужно оговаривать с представителями страховщика на этапе покупки страхового продукта, — советует начальник управления урегулирования убытков в автостраховании страховой компании «ИНГО Украина» Александр Руликовский. — В некоторых компаниях эта опция доступна за дополнительную плату». Если же у клиента нет желания переплачивать за сезонный риск, эксперты рекомендуют не испытывать судьбу и просто пытаться объехать затопленные участки. Либо же проезжать их на пониженной передаче и не останавливаться посреди лужи.
Град или падение веток деревьев на автомобиль — отдельный вопрос. Некоторые компании допускают восстановление лакокрасочного покрытия, но не более чем на определенную сумму или не чаше раза-двух в год. Но это лишь по самым дорогим договорам КАСКО, как правило, это максимальный тариф — 8,5% от стоимости авто и без франшиз.
Еще один принципиальный момент, о котором говорят далеко не все страховщики, — это подтверждение страхового события, которое могут потребовать у клиента. Например, по словам Руликовского, затопление автомобиля в результате ливневых дождей можно будет квалифицировать как страховое событие лишь при наличии справки метеослужбы. «Из-за отсутствия такой справки многие страховщики отказывают в выплате, — утверждает генеральный директор Ассоциации страхователей Украины Леонид Хорин. — Объясняется это тем, что страхователь якобы мог сам залить авто водой, чтобы получить компенсацию. Жалобы и суды здесь практически не помогают, ведь юридический отдел страховой компании «прячет» это требование в договоре».
Некоторые страховщики вообще не находят никакой взаимосвязи между ливнями и страховыми событиями. Например, Руликовский говорит, что количество обращений в компанию по риску «стихийное бедствие» в нынешнем году, как и в прошлом, составляет порядка 2% от всех заявленных убытков. Согласен с коллегой и Яременко, у которого «на счету» всего лишь один страховой случай, связанный со стихией. За выплатами клиенты могут обратиться в течение какого-то срока после события. Не стоит забывать и о том, что летняя непогода, как правило, переходит в осеннее ненастье. В связи с этим Хорин советует автовладельцам внимательно перечитать свои договоры страхования КАСКО. Как минимум, клиент будет знать, на что он сможет рассчитывать и придется ли ехать за справкой в Укргидрометцентр.



