Торговый девелопмент: вход – доллар, навар - два?
Денег все меньше
По наблюдениям руководителя практики недвижимости компании DLA Piper Украина Натальи Кочергиной, рынок торговой недвижимости Украины никак не выйдет на докризисные показатели. Это касается как объемов строительства, так и инвестиционных сделок. «Рынок характеризуется крупными, на сотни миллионов долларов, инвестиционными сделками, если их большое количество. А сейчас, точно можно сказать, их совсем немного. Можно говорить о том, что есть или рассматриваются как потенциальные 1-2-3 сделки, но это не характеризует рынок как инвестиционно привлекательный, т.е. это скорее исключение, чем правило», - охарактеризовала она рынок в целом.
При этом, по мнению директора компании UTG (Украинская Торговая Гильдия) Виталия Бойко, любой ТЦ в Украине сейчас готов рассматривать вопрос о своей продаже, потому что это является правильным финалом девелоперского бизнеса. Но пока, как уточняет Н. Кочергина, рынок остается местным, т.е. если сделки совершаются, то это в основном сделки между своими. Причем в основном это сделки между «end users», что особенно верно по отношению к ритейлу. Правда, она знает и об иностранных инвесторах разной величины, которые присматриваются к украинскому рынку, но делают они это очень осторожно. «В то же время те ритейлеры, которые уже зашли на рынок Украины, ищут способы активного развития и проекты», - уточняет юрист.
Стоит отметить, что осторожность инвесторов понятна, и дело не только в политике. Например, как сообщают в компании DTZ, в первом квартале 2012 г. в Киеве не было выведено на рынок ни одного нового объекта торговой недвижимости, хотя в этот же период были открыты ТРЦ City Centrе в Одессе и ТРЦ Fabrika (фаза 1) в Херсоне. Эти открытия подтверждают мнение многих аналитиков рынка о том, что сегодня акценты размываются – инвесторы и девелоперы перестают зацикливаться на Киеве и все активней присматриваются и осваивают регионы, в первую очередь, города-миллионники.
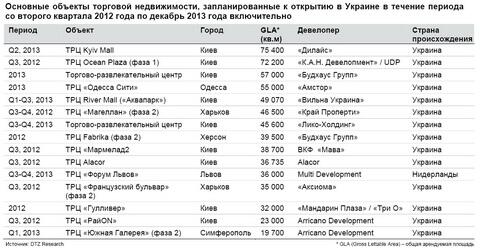
«Кумулятивное новое предложение в сегменте торговой недвижимости в 2012 г. в Киеве может составить около 228 тыс. кв.м (GLA), и, как результат, текущий объем рынка увеличится почти на 23%. Среди объектов, запланированных к открытию в украинской столице в течение 2012 г., стоит отметить такие: ТРЦ Ocean Plaza (фаза 1), ТРЦ «Гулливер», ТЦ «РайON», ТРЦ Alacor и ТРЦ «Мармелад». Среди крупнейших объектов торговой недвижимости, запланированных к открытию в 2012 году в регионах Украины, необходимо отметить ТРЦ «Меганом» в Симферополе, а также вторые очереди ТРЦ «Магеллан» и «Французский Бульвар» в Харькове, ТРЦ «Ашан Сити Парк» в Донецке и ТРЦ Fabrika в Херсоне», - говорится в отчете DTZ за 1 кв. 2012 г. Правда, стоит отметить, что, например, ТРЦ «Гулливер» планировался к открытию не раз в прошлых годах, так же, как перенесено открытие Kiev E95 Outlet Centre.
А цены все выше
По мнению участников рынка, одной из причин замедления роста рынка стало существенное удорожание выхода на него. «Развивать торговую недвижимость в Украине становится все сложнее, порог выхода на этот рынок становится все выше. На этом рынке остаются только финансово сильные компании. С другой стороны, политическая ситуация заставляет задумываться об административных возможностях будущей безопасности бизнеса», - отмечает В. Бойко. Он считает, что проектов будет становиться все меньше, и не все они будут реализованы в заявленные сроки.
Как сообщает директор по проектам в недвижимости «Смарт Холдинга» Сергей Овчинников, сейчас себестоимость непосредственно строительства ТЦ составляет около $1-1,2 тыс., что на 15-20% выше, чем в 2007-2008 гг. Главным фактором повышения себестоимости он называет подорожание стройматериалов, в частности, металлоконструкций.
Как рассказывает В. Бойко, накануне кризиса в разных регионах страны было огромное количество девелоперских проектов, где общая сумма инвестиций планировалась на уровне $7-20 млн. Сейчас же проекты компании стартуют от $100 млн. «Некоторые из крупнейших и успешнейших киевских ТЦ начинали в свое время с $20 млн., некоторые со $100 млн. – и это были максимальные цифры. Сейчас же они стали минимальными. Если вы хотите внедриться в этот рынок, ваш капитал должен быть еще больше», - объясняет он.
По словам же председателя совета директоров компании «XXI Век» Олега Салмина, себестоимость непосредственно строительства находится примерно на уровне 2007 г., а вот коммуникации существенно подорожали, потому что тогда было больше возможностей подвода сетей. «Сейчас все меньше площадок с подведенными коммуникациями, практически все они уже использованы. А тогда дефицита не было – строительный бум только начинался. И можно было забирать электроэнергию либо от существующих подстанций, либо от неработающих предприятий в центре города, а таких хватало. Сегодня свободных мощностей по электроэнергии практически нет», - объясняет он.
Например, по словам О. Салмина, в Киеве «Киевэнерго» начало вести жесткую политику. «Сейчас нужно сделать отчисления «Киевэнерго», городу, потратиться на прокладку линий – вплоть до установки собственной подстанции. У «Киевэнерго» такая позиция, что если ты в районе строишь какой-то торговый центр, то они пытаются за счет выдачи девелоперу разрешения еще навязать ему дополнительно прокладку не только необходимых ему кабелей, но и для каких-то проектов жилой застройки, социальных учреждений. И это огромная проблема для девелопера, потому что ты не можешь четко объяснить инвестору, сколько будет стоить проект», - возмущается он. Например, «XXI век» сейчас занимается реализацией проекта ТЦ «Вырлица» (разработан проект), который как раз находится на «голом» участке без подведенных коммуникаций. «Поэтому у нас с этим есть сложности, и мы ищем решение. Точнее, оно есть – это только вопрос цены», - уточняет Салмин.
В целом, как отмечает В. Бойко, больше всего порог входа на рынок торгового девелопмента повысился в ранге крупных ТЦ. «В ранге малых ТЦ все зависит от месторасположения», - говорит он. Впрочем, по его словам, в Киеве сейчас сложно найти такое месторасположение и такую концепцию, которые позволили бы объекту стать значительным для города с таким маленьким объемом инвестиций. «Или это место должно быть уникально», - уточняет он.
Затраты оправданы
Впрочем, есть и еще один фактор, сделавший бизнес по строительству ТЦ более дорогим в нынешних условиях. Как объясняют консалтеры, все чаще девелоперы не строят какой-либо ТЦ, а предварительно проводят переговоры с потенциальными якорными арендаторами, а те, в свою очередь, требуют особых, высококачественных условий для своего размещения.
Правда, по словам С. Овчинникова, тенденция к удорожанию объектов за счет улучшения их качества хоть и присутствует на рынке но правилом она не стала – пока речь идет только о единичных случаях.
По подсчетам О. Салмина, подстраивание под требования конкретного оператора (чаще всего речь идет о крупной международной сети продуктовых супермаркетов), может сделать проект дороже на 20-50%. «Но это окупается, потому что правильный якорный арендатор дает наполнение всего ТЦ. Если это большой объект, тогда есть смысл потратиться на якорного арендатора, который может занимать 10% площадей, но позволит без проблем заполнить оставшиеся 90%», - говорит он, уточняя, что продуктовый арендатор всегда является якорем №1, занимающим 10-20% торговый площадей ТЦ и становится основным центром генерации покупательских потоков.
Наталья Тарасова



