В голубом вертолете: какие изменения грядут в акцизах и налоге на транспорт
Это означает, что при должной заинтересованности правительства рассмотрение проекта Кодекса во втором чтении может состояться уже 10 сентября 2010 года — именно к этому дню постановление парламента предписывает Комитету ВР по вопросам налоговой и таможенной политики внести доработанный вариант проекта на рассмотрение Верховной Рады.
Хотя хочется верить, что до этого все же не дойдет и рассмотрение проекта Кодекса состоится, как минимум, не ранее пленарной недели, запланированной на 21-24 сентября. Поскольку пока абсолютно непонятно, что именно Рада будет рассматривать.
Количество даже официально принятых во внимание поправок к проекту значительно превысило те 5 тыс., которые внесли депутаты непосредственно после принятия документа в первом чтении.
И ведь надо понимать, что сами депутаты тоже не останутся в стороне от процесса подачи предложений. Как можно будет в сжатые сроки рассмотреть тысячи предложений, даже если депутаты будут все свое время посвящать только этому, остается загадкой.
Однако дело не только в огромном количестве предложений, но и в том, что рассказывать, что будет в Кодексе, берутся все, кому не лень.
То это делают люди, близкие к вице-премьеру Сергею Тигипко, то на эту же тему рассуждает другой вице-премьер — Борис Колесников. Создается впечатление, что проектов даже не два, а значительно больше…
Тем не менее официальным проектом сейчас признан один — тот, который был опубликован в “Урядовому кур’єрі” от 3 августа.
Некоторые из его основных разделов, которые коснутся не только бизнес, но и физлиц, описываем ниже.
Акцизы
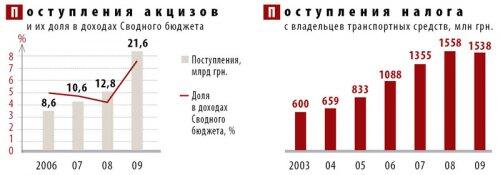
Акцизы являются четвертым по объемам поступлений источником доходов Сводного бюджета. При этом в последние несколько лет их доля существенно увеличилась — до 7,5% в 2009 г. (см. “Поступления акцизов…”).
Прирост поступлений акцизов и их доли в доходах Сводного бюджета с конца 2008 г. и до сих пор был связан не столько с улучшением администрирования (хотя именно с этого следовало бы начинать), сколько с резким повышением ставок.
За последние годы они увеличивались многократно, но, несмотря на опасения экспертов, массового ухода в тень алкогольного и даже особо пострадавшего от этих повышений табачного рынков не случилось.
Поэтому, конечно, были сильны опасения, что в соответствующем разделе проекта Кодекса власти продолжат добиваться увеличения доходов экстенсивным путем. Нельзя сказать, что в итоге обошлось совсем без этого.
Хотя, с учетом темпов роста ставок в последние два года, могло быть и хуже.
В целом, почти неизменными предлагается оставить ставки акцизов на нефтепродукты, транспортные средства и кузова к ним. В действующем размере должны остаться и ставки на пиво и табачные изделия.
А вот некоторые “алкогольные” ставки могут подвергнуться корректировке (см. “Предлагаемое изменение…”).
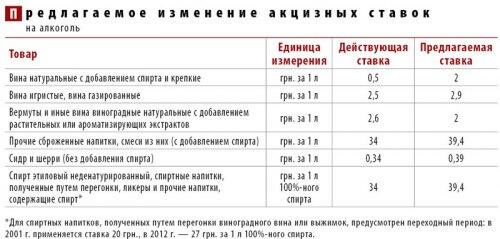
При этом, что любопытно, на минимальном уровне (1 коп. за 1 л) предлагается оставить ставку акциза на вина виноградные натуральные (за исключением игристых и газированных).
Вследствие того, что под видом натуральных вин в стране продается огромное количество “шмурдяков”, эта льгота, в итоге, может привести не к тем последствиям, которые ожидаются.
Интересно также отметить “реабилитацию” вермутов, ставку акцизов на которые предлагается даже несколько снизить.
Ну и, наконец, точно радует, что все множество существующих акцизных законов (а их вместе с Декретом Кабмина действует аж шесть) впервые будет собрано воедино.
Транспорт
“Транспортный” налог, конечно, имеет более скромный круг плательщиков по сравнению с акцизами (потребляющих подакцизные товары точно больше, чем владельцев авто) и объемы поступлений в бюджет (см. “Поступления налога…”), но и его можно назвать налогом, имеющим большое общественное значение.
Изменения тут ожидаются более серьезные, нежели в акцизной политике.
Прежде всего изменится название налога. Теперь это налог на транспортные средства (ранее — налог с владельцев транспортных средств). Новым будет и перечень объектов налогообложения.
Если раньше в нем были указаны конкретные транспортные средства с четким определением УКТ ВЭД (отдельно были выписаны льготы), то теперь среди объектов налогообложения упомянуты, по сути, все транспортные средства, но с рядом исключений (см. “Как может…”).
Примечательно, что впервые транспортными средствами (следовательно, и объектами налогообложения) украинские власти намереваются признать самолеты и вертолеты (ранее транспортом почему-то считались только автомобили, трактора, мотоциклы, лодки и катера).
Но не все так просто: почему-то нормы Кодекса, предполагающие налогообложение самолетов и вертолетов, планируют ввести в действие только 01.01.14 г. Очевидно, в связи с необходимостью оказания помощи их владельцам как представителям социально незащищенных слоев населения…
Для владельцев авто и судов подобных поблажек проект не предусматривает. Наоборот, их авторы проекта намереваются “доить” больше, чем ныне.
Они, авторы, собственно, этого и не скрывают, указывая, что изменения в налогообложении транспортных средств принесут бюджету в 2011 г. дополнительные 200 млн грн.
Правда, среди автомобилистов это коснется только владельцев авто с двигателями большого объема (что, хотя и не всегда, но часто является синонимом дорогого авто).
Для них введут новые ставки: 45 грн. за 0,1 л для авто с объемом двигателя 4,5-5,5-6,5 л и 60 грн. за 0,1 л для авто с объемом двигателя, превышающим 6,5 л.
А вот для владельцев судов, оснащенных двигателем, изменения более радикальны. Если ранее для них (как и для тех, у кого судно двигателя не имеет) ставка налога привязывалась к длине судна (7 грн. или 14 грн. за 100 см длины), то теперь предлагается привязаться к мощности двигателя:
- до 55 кВт — 2,5 грн. за каждый 1 кВт;
- более 55 кВт — 3 грн. за каждый 1 кВт.
В связи с отсрочкой налогообложения воздушных судов указанные для них ставки налога, наверное, не особенно актуальны. Так или иначе, но пока предлагается привязать их к максимальной взлетной массе и взимать по 0,2 грн. за каждый ее килограмм для самолета и по 0,3 грн. — для вертолета.
Еще одним фискальным ноу-хау следует считать увеличение разрыва в размере ставок при первой регистрации неновых транспортных средств. Если сейчас за авто возрастом до восьми лет в подобном случае придется заплатить на 12,5-60% больше (в зависимости от объема двигателя), чем за новое авто с аналогичным объемом двигателя, то авторы проекта предлагают сумму налога при регистрации подержанных авто удвоить.
Также проект предусматривает ежегодную индексацию ставок на индекс инфляции, так что об удобных для расчета суммах налога можно забыть — они будут “некруглые” и даже с копейками!
Пожалуй, наиболее печально в данном разделе проекта Кодекса то, что авторы даже не попытались уйти от нелепого выбора базы налогообложения — привязки ставки налога к объему двигателя.
Ни одного внятного аргумента в пользу выбора именно такой базы налогообложения из уст чиновников никогда не звучало. О странности же привязки:
- она прямо не связана со стоимостью авто, если авторы считают справедливым облагать автомобиль просто как имущество;
- она прямо не связана с мощностью двигателя и является дискриминационной по отношению к производителям, выпускающим двигатели без турбины;
- она никак не связана с частотой пользования автовладельцем автодорогами (т.е. пробегом по ним);
- она никак не связана с производимым автовладельцем загрязнением окружающей среды (т.е. с потреблением топлива и выбросами автомобиля).
Да и оставлена такая привязка, похоже, по принципу “так повелось”.
Как может измениться объект налогообложения
Действующие объекты налогообложения:
- Трактора (колесные) — код 8701, кроме гусеничных;
- только седельные тягачи — код 8701 20;
- автомобили, предназначенные для перевоза не менее 10 лиц, включая водителя — код 8702;
- автомобили легковые — код 8703;
- автомобили грузовые — код 8704; автомобили специального назначения, кроме используемых для перевозки пассажиров и грузов — код 8705 (кроме пожарных авто и машин “скорой помощи”);
- мотоциклы (включая мопеды) и велосипеды с установленным двигателем — код 8711, кроме тех, объем цилиндра двигателя которых составляет около 50 куб.см — код 8711 10;
- яхты и суда парусные с вспомогательным двигателем или без него (кроме спортивных) — код 8903 91;
- лодки моторные и катера, кроме лодок с подвесным двигателем (кроме спортивных) — код 8903 92;
- другие лодки (кроме спортивных) — код 8903 99
Предлагаемые объекты налогообложения:
1. Колесные транспортные средства, кроме:
- закрепленных на праве оперативного управления за воинскими частями Минобороны и т.д., кроме отнесенных к транспортной группе;
- закрепленных на праве оперативного управления за воинскими формированиями МВД и т.д., кроме отнесенных к транспортной группе;
- закрепленных на праве оперативного управления за подразделениями ГО, кроме отнесенных к транспортной группе;
- грузовых, самоходных, используемых на заводах, складах, в портах и аэропортах для перевозки грузов на короткие расстояния, — код 8709;
- скорой медицинской помощи;
- машин и механизмов для сельхозработ — коды 8432 и 8433;
- прицепов (полуприцепов);
- мопедов;
- велосипедов.
2. Суда, зарегистрированные в Государственном судовом реестре или Судовой книге Украины.
3. Самолеты и вертолеты, зарегистрированные в Государственном реестре гражданских воздушных судов или в Реестре государственных воздушных судов Украины, кроме:
- самолетов и вертолетов ВСУ;
- самолетов и вертолетов МЧС, а также органов управления и сил ГО



