В какой валюте лучше хранить деньги
В Украине доллар является самой стабильной валютой.
ДОЛЛАР ИЛИ ЕВРО?
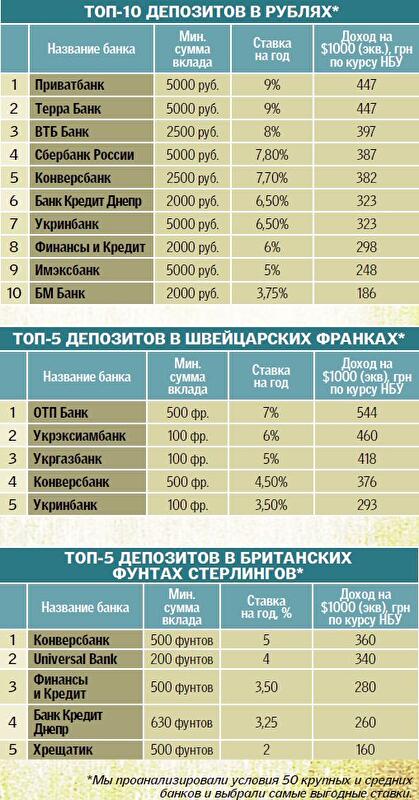
Какую валюту выбрать для хранения сбережений — извечный вопрос, на который у банкиров есть универсальный ответ. Выбирать стоит ту, в которой планируются расходы. К примеру, хотите на рождественские каникулы поехать на шопинг в Европу — копите в евро. Планируете покупку квартиры — откладывайте доллары (большинство продавцов по-прежнему предпочитают проводить расчеты в американской валюте).
От себя добавим: пока гривня привязана к доллару, внутри Украины именно доллар является самой стабильной валютой. Так как его курс у нас зависит преимущественно от воли Нацбанка. А вот курс евро в Украине рассчитывается путем умножения курса гривни к доллару (на внутреннем рынке) на курс доллара к евро (на рынке международном). Таким образом, на курс евро у нас влияют сразу два фактора: состояние экономики Украины (и воля НБУ) и состояние европейской экономики, а ее сейчас, как известно очень лихорадит. Что незамедлительно сказывается на курсе евро. Кто следит за курсом евровалюты на международных рынках, знает, что в течение недели он может упасть или вырасти на 5—10%. А спрогнозировать его значение на полгода-год уже не берутся даже самые маститые экономисты. Кроме того, банкиры по вкладам в евро предлагают менее выгодные ставки.
Поэтому для тех вкладчиков, которые хотели бы диверсифицировать свои накопления, мы советуем придерживаться схемы 80/20, где 80% — вклады в долларах, а 20 — в евро.
ВАЛЮТНАЯ АЛЬТЕРНАТИВА
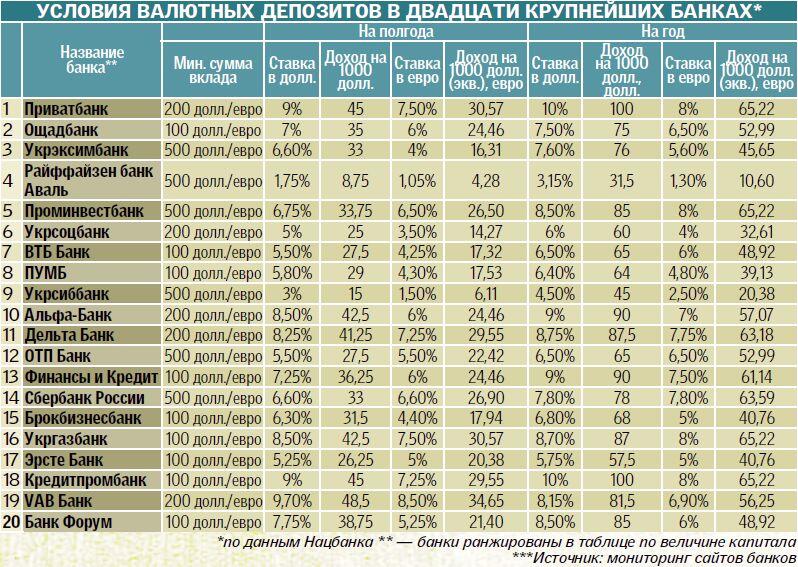
Кроме доллара и евро, многие банки также предлагают вклады в российских рублях, швейцарских франках и британских фунтах стерлингов. Мы не советуем хранить в данных валютах все свои сбережения, но перевести в них часть для диверсификации не помешает.
Вклады в российских рублях сейчас предлагает каждый второй банк, а по доходности они сравнимы с долларовыми депозитами. Весной 2012 года правительство РФ провело плавную девальвацию рубля. Поэтому, по идее, в ближайшее время падения курса российской валюты ожидать не стоит. Купить-продать рубли можно практически в любом банке, по вполне вменяемому курсу.
Вклады в британских фунтах предлагают до 10 банков. Доходность ниже, чем в евро, — 3—5% годовых. Зато экономика Британии намного сильнее европейской, поэтому в ближайшие пару лет, фунту стерлингов прочат поступательный рост курса. Минус данной инвестиции в том, что купить-продать фунты можно далеко не в каждом отделении банка. В связи с чем курс продажи валюты завышен, а курс покупки — занижен. То есть на операциях обмена валют можно потерять до 2—3% суммы.
Депозиты в швейцарских франках также можно найти примерно у десяти банков. Доходность вкладов — от 5—7% годовых. При этом экономику Швейцарии считают одной из сильнейших в регионе. Более того, сейчас Центробанк Швейцарии искусственно занижает курс своей валюты относительно других валют. В частности, с мая 2012 года курс франка к евро закреплен на уровне 1,2 фр./евро. Но на деле он намного выше. В какой-то момент правительство снова отпустит франк «на свободу» и тогда, обещают экономисты, мы увидим грандиозный скачок. Купить-продать франки, как и фунты, можно далеко не везде. А маржа между ценой покупки-продажи достигает 2—4%.
Подводные камни и риски валютных вкладов
Ставки фиксируются лишь на первую половину срока и существует запрет на пополнение валютных вкладов.
Тщательно выбирайте банк для валютного вклада.
ПОДВОДНЫЕ КАМНИ ДОГОВОРОВ
Стартовая сумма для оформления вклада в валюте составляет примерно 100—200 у.е. Правда, многие банки уже повысили ее до 500 у.е. И эта тенденция будет набирать обороты — в рамках кампании по снижению привлекательности валютных вкладов для населения. Кроме того, банкиры, предвидя падение ставок по вкладам в валюте, стараются прописать договора так, чтобы минимизировать свои затраты.
К примеру, некоторые банки на сайте и в информационных материалах заявляют высокую ставку, которая при ближайшем рассмотрении оказывается доходностью вклада лишь первые месяц-два, а дальше плавно снижается. Новая находка банковских юристов — ставка фиксируется лишь на первую половину срока депозита. А дальше она колеблется «в зависимости от рыночных показателей».
Особенно внимательным следует быть при оформлении вклада с пополнением. Если ставки начнут снижаться, банкирам вряд ли понравится принимать пополнение под 9—10% годовых. Поэтому банковские юристы прописывают в договорах следующий пункт: «Банк имеет право ограничивать пополнение данного вклада своими внутренними документами». Человеческим языком это означает, что если банку будет неугодно принимать довложения, он может «внутри себя» принять постановление, которым запретит пополнение этого депозита. «В данном случае банк имеет законные основания на протяжении срока действия договора ввести ограничения или вовсе запретить пополнение вклада», — говорит юрист ЮК «Алексеев, Боярчуков и партнеры» Наталья Рачок. Поэтому, найдя в тексте договора такую формулировку, лучше поискать другое финучреждение.
К слову, выбирая банк, куда отнести свои кровные, ознакомьтесь с отзывами о банках на профессиональных форумах за период 2009—2010 гг. Там можно найти много интересного о том, как банки ограничивали или запрещали пополнять ранее открытые вклады, вводили огромные комиссии за довложения и так далее. С одной стороны — дело прошлое. С другой — если банк позволил себе такое отношение к клиентам один раз, второй раз за ним не заржавеет.
ДЕПОЗИТ БЕЗ ГАРАНТИЙ
Один из рисков валютного вклада — то, что в какой-то момент он может остаться без гарантий со стороны Фонда гарантирования вкладов. Такие предложения уже обсуждались банкирами весной при принятии закона «О системе гарантирования вкладов физлиц». И сейчас среди банкиров есть и сторонники, и противники этой идеи.
К примеру, председатель правления «Укрсоцбанка» Борис Тимонькин считает, что государство не обязано гарантировать вклады в «чужой» валюте. «Хотите вкладывать в иностранную валюту — вкладывайте и самостоятельно несите риски», — говорит банкир.
«Дело в том, что доллар печатается другим государством, и само наполнение доллара тоже зависит не от Украины», — объясняет первый заместитель председателя правления «Укргазбанка» Станислав Шлапак. «Кроме того, у нас население очень чувствительно к курсовым колебаниям. Чуть что, сразу оборачивают гривневые вклады в доллары. Раз так, пусть украинцы хранят сбережения в долларах, но они не будут гарантированы как банковские вклады. А в гривне — гарантированы. Везде в мире принята именно такая практика», — отстаивает свою позицию банкир.
Противники данной инициативы опасаются оттока депозитов из банковской системы. В частности, директор департамента розничного бизнеса «Эрсте Банка» Татьяна Надточий уверена, что отмена гарантий по валютным вкладам подорвет и так довольно шаткое доверие населения к банковской системе. И перераспределение накоплений будет происходить не между гривневыми и валютными вкладами, а между банковскими депозитами и «подматрасными» накоплениями.
Тем не менее не исключено, что в период пиковых валютных колебаний, законотворцы вновь задумаются о протекции гривни и все же пойдут на отмену гарантий для валютных вкладов. Благо, закон не может иметь обратную силу. То есть по тем депозитам, которые были оформлены до принятия соответствующего закона, гарантии будут сохранены.
Екатерина Шевелева



