В каком банке лучше открывать депозит
Разбогатеть при помощи универсальных депозитов сложно – доход по таким видам вкладов априори не может быть высоким. В то же время сейчас очень ценится возможность свободно пополнять свой банковский счет и в любой момент забрать деньги.
– Доходность универсальных депозитов изначально ниже, чем у других депозитных продуктов, – говорит Дмитрий Полищук, директор департамента маркетинга и развития бизнеса банка «Ренессанс». – Ведь клиенты могут в любой момент снять деньги с такого счета, а значит, банки не могут рассчитывать на эти ресурсы даже в среднесрочной перспективе.
Правда, о какой-то особой «дискриминации» универсальных вкладов речь не идет.
– Снижение ставок по универсальным депозитам подчинено общей тенденции банковского рынка, – говорит Сергей Мищенко, директор департамента разработки банковских продуктов АО «Астра Банк». – Понижаются ставки не только на универсальные, но и на срочные депозиты.
– Снижение ставок по универсальным вкладам продиктовано теми же причинами, которые вызвали снижение ставок и по всем остальным видам депозитов, – соглашается с коллегой Антон Шаперенков, директор департамента маркетинга розничного бизнеса VAB Банка. – А именно: избыточной ликвидностью банков и невозможностью быстро размещать привлекаемый ресурс в кредитные операции. К тому же банки сегодня стараются привлекать депозиты с фиксированной срочностью, стимулируя размещение средств на более длинные сроки за счет более выгодных ставок.
Однако, несмотря ни на что, сворачивать универсальные депозитные программы банкиры не собираются.
– Рынок вряд ли полностью откажется от этого продукта, – полагает Антон Шаперенков. – Но в ближайшие несколько месяцев банки не будут усиливать продвижение универсальных депозитов.
Доходность меньше, а предложений – больше
По данным компании «Простобанк Консалтинг», за текущий год ставки по универсальным депозитам снизились, зато предложений от банков по размещению универсальных депозитов стало больше.
– С начала года ставки по универсальным вкладам снизились на 5,86% в гривне, на 4% в долларах и на 3,93% в евро, – говорит Александр Глоба, финансовый аналитик компании «Простобанк Консалтинг». – А вот количество предложений наоборот растет: с начала года гривневые универсальные вклады пополнились 30 программами, универсальных вкладов в долларах стало больше на 28, а евро прибавило 24 универсальных вклада.
По данным аналитиков, в январе 2010 года средние ставки по универсальным депозитам составляли 13,93% для гривневых счетов, 7,9% – для счетов в долларах, и 6,82% – для депозитов в евро. Сегодня средние ставки по универсальным депозитам составляют 8,07% для гривни, 3,9% в долларах и 2,89% для депозитов в евро (см. «Динамика универсальных вкладов за год»).
Ставки будут еще ниже
Нынешние «среднерыночные 8%» по универсальным вкладам к Новому году могут снизиться еще на несколько процентов. Опрошенные «Газетой...» банкиры не исключают возможности дальнейшего понижения ставок:
– До конца года ожидается снижение ставок по всем видам депозитов, в том числе и универсальным, на 0,5–2%, – прогнозирует Дмитрий Полищук.
Причем ставки снизят практически все банки.
– Даже банки, испытывающие проблемы с ресурсами, будут понижать процентные ставки, следуя общей тенденции, – полагает Сергей Мищенко. – Очевидно, что будет продолжаться снижение ставок и по универсальным депозитам. Те банки, которые сегодня предлагают по универсальным вкладам 12–15% годовых в гривне, до конца года, скорее всего, уменьшат доходность таких продуктов до 11–12% годовых.
Подобная тенденция сохранится и в начале следующего года.
– Скорее всего, в первой половине 2011 года депозитные ставки сохранятся на уровне конца 2010-го, – полагает Дмитрий Полищук.
Однако ниже 6% доходность универсальных депозитов вряд ли упадет.
– Ставки по универсальным депозитам зависят от политики банка по привлечению ресурсов, – говорит Сергей Мищенко. – Если банк ведет себя агрессивно на рынке таких депозитов, то и процентная ставка будет выше среднерыночной. Сегодня ставки по универсальным депозитам стартуют от 6%. По сути это уровень докризисного периода. Могу предположить, что среднерыночная ставка будет уменьшаться, а минимальная останется прежней.
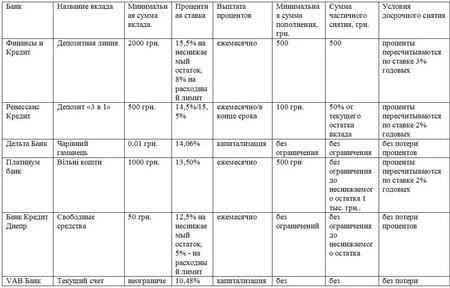
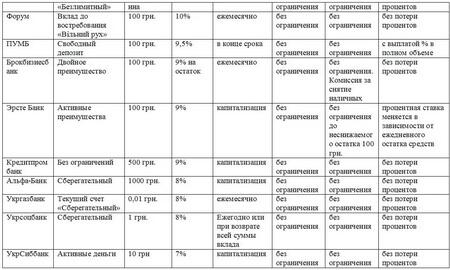
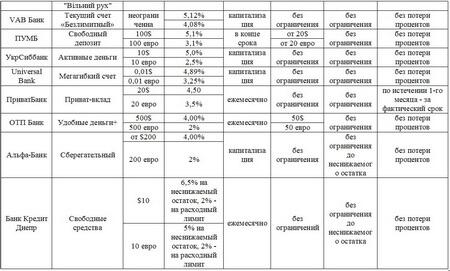
Вклады в гривнях, с возможностью пополнения и частичного снятия средств, срок – 1 год
(кликните здесь , чтобы увеличить таблицы)
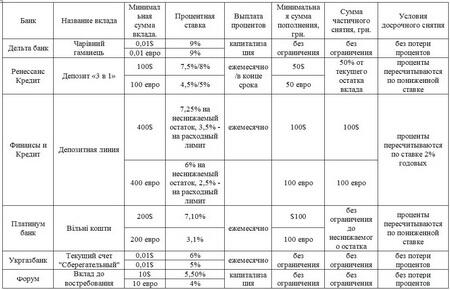
Вклады в валюте, с возможностью пополнения и частичного снятия средств, срок – 1 год
Людмила САВЕЛОВА, графика «ГАЗЕТЫ ПО-КИЕВСКИ»



