Валютные страдания: где и как хранить "заначку"?
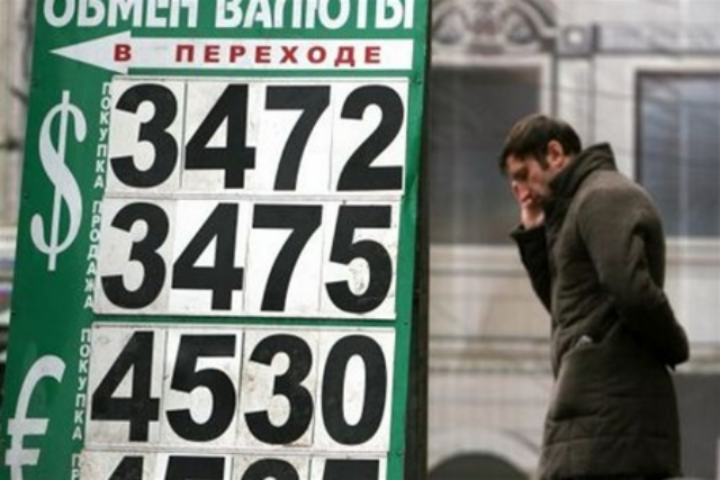
Уходя на каникулы, парламентарии приняли ряд законов, регламентирующих деятельность банков и рынка финансовых услуг. Среди них – табу на потребительские кредиты для населения в иностранной валюте.
Благая цель, как значится в пояснительной записке, предпринята «в целях защиты интересов кредиторов, вкладчиков банков и потребителей финансовых услуг». За общо звучащей и аргументированной, якобы, заботой об интересах банков и их клиентов фразой кроется и прямая заинтересованность государства. Она – в растущей макроэкономической зависимости от долларовых поступлений.
Дефицит валюты для государства (вследствие роста стоимости газа: в третьем квартале 357$, а в четвертом – ожидается 400 дол.; ухудшающееся сальдо торгового баланса, необходимость выплат по внешним долгам – государственным и корпоративным, прежде всего банками) закрывает «валютно-кредитные ручейки» для населения.
Попутно и простых смертных ограждают от последствий финансового кризиса подобного тому, что был в 2008-ом. Валютный бум потребительского кредитования на жилье, авто и другие дорогостоящие покупки при курсе 5 грн./дол. в условиях кризиса сделал заложниками ситуации и заемщиков, и банки. Когда к концу года курс подскочил до 8 грн./дол., многие оказались неспособными выплачивать даже проценты, а у банков появились проблемы с перекредитованием.
Но есть еще одна неафишируемая причина запрета на валютные кредиты. Если многие годы у нас функции накопления денег (как средства спасения от инфляции) выполнял сначала доллар, а с введением в наличное обращение с 2002 года и евро, то теперь создаются условия для перехода гривны к функции всеобщего эквивалента в денежном обращении внутри страны.
Между прочим, многие страны Восточной Европы всячески вытесняют из оборота валюту других стран, даже если она свободно конвертируемая. В Чехии, к примеру, потребительские кредиты в инвалюте не выдают, а в Польше только на 20% от заявленной суммы позволительно взять такой займ.
Когда «гуляет» одна национальная валюта – Нацбанку легче проводить политику по удержанию стабильности гривны. Нет повышенного спроса на валюту – нет необходимости проводить интервенции на межбанковском рынке, другими словами, продавать населению доллары из валютных резервов.
А Кабмину в условиях стабильной гривны, легче выполнять запланированные в бюджете социальные стандарты по росту зарплаты работникам бюджетной сферы, осуществлять всевозможные социальные вспомоществления.
Но своеобразие украинских финансовых реалий в том, что удерживая стабильным курс гривны (при растущей девальвации доллара и евро в мире), у нас уменьшается покупательная способность. И первой денежной единицы. И второй. И третьей.
«Просев» на 60% в 2008-ом, гривна за два с половиной года оказалась относительно устойчивой. В то время, как «пикирование» доллара к корзине основных шести мировых валют за это время произошло на 8%, а за семь последних лет – на 40%.
И евро не демонстрировал образцы устойчивости: взяв старт с момента ввода в денежное обращение на отметке 1,24 дол./евро, сегодня евровалюта сдала свои позиции относительно «зеленого» почти на 20%.
На прошлой неделе на международном рынке евро подешевел на 3 цента, достигнув отметки в 1,48 дол. В Украине, кстати, за этот же период евровалюта на межбанке упала на 16-17 копеек, а на рынке наличных валют – на 9-10 копеек. 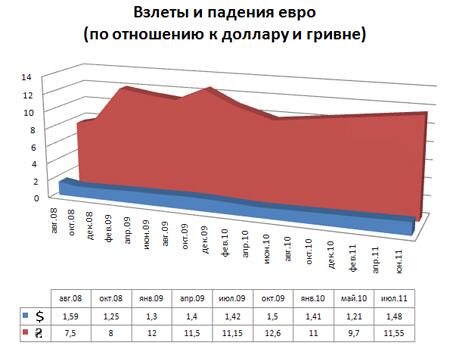
А посему возникает закономерный вопрос: где, в чем и в каких пропорциях хранить свои сбережения на «черный день»?
Многие эксперты в один голос твердят: деньги следует держать в разных корзинах, в равных долях.
Мол, если одна подешевеет, другая вырастет в цене.
Все это так, но не будем забывать: Фонд гарантирования вкладов в случае банкротства финансово-кредитного учреждения возвращает гражданам только 150 тыс. грн. или номинированных по курсу НБУ других валют, эквивалентных этой сумме. То есть «играться» с банками следует, учитывая этот «фактор возврата».
Предлагаемые процентные ставки в национальной и иностранной валюте по депозитам в банках сегодня выглядят так: под гривневые стандартные вклады на один год отечественные банки предлагают в среднем 13% - 13,5% годовых, долларовые депозиты за этот период обещают 6,5%, а евро – 4,5 - 5%. Подчеркнем: это усредненные проценты по стандартным депозитным вкладам.
Не трудно заметить, что гривневые депозиты в два раза и более доходны, чем аналогичные в валюте. На каждую тысячу гривен в отечественной валюте к концу года мы получим 130-135 грн. «дополнительного заработка».
С учетом запланированной на 2011-ый инфляции в 8,9% и фактически ожидаемой в 10%, можно предполагать, что гривневым вкладчикам удастся избежать не только стопроцентного обесценивания своих сбережений, но и обеспечить их реальный прирост. Это, оговоримся, будет возможно в том случае, если параметры инфляции удастся удержать в запланированном бюджетно-прогнозном коридоре.
Менее оптимистична долларовая «заначка». Во-первых, на обесценивание «зеленого» давит внутриполитическая ситуация – Конгресс США пока так и не дал добро на увеличение госдолга на 2,4 трлн. дол. Но даже если будет разработан и утвержден план сокращения госдолга – это не изменит ситуацию с девальвацией американской валюты. США экономически заинтересованы в удешевлении доллара. В этом случае решаются, как минимум две задачи. Во-первых, их товары становятся более конкурентоспособными. Во-вторых, теряющими покупательную способность «фантиками» легче погашать внешние долги.
Вспомним и то, что американцы остаются безраздельными хозяевами положения - как страна-монополист «зеленого» эмиссионного центра. И посему не вызывает сомнений, что доллар к концу года, как прогнозируют некоторые эксперты, потеряет от 5% до 6% своего «платежного веса» на рынке международных валют. А это значит, что украинские граждане со своими долларовыми вкладами останутся при «бубновом интересе».
Для нас пикантность ситуации в том, что гривна привязана к доллару. А при дешевеющем долларе такая же участь ожидает и национальную валюту. Не случайно все чаще и громче звучат голоса отечественных финансистов и экономистов о том, что курс гривны следует снизить хотя бы до 10 грн. Это даст преференции экспортерам (металлургам и химикам), особенно с учетом возрастания стоимости их продукции на фоне растущей цены на российский газ.
В этом случае спасительной для рядовых вкладчиков является ситуация краткосрочных депозитных вкладов – на 3-5 месяцев. Но без перехода в новый, 2012 год. Банки верстают свои годичные программы с оглядкой на международную финансово-курсовую конъюнктуру. И когда доллар пойдет на «снижение», ставка депозитного вклада может оказаться в проигрыше.
Мало утешительного аналитики ждут от евро. После кризисно-дефолтной Греции, спасенной евросообществом 80-миллиардным кредитом, резкого снижения кредитных рейтингов Португалии и нарастания бюджетно-долговых проблем в Испании, Ирландии европейской валюте предрекают не лучшие времена. Даже испытывающий большие проблемы анемичный американский доллар скорее всего будет укрепляться, как считают многие еврофинансисты, на фоне своего денежного собрата в Новом Свете.
А это однозначно приведет к тому, что наши процентные ставки по евродепозитным вкладам не компенсируют их инфляционно-курсовые потери.
Вот и выходит, что хранить средства в дензнаках, номинированных в американской или европейской валюте, и от инфляции не спасает, и существенные доходы не обещает. И гривна – неустойчивая «барышня». К тому же, она очень зависима от заморских «покровителей».
Однако не теряющие свои ценности драгметаллы – золото и серебро – как средство сохранения и приумножения личных сбережений, выглядят предпочтительнее. Особенно с учетом того, что последние годы они показывают рекордные проценты роста – от 40% до 60%.
Да вот незадача: в Украине этот вид сбережений мало перспективен. Купленный слиток золота или серебра в одном банке продать в другом очень сложно. К тому же при покупке банкиры берут грабительский процент.
Лучший способ сохранения денег в условиях перманентного кризиса – их целевое вложение. В капитальный, долгосрочный проект (земля, недвижимость, образование) или в высоколиквидную покупку. А здесь у каждого свои потребности и … выбор.
Угадать, на чем можно заработать, всегда сложно. Более менее известно иное: на чем можно проиграть.
Сотню лет назад говорили: есть три способа разориться: самый быстрый – скачки, самый приятный – женщины, а самый надежный – сельское хозяйство…



