Выбираем депозит
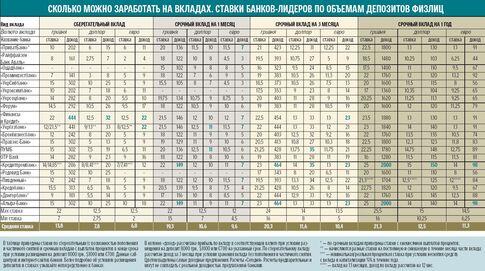
Мы узнали условия вкладов и посчитали для вас их доходность.
Что делать: держать заначку под матрацем или снести в банк? Этот вопрос сегодня решают для себя многие украинцы. Для тех, кто склонен все же вложить деньги в банк, мы решили узнать, что сейчас происходит с депозитами и чего ждать от них в ближайшем будущем.
ЧТО НОВОГО. По сравнению с весной ставки снизились на 2—3% по гривне и на 0,5—2% в валюте. «Из-за паники вкладчиков весной ставки были завышены, а теперь, по мере стабилизации рынка, возвращаются к нормальным значениям», — объяснил старший эксперт отдела депозитных продуктов OTP Bank Вячеслав Фоменко. Так, если весной средняя ставка по гривне была 20—23%, то сейчас — 18—20%. По долларовым вкладам весной нормой считались 12—13%, сегодня — 10—11%. Правда, в некоторых банках и сегодня за нацвалюту дают 25% годовых, а за доллары — 14—15%. «Но не стоит вкладывать деньги в банк, уровень ставок в котором выше средних по рынку», — считает директор департамента розничного бизнеса «Эрсте Банка» Татьяна Надточий. «Очень высокие ставки предлагают, скорее всего, банки, у которых есть проблемы с ликвидностью и они готовы привлечь клиентов любой ценой, но не факт, что смогут в срок вернуть деньги», — объяснила начальник рынка индивидуального бизнеса «УкрСиббанка» Марина Савченко.
ШТРАФЫ-БОНУСЫ. Прежними остались основные условия размещения срочных вкладов, вроде досрочного расторжения — большинство банков урезают доход до ставки по вкладу «до востребования» (по ним не платят больше 2—3% годовых). Хотя теперь все больше банков смягчают штрафы и платят проценты исходя из того, сколько деньги пролежали в банке (чем дольше, тем большая часть первоначальной ставки сохраняется). Аккуратнее банки стали пользоваться автоматической пролонгацией вкладов, когда депозит продлевается без визита вкладчика в банк. «Раньше многие банки предлагали вклады только с пролонгацией, а теперь дают возможность отказаться от нее», — рассказала зампред банка «Хрещатик» Ирина Скирчук.
Заманивают вкладчиков и бонусами. Если раньше надбавку до 0,5% к ставке можно было получить только за большой депозит, пролонгацию вклада или будучи постоянным клиентом или пенсионером, то теперь выросшие до до 0,75% бонусы банки дают чаще, например, за пролонгацию лишь части вклада или возврат депозита в банк через 2—3 недели по окончании прошлого вклада. Кроме того, некоторые банки продают вкладчикам доллары по льготному курсу. Например, в понедельник вкладчикам в одном из столичных банков продавали доллар по 8,37 грн. вместо обычного курса 8,40 грн./$. Правда, вклад не меньше чем на 3 месяца, и при досрочном снятии штраф — 3% от суммы вклада.
ПРОГНОЗЫ. Ставки будут зависеть от ситуации в экономике. «Если осенью в финансовой системе не будет потрясений, ставки, скорее всего, будут снижаться», — считает Вячеслав Фоменко. По его мнению, больше всего подешевеют короткие, до одного месяца, депозиты во всех валютах, так как это был антикризисный продукт, и осенью он может утратить актуальность. Банкиры прогнозируют, что если осень будет стабильной, то по гривневым вкладам будут платить 17—19% годовых, по валютным — 8—10%. Подорожать вклады могут только в случае второй волны кризиса или в рамках рекламных акций. Правда, в рамках таких предложений банки, если и повысят ставки, то не больше чем на 0,5—1%.